

Arc 퍼블릭 체인이란 무엇인가? Circle은 왜 자체 L1을 구축하려는가?
Arc 퍼블릭 체인은 USDC 발행사인 Circle이 자체 개발한 EVM 호환 레이어 1 블록체인으로, USDC로 직접 가스 비용을 지불하며, 스테이블코인 결제, 실물 자산의 토큰화 및 외환 청산에 특화되어 있습니다. 2026년 9월 16일 공식 메인넷을 출시했으며, 창립 검증자에는 블랙록(BlackRock), 비자(Visa), 마스터카드(Mastercard), 미국 예탁결제공사(DTCC) 등 전통적인 금융 대기업들이 포함되어 있습니다.
Arc의 포지셔닝은 시장에서 흔히 볼 수 있는 범용형 퍼블릭 체인과 어떤 차이가 있나요?
이 블록체인의 포지셔닝은 시장에서 흔히 볼 수 있는 범용형 퍼블릭 체인과는 근본적으로 다릅니다. 솔라나(Solana)는 높은 처리량을 자랑하는 소매 거래 경험을 추구하는 반면, 이더리움은 허가 없이 이루어지는 혁신의 극대화를 추구하며, 아크(Arc)는 출범 첫날부터 스스로를 ‘정산 네트워크’로 정의해 왔습니다. 서클(Circle) 측은제품 설명중국에서는 이를 ‘인터넷 경제 운영 체제’라고 부르며, 목표 분야는 결제, 청산, 외환 및 자본 시장이지, 블록체인 상의 투기가 아닙니다.
이러한 포지셔닝의 차이를 이해하는 것이 모든 Arc 관련 기회를 판단하는 전제 조건입니다. 아래에서는 먼저 Circle이 자체 블록체인을 구축한 진정한 동기를 분석한 뒤, 인프라 설계, 생태계 현황, 토큰 현황 및 실제 참여 비용을 단계별로 살펴보겠습니다.
Circle이 이더리움에서 USDC를 발행하는 데 어떤 문제가 있나요?
Circle이 자체 블록체인을 구축한 첫 번째 동기는 ‘두 가지 암호화폐 보유 비용’이었다. 기업이 이더리움이나 솔라나에서 USDC를 사용하려면, USDC 자체를 보유하는 것 외에도 수수료 지불을 위해 ETH나 SOL을 추가로 매수하여 보유해야 한다. 단순히 미국 달러로만 수취 및 지급을 원하는 크로스보더 전자상거래 업체나 결제 서비스 제공업체의 경우, 이는 대차대조표에 변동성이 큰 암호화폐 포지션을 강제로 개설해야 하는 것과 같아, 재무 및 규정 준수 측면에서 설명하기 어려운 문제가 된다.
Arc의 해결책은 USDC를 직접 네이티브 가스 토큰으로 만드는 것입니다. 모든 수수료는 미국 달러로 책정되며, 기업의 온체인 비용은 손익계산서에 직접 반영될 수 있어 수수료 지불을 위해 코인 가격 변동 위험을 감수할 필요가 없습니다. 이는 단순히 사용자 경험을 개선하는 것처럼 보이지만, 실제로는 기관이 스테이블코인을 결제에 활용하는 데 있어 구조적인 장벽 하나를 제거한 것입니다.
왜 기존의 청산 기관들은 블록 재구성을 수용하지 못하는가?
두 번째 동기는 보다 기술적이지만 그 영향은 더 깊습니다. 이더리움이나 비트코인과 같은 블록체인에서는 거래가 블록에 포함되었다고 해서 최종적으로 확정된 것은 아닙니다. 네트워크에 더 긴 또 다른 체인이 나타나면 원래의 블록이 대체되는데, 이를 이른바 ‘블록 재구성’이라고 합니다. 일반 투자자에게는 블록이 몇 개 더 확인될 때까지 기다리면 되지만, 매일 수조 달러 규모의 증권 청산을 처리하는 DTCC와 같은 기관의 경우, ‘결산 후에도 결과가 뒤집힐 가능성이 있다’는 것은 법적·회계적으로 용납될 수 없습니다.
Arc는 결정론적 최종성을 갖춘 합의 설계를 채택하고 있으며, 거래는 검증자의 3분의 2가 서명하는 즉시 확정되어 변경할 수 없게 됩니다. 이는 리오르간화 위험을 제거하지만, 그 대가로 검증자 집합은 제한적이어야 하며 신원이 사전에 알려져 있어야 합니다. 전체 블록체인의 설계 상의 절충점은 기본적으로 이 점에서 비롯됩니다.
Circle의 세 번째 동기는 무엇일까요?
세 번째 동기는 통제권입니다. 타사의 체인에서 운영한다는 것은 기반 프로토콜의 하드 포크, MEV 정체, 가스 요금 급등, 심지어 거버넌스 방향의 변화까지 모두 Circle의 통제 범위를 벗어난다는 것을 의미합니다. USDC의 현재 규모는 약 650억 달러로, 스테이블코인 시장의 약 24% 점유율을 차지하며, 테더(Tether)의 약 1,648억 달러에 이어 두 번째로 큰 규모입니다. 자산의 규모가 이 수준에 이르면, 통제할 수 없는 인프라에 결제라는 생명줄을 맡기는 것 자체가 운영상의 위험이 됩니다.
주목할 점은 Circle이 다른 체인에서 USDC를 철수시키지 않았다는 것이다. Arc는 기존 체인을 대체하는 것이 아니라 이를 보완하는 역할을 한다. USDC는 여전히 20여 개의 네트워크에서 유통되고 있으며, Arc가 노리는 것은 기관급 결제라는, 원래 체인 상에 존재하지 않았던 완전히 새로운 사업 분야이다.
개인 투자자는 실제로 Arc에 어떻게 참여할 수 있을까? 진입 비용과 거래 절차
Arc 메인넷이 이미 오픈되었으며, 참여 장벽은 사실 대부분의 신규 블록체인보다 낮습니다. USDC 자체가 가스 비용으로 사용되므로, 먼저 네이티브 토큰을 구매할 필요가 없습니다. 공식 크로스체인 채널이 열리자마자 프리미엄도 사라졌습니다. 진정으로 주의해야 할 점은 진입 비용이 아니라, 진입한 후 무엇을 매수할 것인가입니다.
Arc 체인에서 USDC를 올바르게 획득하는 방법은 무엇인가요?
이미 USDC를 보유하고 있다면, 대부분의 가이드에서 설명하는 것보다 훨씬 간단합니다. 지갑을 Arc로 전환한 뒤, 내장된 크로스체인 기능을 이용해 이더리움, BNB 체인, 솔라나와 같은 체인에서 직접 전송하면 클릭 한 번으로 완료됩니다. USDC 자체가 Arc의 가스(Gas) 역할을 하기 때문에, 입금 즉시 사용할 수 있습니다. 별도의 수수료 토큰을 준비할 필요도 없고, 어떤 크로스체인 브리지를 사용할지 고민할 필요도 없습니다.
지갑에 Arc가 기본으로 설정되어 있지 않다면, 수동으로 추가할 때 다음 항목을 입력하세요: 네트워크 이름 Arc, 체인 ID 5042, 가스 토큰 USDC, RPC 노드 rpc.mainnet.arc.io. 체인 ID는 반드시 확인해야 합니다. 같은 이름의 ARC 메인넷 체인 중 ID가 1243인 체인이 따로 있는데, 이는 Circle과 무관하기 때문입니다.
메인넷 오픈 전의 그 프리미엄은 이제 더 이상 참고할 가치가 없습니다. 당시 Arc 버전의 USDC는 ‘Unstable’이라는 독립적인 제3자 OTC 시장을 통해서만 구할 수 있었으며, 호가는 한때 1.8 대 1에 3% 수수료가 추가된 수준이었습니다. 공식 크로스체인 채널이 열리자마자 차익거래로 가격 차이가 사라졌습니다. 이는 1:1로 전액 상환 가능한 스테이블코인의 필연적인 결과입니다. 지금이라도 누군가 Arc상의 USDC를 프리미엄을 주고 사라고 한다면, 이를 바로 경고 신호로 받아들이십시오.
Bitget Wallet을 사용하여 USDC를 Arc로 크로스 체인 전송하는 전체 절차
用 Bitget 지갑 이 기능의 장점은 매우 명확합니다. Arc의 공식 RPC가 이미 내장되어 있어, 해당 모드로 전환하기만 하면 바로 사용할 수 있습니다. 직접 매개변수를 입력할 필요가 없으므로, RPC를 잘못 입력하거나 같은 이름의 다른 체인을 혼동할 가능성이 없습니다. 출시 첫날부터 이더리움, BNB 체인, 솔라나 등 10여 개의 체인에서 원클릭 입금이 지원되었습니다. 실제 사용 절차는 단 6단계뿐입니다:
- Arc에 가입하기: Bitget Wallet을 실행하고, Wallet 페이지로 이동한 후, 오른쪽 상단의 네트워크 아이콘을 탭하여 Arc를 선택하고 가입하세요. 체인 ID 5042가 자동으로 입력됩니다.
- 소스 선택: 하단의 ‘Trade’를 탭한 후, 상단에서 현재 사용 중인 체인과 USDC를 선택하세요.
- 목표 선택: 아래에서 Arc와 USDC를 선택하고 금액을 입력하세요.
- 세부 사항 확인: 화면에 환율, 예상 입금 금액, 수수료, 슬리피지 및 가격 변동이 표시되므로 항목을 하나씩 꼼꼼히 확인하십시오.
- 거래 전송: 지갑 잔액이 충분한지 확인한 후 ‘Confirm’을 누르세요.
- 입금 확인: Circle의 인증 서비스가 원본 체인의 소각 거래를 확인하는 데 일반적으로 1분 정도 소요됩니다. 입금 후 explorer.arc.io에서 확인하시고, 지갑 화면만 보지 마세요.
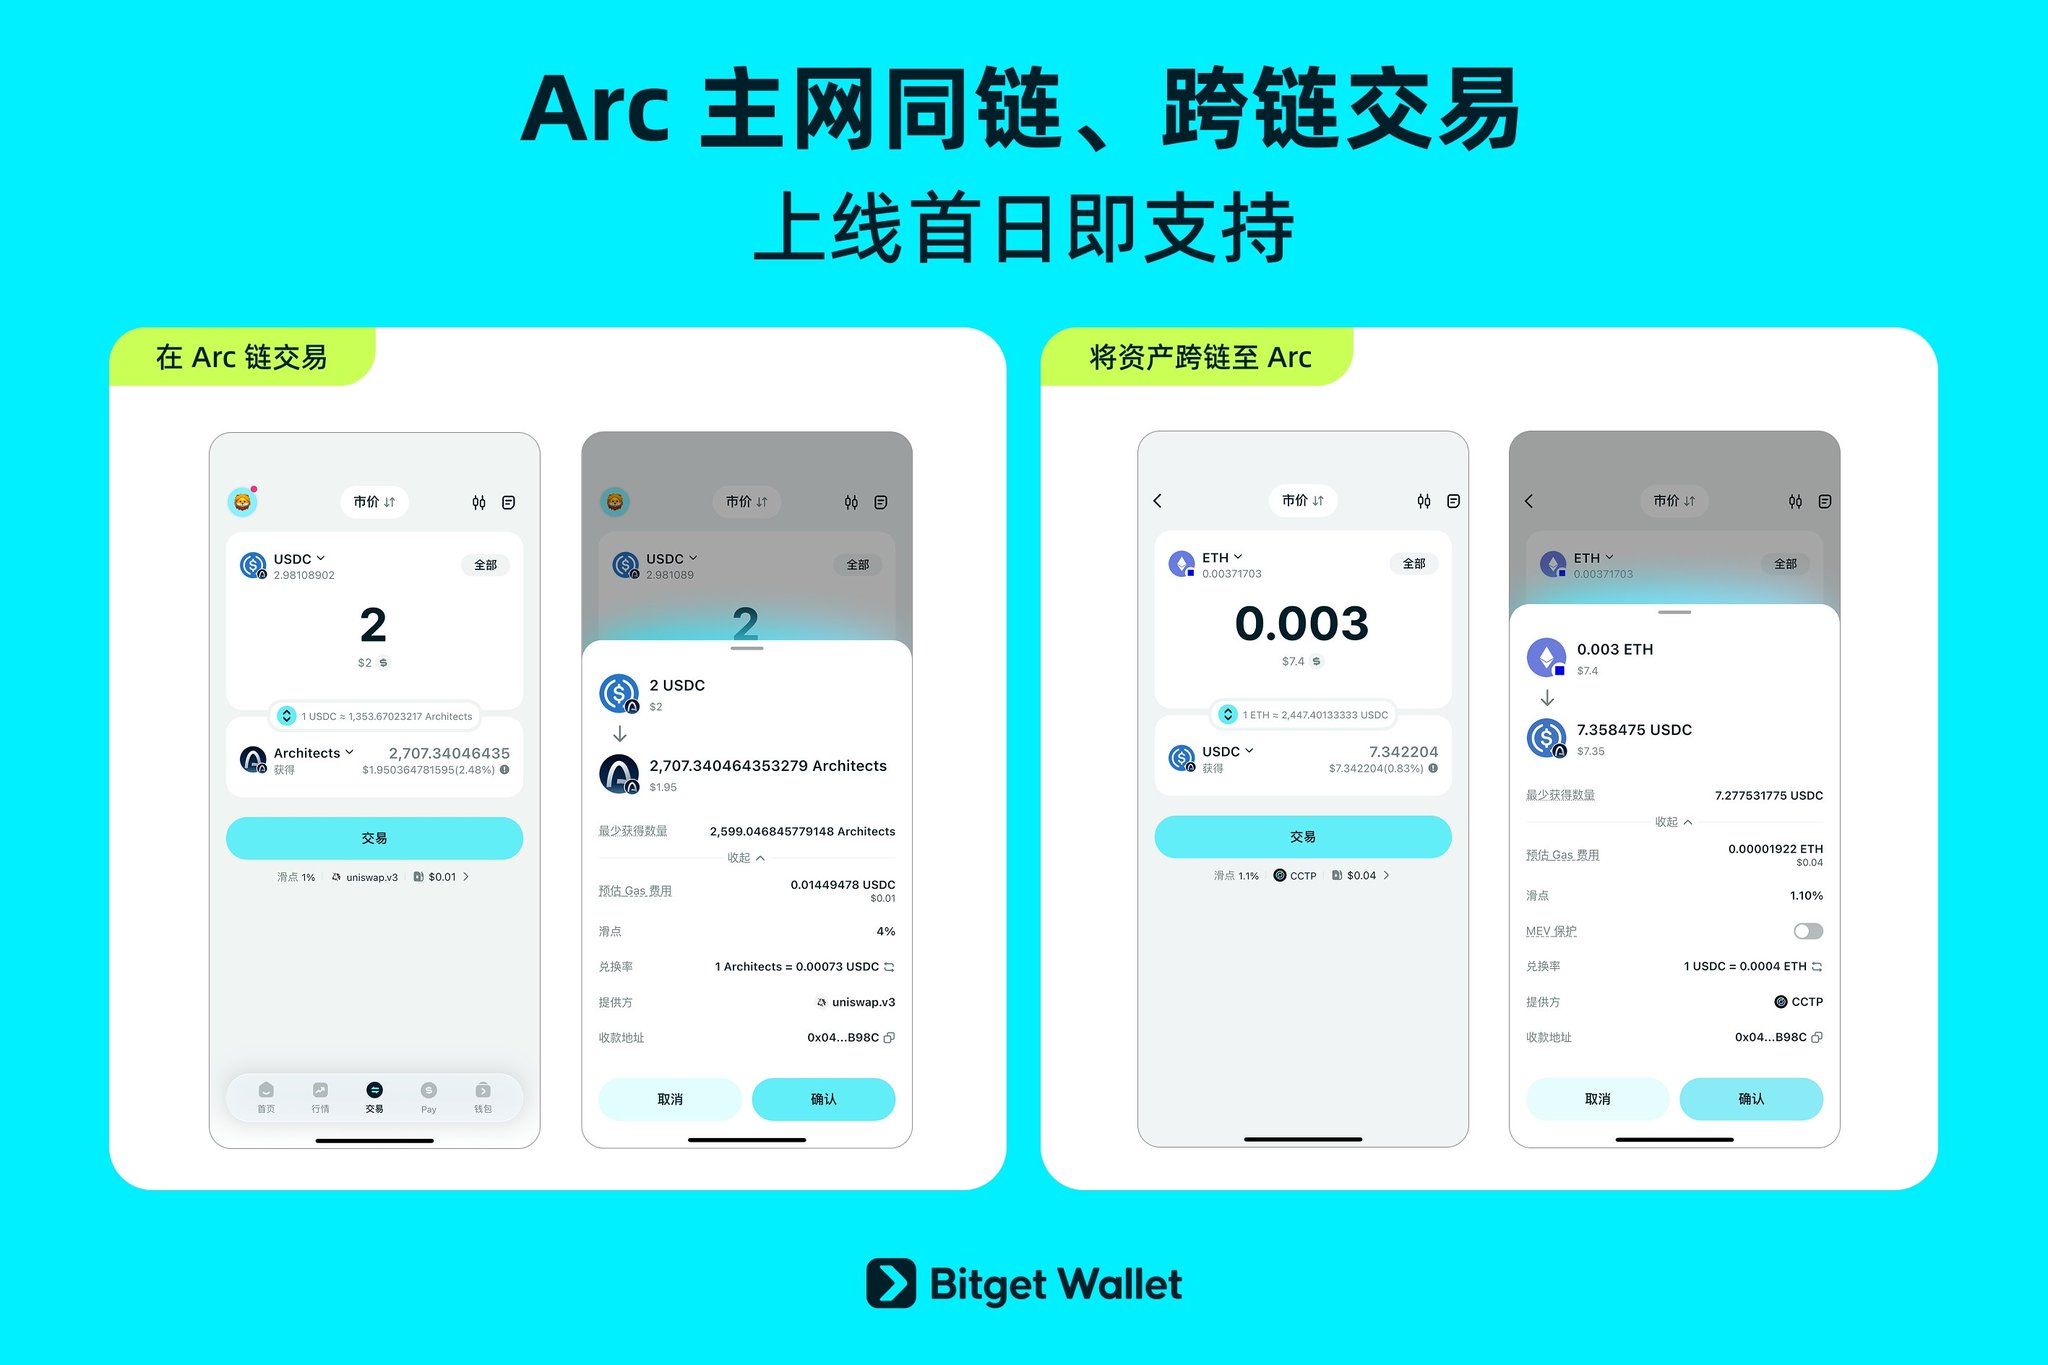
첫 거래는 반드시 소액으로 시작해야 합니다. 20~50달러로 한 번 시도해 보고, 입금이 완료되었는지, 교환이 가능한지, 다시 환전할 수 있는지 확인한 후 금액을 늘리세요. 입금 후에는 바로 사용할 수 있습니다. USDC 자체가 Arc의 가스비이기 때문에 별도로 수수료 토큰을 준비할 필요가 없습니다.
지갑과 관련하여, Circle의 공식 생태계 목록에는 MetaMask, OKX Wallet, Binance Wallet, Rainbow, Zerion, Exodus, SafePal 및 Ledger가 포함되어 있습니다. Bitget Wallet 역시 2026년 9월 11일 공식 계정을 통해 Arc 메인넷을 첫날부터 지원한다고 발표했으며, 스왑, 크로스체인 및 dApp 연결 기능을 제공합니다. 어떤 지갑을 선택하든 상관없지만, 중요한 점은 네트워크에 연결할 때 체인 ID가 5042인지 확인하는 것입니다.
아직 USDC가 없다면 어떻게 해야 할까요?
홍콩 독자들이 가장 흔히 선택하는 첫 단계는 홍콩 달러로 주요 암호화폐를 매수한 후 이를 환전하는 것입니다. 일반적인 절차는 인가받은 증권사에 계좌를 개설하여 비트코인이나 이더리움을 매수한 뒤, 자산을 자신의 지갑으로 인출하고, 이를 USDC로 환전한 다음, 마지막으로 목표 체인으로 전송하는 것입니다. 아직 이러한 입출금 경로가 마련되어 있지 않다면, 먼저 다음 내용을 참고하시기 바랍니다. 푸투 증권 계좌 개설 및 암호화폐 입출금 안내 기본 경로를 설정합니다.
지갑의 경우, Arc와 같은 새로운 체인을 이용하려면 멀티체인 기능을 지원하고, 내장형 DEX 및 자산 추적 기능을 갖춘 Web3 지갑이 필요합니다. 이는 단순히 브라우저 확장 프로그램 지갑을 사용해 체인별로 RPC를 수동으로 추가하는 것보다 훨씬 안정적입니다. 전체 설정 단계는 다음을 참고하시기 바랍니다. Bitget Wallet 사용법。
현재 Arc 생태계에는 무엇이 있을까요? 3단계 기회 지도
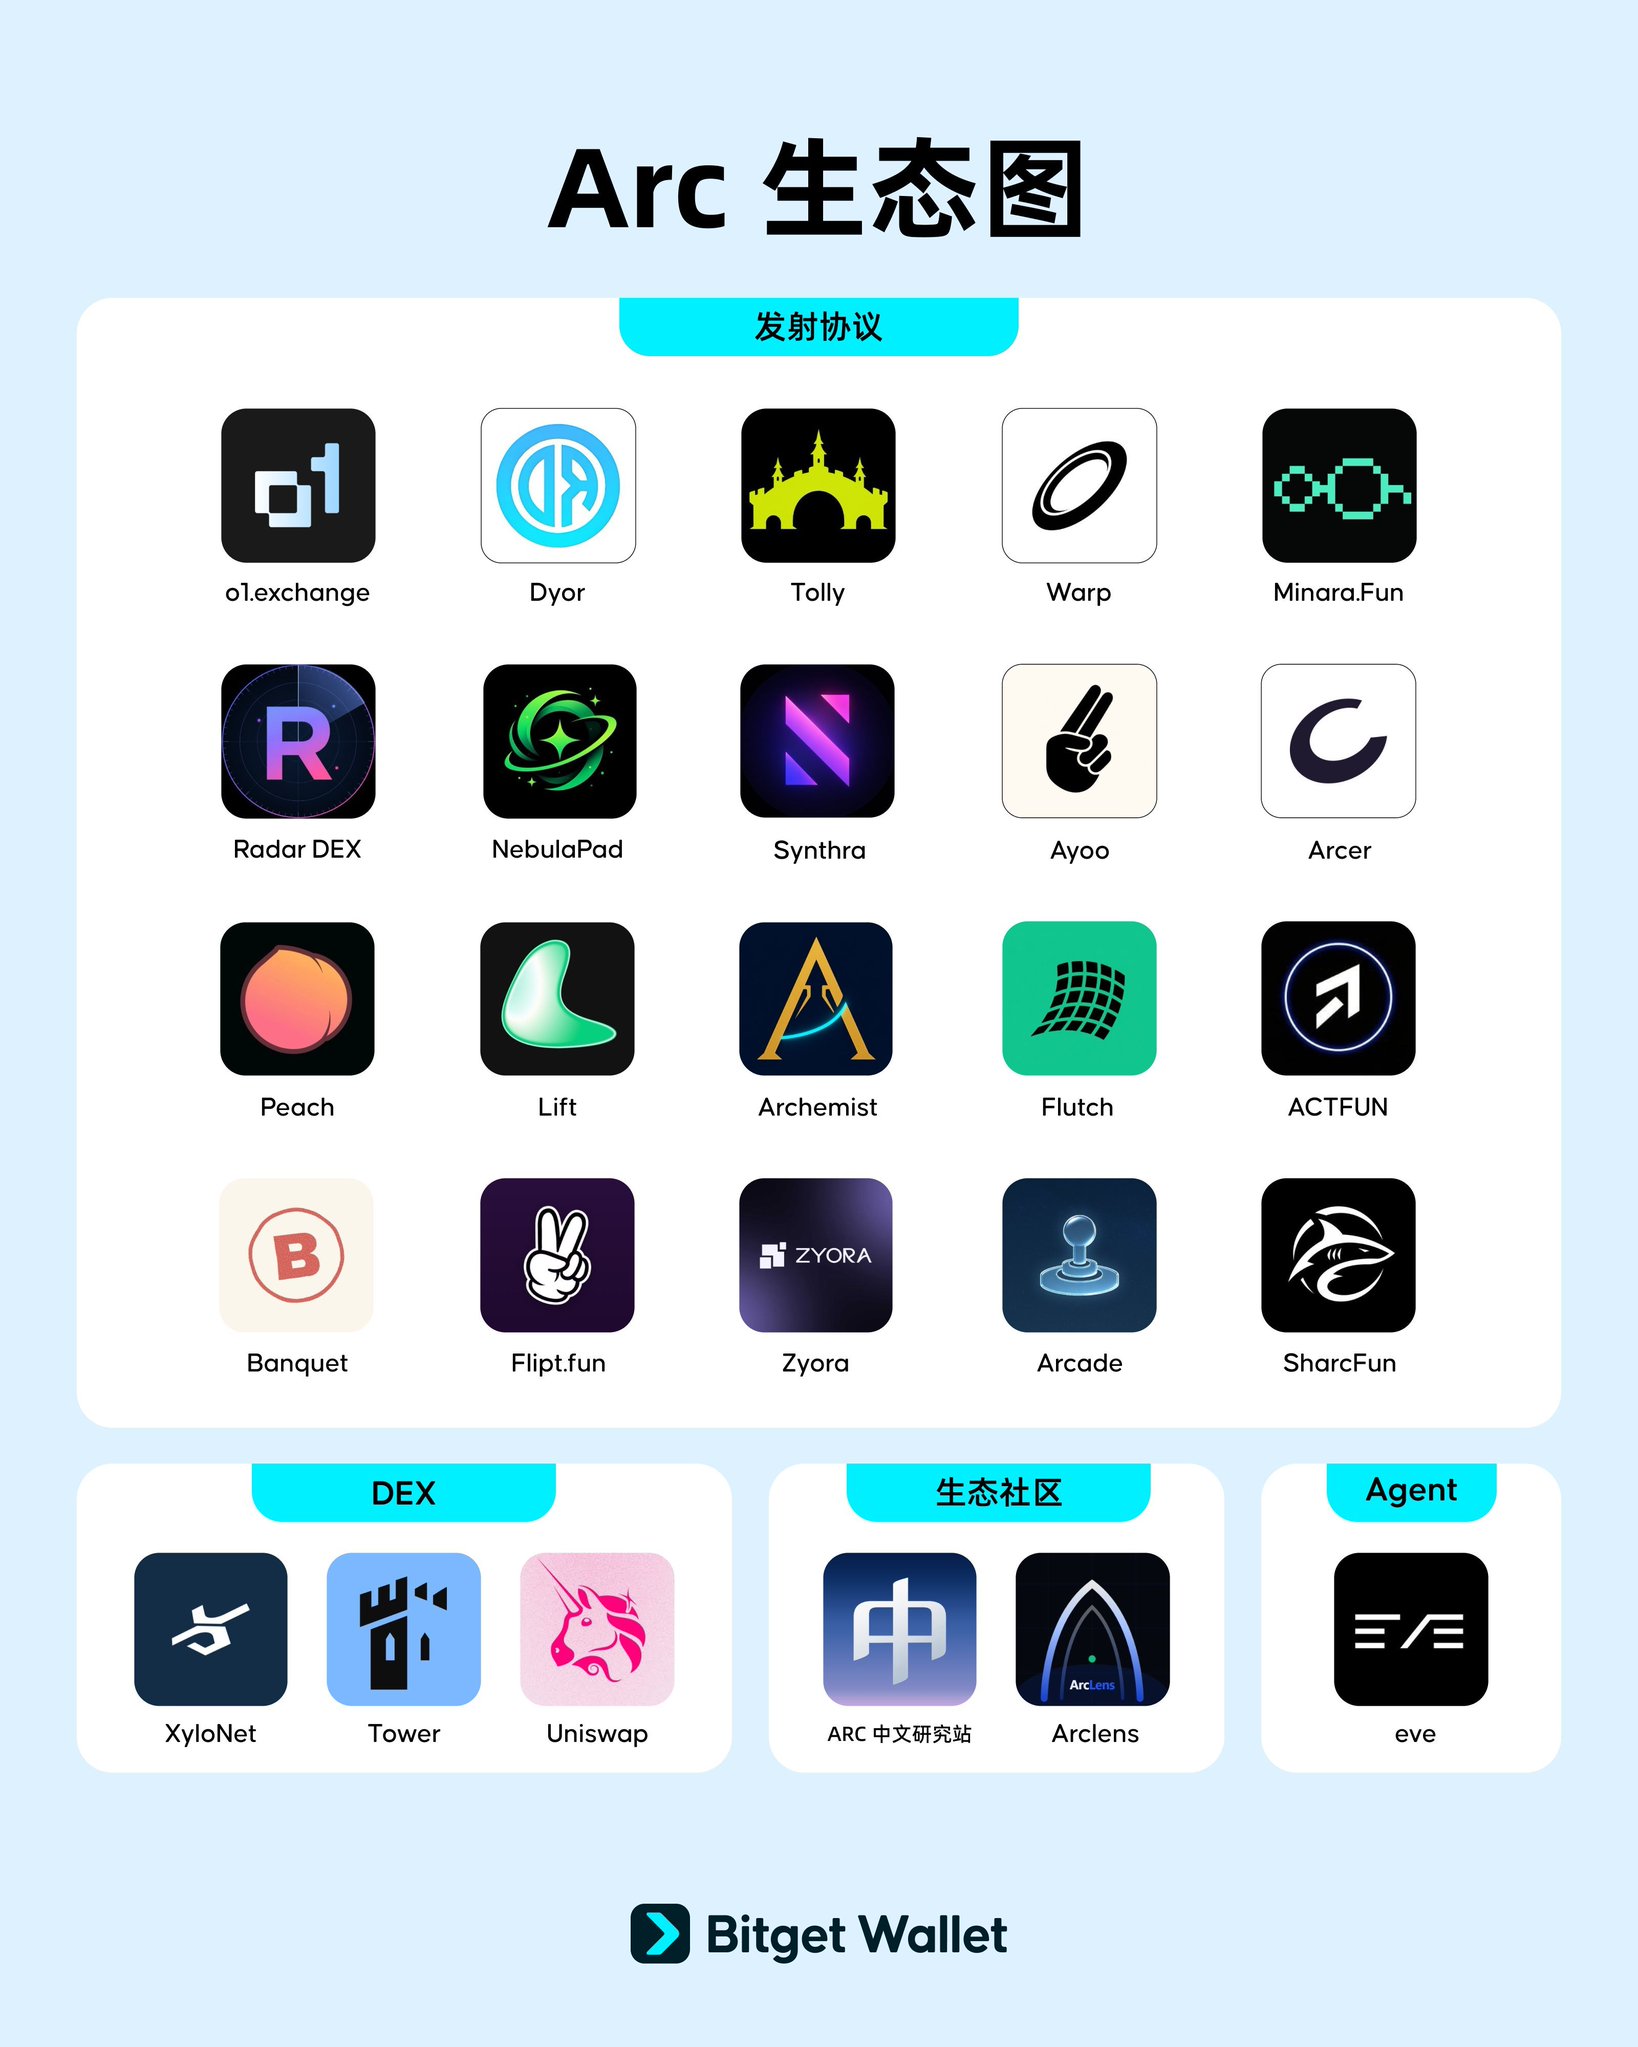
Arc 메인넷 출시 첫날의 생태계는 세 가지 계층으로 나누어 이해할 수 있습니다: 개척 계층의 밈과 런치패드, 애플리케이션 계층의 DeFi 프로토콜, 그리고 장기 계층의 토큰화 자산과 ARC 토큰 자체입니다. 이 세 계층의 위험, 시간적 규모, 참여 장벽은 완전히 다르며, 이를 혼동하는 것은 개인 투자자들이 가장 흔히 저지르는 실수입니다.
개척 단계: 발사대와 밈의 선점전
메인넷 출시 전, Arc의 프라이빗 메인넷에는 이미 토큰 발행 창구를 놓고 경쟁하는 여러 런치패드가 등장했습니다. 주요 플레이어는 다음과 같습니다: Tolly는 ‘졸업제 없음’ 방식을 채택하여, 전체 토큰을 USDC와 직접 유동성 풀을 구성해 잠그며, 거래 수수료는 약 1%입니다; Warp는 본딩 커브(Bonding Curve) 방식을 채택하여, 시가총액이 6.9만 달러에 도달하면 자체 DEX로 이전되며, 크로스체인 USDC 원클릭 구매를 지원한다. 현재까지 288개의 토큰이 발행되었으며, 누적 거래량은 약 210만 달러이다.
나머지 세 곳은 각기 독특한 특징을 가지고 있습니다. Long.supply는 Robinhood Chain상의 토큰화된 주식을 Arc에 매핑했으며, 487개의 토큰이 발행되었고, 크로스체인 주식 토큰의 가치는 약 120만 달러에 달합니다. Archemist는 ‘소셜 토큰 발행’을 주력으로 하며, X Bot을 통해 토큰 생성을 지원합니다. 창시자는 80%의 수수료 배분을 받을 수 있으며, 거래 규모는 약 46.8만 달러입니다; ArcPad는 본딩 커브(Bonding Curve)를 적용하지 않고, 유니스왑 V3에 직접 단방향 유동성을 배포하며, 프로토콜과 발행자가 각각 0.5%를 배분받습니다.
주요 밈 프로젝트의 경우, 이 글을 작성하는 시점에서 COOL의 시가총액은 약 231만~294만 달러, Architects는 약 82만~279만 달러, FatCatBatRatWifHat은 약 116만 달러이며, ARCAT은 약 71만 달러였습니다(출처에 따라 데이터 차이가 크며 변동도 매우 빠르므로, 대략적인 규모를 파악하는 데 참고하시기 바랍니다). 하지만 정말로 기억해야 할 숫자는 따로 있습니다:주요 밈 프로젝트의 유동성은 모두 10만 6천 달러 미만이다. 시가총액과 유동성이 심각하게 괴리되어 있어, 장부상 시가총액의 대부분이 허수이며, 조금만 큰 매도 주문이 들어와도 유동성 풀이 무너질 수 있다.
애플리케이션 계층: 출시 첫날에 서비스를 시작한 DeFi 프로토콜
애플리케이션 분야의 라인업은 훨씬 더 성숙해 보인다. 대출 부문에는 Aave, Morpho, Maple이 있으며, 거래 부문에는 Uniswap과 Aerodrome이 있고, 크로스체인 유동성 유입은 Enso가 담당합니다. 애플리케이션은 Enso를 통해 다른 체인의 유동성을 Arc로 이동시켜 직접 교환, 예금, 대출 및 레버리지 전략을 실행할 수 있습니다. 거래 터미널 측면에서는 Fomo, edgeX, RadarDEX가 유동성 수요를 담당하고 있습니다.
이 외에도 여러 도구형 프로젝트가 있습니다. Tower Exchange는 어그리게이터를, Hinkal Protocol은 프라이버시 레이어를, Orixa는 NFT 큐레이션 및 .arc 도메인(USDC로 구매 가능)을, Arclens는 프로젝트 리서치 도구를, ArcDEXScan은 거래 터미널을 제공합니다. 지갑 및 인프라 측면에서는 이미 MetaMask, Binance Wallet, Ledger, Kraken, Fireblocks 및 Chainlink가 지원되고 있습니다.
개인 투자자에게 있어 애플리케이션 계층의 기회는 ‘어떤 밈(Meme)에 베팅할 것인가’에 있는 것이 아니라, 초기 유동성 인센티브에 있습니다. 새로운 블록체인에서의 대출 및 시장 조성 수익률은 대개 첫 몇 달 동안 기존 블록체인보다 현저히 높은데, 이는 비교적 정량화 가능하고 통제 가능한 참여 방식입니다. 이러한 스테이블코인 수익 전략에 익숙하지 않다면, 먼저 다음을 참고해 보세요. 스테이블코인 이자 수익 창출 가이드 기본 틀을 마련한다.
장기적 관점: 토큰화된 자산 및 RWA 전략
장기적인 측면이야말로 Arc의 진정한 설계 목표입니다. BlackRock의 BUIDL 펀드는 Arc에 투자될 예정이며, WisdomTree는 WTGXX 및 CRDT와 같은 수익형 토큰화 투자 펀드를 제공합니다. 수익 측면에서는 Centrifuge, Superform, Securitize가 있으며, Securitize는 이미 30억 달러 이상의 자산을 토큰화했으며, BlackRock BUIDL, Apollo ACRED, KKR, Hamilton Lane, VanEck의 발행 파트너이기도 합니다.
시장 구조 역시 탄탄하게 갖춰져 있습니다. 시장 조성자 및 장외 거래업체로는 Auros, B2C2, Cumberland, Galaxy Digital, GSR, IMC, Keyrock, NONCO, Wintermute, Zodia Markets 등이 있으며, 수탁 기관으로는 BitGo, Copper, Taurus, Zodia Custody가 있으며, BNY 멜론 은행도 참여 가능성을 모색 중입니다.
이 단계의 시간 척도는 주가 아닌 년 단위로 측정됩니다. 이 단계는 Arc가 결국 토큰화된 자산의 주요 결제 장소가 될지 여부를 결정하며, 소매 투자자들이 이 단계에서 참여하는 방식은 대개 체인상의 밈(Meme)을 구매하는 것이 아니라 RWA 관련 자산을 통해 노출을 확보하는 것입니다. 이 분야의 전체적인 그림을 이해하려면 다음을 참고할 수 있습니다. RWA란 무엇이며 주목할 만한 분야별 프로젝트。
Arc의 인프라에는 어떤 점이 다른가? USDC를 가스 비용으로 활용, 아세컨드(asec) 수준의 최종성, FX 엔진
Arc의 기술 아키텍처는 세 가지 계층으로 구성됩니다. Malachite 합의 엔진은 약 350밀리초의 결정적 최종성을 제공하며, Reth 실행 계층은 완벽한 EVM 호환성을 제공하며, 프로토콜 계층에는 기관급 외환 엔진이 내장되어 있습니다. 이러한 조합은 기존 퍼블릭 체인에서는 상당히 드문데, 대부분의 체인은 외환 및 프라이버시 처리를 애플리케이션 계층에 맡기는 반면, Arc는 이를 인프라에 직접 통합하는 방식을 선택했습니다.
Malachite 컨센서스는 어떻게 서브초 단위의 최종성을 달성할 수 있나요?
Malachite는 Informal Systems가 개발한 고성능 Tendermint 비잔틴 내성 프로토콜 구현체입니다. 이 프로토콜이 나카모토식 합의와 가장 크게 다른 점은 ‘확정성’입니다. 블록이 검증자의 3분의 2 이상으로부터 서명을 받으면 즉시 확정되며, 롤백이 불가능하며, 전체 과정은 약 350밀리초 만에 완료됩니다.
이러한 설계의 전제는 검증자의 수가 통제되어야 하고 신원이 확인되어야 한다는 것입니다. 누구나 익명으로 참여할 수 있는 네트워크에서는 3분의 2의 서명을 신뢰할 수 있게 집계할 수 없습니다. 다시 말해, 아세컨드(asecond) 최종성과 허가형 검증자는 서로 독립적인 설계 선택지가 아니라, 동일한 기술적 절충안의 양면입니다. Arc의 중앙 집중화를 비판하는 어떤 주장이라도, 반드시 “그렇다면 결정론적 최종성을 포기할 용의가 있는가”라는 질문에 동시에 답해야 한다.
실행 계층에서 Reth는 무엇을 의미하나요?
Arc의 실행 계층은 Reth, 즉 이더리움 실행 계층의 Rust 언어 구현을 기반으로 하며, 표준 이더리움 JSON-RPC 인터페이스를 외부에 노출합니다. 이는 실질적으로 기존 솔리디티(Solidity) 스마트 계약을 수정 없이 Arc에 배포할 수 있으며, Hardhat, Foundry, ethers.js 등 이더리움 개발 도구 전체를 즉시 사용할 수 있고, MetaMask와 같은 지갑도 직접 연결할 수 있음을 의미합니다.
이는 Arc 생태계가 메인넷 출시 전부터 100개 이상의 빌더와 프로토콜을 모을 수 있었던 이유를 설명해 줍니다. 개발자는 새로운 언어를 배울 필요도, 계약을 다시 작성할 필요도 없어 마이그레이션 비용이 거의 제로에 가깝습니다. 새로운 체인에 있어 EVM 호환성은 가장 효과적인 콜드 스타트 전략입니다.
USDC를 가스비로 사용할 때의 요금 체계는 어떻게 작동하나요?
Arc의 수수료 모델은 이더리움의 EIP-1559를 기반으로 하지만, 블록마다 기본 수수료를 재계산하는 방식 대신 블록 사용률의 지수 가중 이동 평균을 채택하고 있습니다. 간단히 말해, 수수료 조정 반응 속도를 늦춘 것입니다. 일시적인 수요 급증으로 인해 수수료가 즉시 급등하지 않으며, 수수료 곡선이 더 완만하고 예측 가능해집니다.
에 따르면 Arc 공식 문서, ERC-20 전송의 기본 수수료 최저가는 약 0.001 달러이며, 기본 수수료에는 20,000 Gwei의 엄격한 상한선이 설정되어 있고, 블록당 3,000만 Gas의 처리 용량을 갖습니다. 정상적인 상황에서는 우선순위 수수료가 거의 0에 가깝습니다. 테스트넷 실측 결과, 평균 거래 비용은 약 0.004달러입니다.
투자자들이 주목해야 할 한 가지 세부 사항이 있습니다. 이더리움과 달리, Arc 기본 요금 소멸 없음, 기본 수수료와 우선 수수료는 전액 해당 블록의 수혜자에게 귀속됩니다. 이는 Arc가 이더리움과 같은 ‘사용량 증가 시 디플레이션’ 방식의 가치 축적 경로를 따르지 않으며, 네트워크의 경제적 가치가 토큰 보유자가 아닌 검증자에게 흘러간다는 것을 의미합니다. 이 점은 ARC 토큰의 가치를 평가할 때 매우 중요합니다.
내장된 FX 엔진과 선택 가능한 개인정보 보호 기능은 어떤 문제를 해결하나요?
Arc는 프로토콜 계층 내에 기관급 외환 엔진을 내장하고 있으며, 여기에는 가격 발견을 위한 RFQ(견적 요청) 시스템과 24시간 연중무휴 온체인 PvP(페이-퍼-페이) 결제가 포함됩니다. 전통적인 외환 시장의 결제 위험은 한쪽이 대금을 지급했으나 다른 쪽이 자산을 인도하지 않는 데서 비롯되는데, PvP 결제는 두 건의 인도를 원자적 거래로 묶어 구조적으로 이러한 위험을 제거합니다.
또 다른 설계는 선택적 개인정보 보호 기능으로, 사용자와 기업은 잔액 및 거래 내역을 선택적으로 숨길 수 있습니다. 이는 익명성을 위한 것이 아니라, 기업이 자체 규정 준수 의무를 이행하면서도 급여, 공급망 대금 지급, 거래 포지션 등 민감한 비즈니스 정보를 완전히 공개하지 않아도 되도록 하기 위함입니다. 기관 자금을 유치하려는 블록체인에게 있어, 완전한 투명성을 갖춘 원장은 사실 장점이 아니라 걸림돌입니다.
누가 Arc 노드를 운영하고 있는가? 창립 검증자와 허가제의 대가
Arc의 창립 검증자 명단은 이 체인의 가장 큰 장점이자 동시에 가장 큰 논란거리이기도 합니다. 이에 따르면 Circle 공식 보도자료, 창립 검증 기관은 총 11곳으로, BlackRock, DTCC, Galaxy, Global Payments, ICE(인터컨티넨탈 익스체인지), Mastercard, MoneyGram, SBI 그룹, 스탠다드차타드 은행, 스미토모 상사, Visa가 포함됩니다. 일부 언론에서는 12곳으로 보도했으나, 정확한 숫자는 공식 발표를 기준으로 합니다.
이 명단이 왜 중요한가?
이는 블록체인 역사상 기관 참여 비중이 가장 높은 제네시스 검증자 그룹일 수 있다. 블랙록(BlackRock)은 세계 최대의 자산운용사이며, DTCC는 미국 증권 청산의 핵심 인프라이고, ICE는 뉴욕증권거래소를 소유하고 있으며, 비자와 마스터카드는 전 세계 카드 결제 거래의 대부분을 처리하고 있다. 이 기관들이 직접 노드를 운영하려는 것은 단순히 ‘한 프로젝트에 투자하는 것’을 넘어, 이 블록체인에 자신들의 운영 명성을 걸고 있음을 의미합니다.
더 구체적인 신호는 향후 통합 계획입니다. 블랙록(BlackRock)의 BUIDL 토큰화 머니마켓펀드가 Arc에 도입될 예정이며, DTCC의 토큰화 서비스는 2027년 하반기에 통합될 것으로 예상됩니다. 특히 후자는 주목할 만합니다. DTCC가 실제로 수탁 자산을 Arc로 이전한다면, 9월 16일의 메인넷 출시 자체가 아니라 바로 그 시점이 이 블록체인의 성패를 가르는 진정한 분수령이 될 것입니다.
허가제 검증자의 대가는 무엇인가?
비판의 목소리는 상당히 날카로웠다. Cinneamhain Ventures의 파트너인 Adam Cochran은 X를 통해 Arc가 “L1이 아니며, 이를 L1이라고 부르는 것은 모욕적인 일”이라고 단언했으며, Circle이 USDC를 루트 토큰으로 사용하는 설계 하에서는 “충실한 검증자가 될 경제적 유인이 영원히 존재하지 않기 때문에, 어쩔 수 없이 이를 사설 컨소시엄으로 만들어야만 했다”고 지적했다. 그는 Arc를 “사전에 승인된 검증자들로 구성된 사설 컨소시엄 체인”이라고 묘사했다.
이 비판은 구체적인 수학적 근거를 바탕으로 합니다. 비잔틴 내결함성 합의 체계 하에서, 12명의 검증자로 구성된 네트워크에서 단 4명만 공모해도 전체 네트워크가 마비될 수 있으며, 8명이 공모하면 원장을 조작할 수 있습니다. 게다가 이 검증자들은 달러로 표시된 USDC 수수료를 수령하기 때문에, 달러 체제와 독립된 경제적 견제 장치가 부족하다. 규제 당국이 특정 주소의 자산을 동결하도록 요구할 경우, 이러한 구조 하에서는 저항할 여지가 거의 없다.
규제 체계가 Arc의 설계에 어떤 영향을 미쳤는가?
Arc의 많은 설계 요소는 Circle의 자유로운 선택이 아니라 규제의 직접적인 결과물입니다. 이미 발효된 GENIUS 법안은 스테이블코인 발행자에게 여러 가지 의무를 부과하고 있으며, 그중 자금세탁방지(AML) 및 고객 신원 확인(KYC)은 의무 사항으로 규정되어 있어, 이는 프로토콜 내에 블랙리스트 메커니즘이 내장되도록 직접적인 원인이 되었습니다. 또한 이자 지급 금지 조항은 USDC가 네이티브 가스(Gas)임에도 불구하고 보유자에게 이자를 지급하지 않는 이유입니다.
현재 심의 중인 CLARITY 법안이 통과될 경우, 토큰화된 증권 및 DTCC의 2027년 통합에 법적 근거를 마련해 줄 것입니다. 하지만 이 사안의 불확실성은 상당히 높습니다. 이 글을 작성하는 시점에서 Polymarket에서 해당 법안 통과에 대한 배당률은 약 16%에 불과합니다. 다시 말해, Arc의 가장 가치 있는 장기적 전망은 현재 여전히 예정대로 이루어질 가능성이 낮은 입법 결과에 달려 있다. 이는 Arc를 평가할 때 가장 간과되기 쉬운 변수다.
Arc의 주류 활용 방식은 법정화폐 연동 스테이블코인이 될까요?
Arc에서 가장 과소평가되기 쉬운 스토리는 밈(Meme)이 아니라, 비달러 법정화폐 스테이블코인입니다. Circle은 Arc에서 StableFX 및 파트너 스테이블코인 프로그램을 출시했으며, 첫 번째 단계에서는 일본 엔화(JPYC), 한국 원화(KRW1), 캐나다 달러(QCAD), 호주 달러(AUDF), 브라질 레알(BRLA), 멕시코 페소(MXNB), 필리핀 페소(PHPC)가 포함되며, 각각 JPYC, BDACS, Stablecorp, Forte, Avenia, Juno, Coins.ph에서 발행한다.
이 자산들은 Arc에 내장된 FX 엔진과 동일한 설계 체계에 속합니다. 다중 통화 스테이블코인과 RFQ(견적 요청) 기능, 24시간 PvP(피어 투 피어) 결제를 통해야만 Arc는 진정한 크로스보더 외환 업무를 수행할 수 있습니다. 이것이 바로 Arc와 Robinhood Chain의 토큰화된 주식이라는 콘셉트 간의 가장 큰 차이점입니다. 후자는 자산 상품을 제공하는 반면, 전자는 통화 간의 통로를 제공합니다.
개인 투자자에게 있어 이 서사에 참여하는 방식은 밈(Meme)과는 완전히 다릅니다. 그 가치는 단기적인 가격 변동이 아니라 환전 비용에 있습니다. 전통적인 해외 송금에 내재된 스프레드는 대개 백분율 단위로 계산되지만, 온체인 PvP 결제를 통해 이 비용을 수수료 수준까지 낮출 수 있습니다. 필리핀, 멕시코, 한국과 같이 송금 거래량이 많은 시장이 가장 먼저 실질적인 채택이 이루어질 가능성이 높습니다.
Arc가 Robinhood Chain의 밈 시세를 복제할까요?
그럴 가능성은 거의 없습니다. 당시 Robinhood Chain의 밈 열풍은 네 가지 조건이 동시에 충족되어야만 가능했는데, Arc는 이 네 가지 조건 중 어느 하나도 충족하지 못했습니다. 이러한 대조를 이해하는 것이 어떤 단일 토큰을 쫓는 것보다 훨씬 더 가치가 있습니다.
Robinhood Chain은 당시 어떤 조건을 바탕으로 했나요?
첫째, 운영사가 직접적인 이익을 얻는다——Robinhood는 거래량에서 수익을 창출하므로, 열기를 고조시킬 동기가 있다. 둘째, 기성 소매 고객 유입 경로가 마련되어 있다——수천만 명의 사용자를 보유한 앱을 통해 직접 트래픽을 유도한다. 셋째, 투기 대상이 되는 자산이 있다는 점입니다. 넷째, 자기 강화적 순환이 형성된다는 점입니다. 즉, 가격 상승이 더 많은 사용자를 끌어들이고, 더 많은 사용자가 가격을 더욱 끌어올립니다.
Arc는 왜 복제하기 어려운가?
항목별로 비교해 보면, Arc의 구조는 정반대입니다. 운영 주체 측면에서, 검증인은 BlackRock, DTCC, Visa와 같은 기관들로, 이들의 평판 유인은 밈 투기와 완전히 상반되므로 투기 열기에 힘을 실어줄 리가 없습니다. 소매 투자자 접근성 측면에서, Arc는 자체 앱이나 거래소 프런트엔드를 갖추지 않아 개인 투자자들은 반드시 다른 경로를 통해 접속해야 한다. 투자 대상 측면에서, ARC 토큰은 아직 발행되지 않아 핵심 투기 대상이 부족하다. 순환 구조 측면에서, 프로토콜 계층 설계 자체가 MEV 조작을 억제하므로 전형적인 투기 선순환 구조를 형성하기 어렵다.
보다 실질적인 제약은 유동성이다. 앞서 언급했듯이, 현재 상위 밈 코인의 유동성은 10.6만 달러 미만이다. 단기적으로 상승세가 나타나더라도 이러한 유동성 수준에서는 가격이 극도로 취약하여, 상승과 하락이 모두 매우 빠르게 진행된다. Arc의 초기 단계를 ‘소액으로 물살을 가늠해 보는 실험장’으로 이해하는 것은 타당하지만, 이를 ‘차세대 로빈후드(Robinhood)의 부의 효과’로 해석하는 것은 구조적 사실과 맞지 않습니다.
ARC 토큰과 에어드랍: 알려진 사실, 알려지지 않은 사실, 그리고 스스로 추측해서는 안 되는 부분
이 글을 작성하는 시점을 기준으로, ARC 토큰은 아직 공개 발행되지 않았으며, Circle 측에서 공식적으로 확인한 에어드랍 계획도 없습니다. 시중에 떠도는 모든 ‘Arc 에어드랍 가이드’는 커뮤니티의 추측에 불과합니다. 어떤 것이 공개된 사실이고 어떤 것이 추측인지 명확히 구분하는 것이 함정에 빠지지 않는 첫걸음입니다.
지금까지 밝혀진 사실은 무엇인가요?
Circle은 2026년 5월 11일 ARC 백서를 발표하고, 2억 2,200만 달러 규모의 토큰 사모 사전 판매를 완료했다고 밝혔으며, 완전 희석 기준 기업 가치는 30억 달러이며, 단가는 0.30달러, 7억 4천만 개가 배정되어 총 100억 개의 초기 공급량의 약 7.4%를 차지한다. 이번 라운드는 a16z crypto가 주도했으며, BlackRock, Apollo, ICE(인터컨티넨탈 익스체인지) 등 기관들이 참여했다.
배분 측면에서, 생태계는 60%를 차지하며(토큰 판매, 개발자 지원, 성장 계획 및 광범위한 참여 포함), Circle은 25%를 보유합니다. ARC는 네트워크의 조정 메커니즘으로 기능하며, 허가형 합의(Proof-of-Permission)에서 지분형 합의(Proof-of-Stake)로의 전환, 거버넌스, 수수료 분배를 지원한다. 검증자는 인플레이션 발행 및 수수료 수입에서 전환된 ARC를 통해 보상을 받게 된다.
지금까지 어떤 주요 매개변수들이 알려지지 않았는가?
알려진 것보다 알려지지 않은 부분이 더 많으며, 이 모든 것이 가격을 결정하는 핵심 요소입니다. 초기 인플레이션율, 감쇠 곡선, 잠금 해제 일정, 토큰 생성 이벤트 날짜, 상장 계획, 에어드랍의 유무 및 관련 규칙 등 모든 사항이 아직 공개되지 않았습니다. 서클(Circle)의 설명은 “토큰이 인센티브, 거버넌스, 보안 및 유용성을 어떻게 뒷받침할 수 있을지 지속적으로 모색하고 있다”는 수준에 그치고 있다.
흔히 오해받는 한 가지 점을 반드시 강조해야 합니다:ARC 토큰은 USDC를 대체하여 가스 토큰이 되지 않을 것입니다.. 현행 설계에 따르면, USDC는 여전히 수수료 지불 수단이며, ARC의 역할은 검증자 경제 및 거버넌스에 있습니다. “ARC가 가스 수요의 원천이 될 것”이라는 전제를 바탕으로 한 어떠한 가치 평가 추론도 공식적으로 발표된 설계와 일치하지 않습니다.
에어드롭 전망을 어떻게 봐야 할까요?
커뮤니티 차원에서는 실제로 포인트 적립 이벤트가 진행되고 있습니다. 예를 들어 Arc House 포인트나 Architects 포인트 등이 있으며, 일반적인 참여 방법으로는 테스트넷 토큰 수령, 스마트 계약 배포, 거래 전송, NFT 발행 등이 있습니다. 이러한 활동 자체는 비용이 들지 않으며, 투자하는 것은 시간뿐이므로 가벼운 투자 전략으로 삼는 것도 나쁘지 않습니다.
하지만 두 가지를 분명히 해야 합니다. 첫째, Circle은 포인트와 에어드랍 간의 대응 관계를 확인한 적이 없습니다. 둘째, 잠금 해제 및 인플레이션 데이터가 없는 상황에서 ARC 상장 가격에 대한 어떠한 예측도 근거가 부족합니다. 에어드롭을 ‘무료의 낙관적 옵션’으로 보는 것은 합리적인 사고방식이지만, 이를 ‘확실한 수익’으로 간주하는 것은 오판이다.
Arc에서 가장 주의해야 할 위험 요소는 무엇인가요?
Arc의 위험은 “이 체인이 실패할지 여부”에 있는 것이 아닙니다. BlackRock과 Visa가 노드를 운영하고 있기 때문에 기술적 실패의 가능성은 매우 낮습니다. 진정한 위험은 개인 투자자들이 “기관급 인프라의 성공”을 “자신이 보유한 자산의 가치 상승”으로 오해하기 쉬우며, 이 두 가지 사이에는 필연적인 관계가 없다는 점에 있습니다.
구조적 위험: 중앙 집중화와 단일 검열 지점
허가형 검증자는 네트워크 수준에서 실행 가능한 검열 능력이 존재함을 의미합니다. 프로토콜 계층에 블랙리스트가 내장되어 있고, 검증자의 신원이 공개되며 규제를 받는다는 점은 기관에게는 매력적이지만, 검열에 저항하려는 사용자에게는 치명적인 단점입니다. 만약 여러분의 사용 시나리오가 검열 저항과 관련되어 있다면, Arc는 설계상 여러분에게 적합하지 않습니다. 이는 결함이 아니라 선택과 집중의 문제입니다.
동시에, 검증자의 경제적 인센티브는 전적으로 달러로 산정되므로 달러 체계와 독립적인 견제 장치가 부족합니다. 전체 블록체인의 운명은 Circle의 기업 존속 여부와 미국 스테이블코인 규제 방향에 밀접하게 묶여 있습니다. 이는 중앙화된 단일 지점 위험으로, USDC 자체를 보유하는 데 따르는 위험과 상당 부분 겹칩니다.
시장 위험: 유동성 부족 및 가짜 투자 대상
초기 생태계의 유동성은 극도로 취약하며, 앞서 언급한 10.6만 달러의 유동성 상한선이 가장 직접적인 경고 신호입니다. 이 외에도, 신규 체인이 출시되는 시기는 사기 사건이 빈번하게 발생하는 시기입니다. 가짜 공식 웹사이트, 동명의 가짜 코인, 악의적인 스마트 계약 권한 부여 등이 집중적으로 발생합니다. 도메인 확인, 공식 채널을 통해서만 계약 주소를 확보하고, 서명 전에 거래 내역을 하나하나 꼼꼼히 검토하는 등 이러한 기본 수칙은 Arc 출시 첫 주에 특히 중요합니다.
또한 유의해야 할 점은, 현재 프라이빗 메인넷에서 거래 가능한 자산은 모두 공식적인 보증을 받지 않았으며, Circle은 어떠한 생태계 토큰도 인정하지 않는다는 것입니다. ‘Circle 제품’이라는 신뢰감을 체인상의 임의의 밈이나 런치패드에 그대로 전가하는 것은 전형적인 브랜드 후광에 대한 오판입니다.
정보 위험: 데이터 기준의 불일치
Arc의 테스트넷 거래 데이터는 통계 기준에 따라 차이가 매우 크며, 1억 건 이상에서 5억 건까지 다양한 수치가 인용되고 있는데, 이는 주로 통계 기간의 차이와 비공개 메인넷과 공개 테스트넷을 합산하여 계산했는지 여부에 기인합니다. 독자 여러분에게 중요한 점은 어느 수치가 맞느냐가 아니라, 이러한 수치 자체가 한 블록체인의 실제 사용 현황을 판단하는 데 적합하지 않다는 사실입니다.
이 사건의 의미는 단순한 숫자 그 자체에 그치지 않습니다. 이는 단일 기업이 주도하고 초기 데이터가 주로 해당 기업에 의해 공개되던 블록체인에서는 외부 검증 경로가 제한적이라는 점을 우리에게 상기시켜 줍니다. Arc의 성공 여부를 판단할 때는 독립적으로 검증 가능한 지표—실제 자금 유입량, 실제 결제 업무 비중, 초기 경제 매개변수가 예정대로 공개되었는지 여부, 그리고 DTCC가 2027년 하반기에 진정으로 통합을 완료했는지 여부—를 살펴봐야 하며, 온체인 거래 건수처럼 부풀리기 쉬운 수치는 고려 대상에서 제외해야 한다. 만약 여러분이 직접 온체인 실제 자금 흐름을 추적하고 싶다면, 먼저 다음 사항을 파악해 두시기 바랍니다. 자금 흐름을 추적하는 무료 온체인 도구 의 기본 방법.
자주 묻는 질문
질문: Arc 퍼블릭 체인을 사용하려면 ARC 토큰을 구매해야 하나요?
필요하지 않습니다. Arc는 USDC를 기본 가스 토큰으로 사용하며, 모든 수수료는 미국 달러로 책정됩니다. ARC 토큰은 아직 공개 발행되지 않았으며, 검증자 인센티브 및 거버넌스를 위한 목적으로 사용될 뿐, 수수료 지불용이 아닙니다. “먼저 ARC를 구매해야만 체인에 올릴 수 있다”는 주장은 근거가 없습니다.
질문: Arc 메인넷은 언제 출시되나요? 지금 참여할 수 있나요?
Arc 메인넷은 2026년 9월 16일에 오픈됩니다. 그 전까지는 프라이빗 메인넷 단계로, 온체인 USDC는 장외시장을 통해 취득해야 하며, 약 1.8 대 1의 프리미엄과 약 3%의 수수료가 추가됩니다. 공용 메인넷과 공식 크로스체인 채널이 개방된 후, 정상적인 비용으로 진입하는 것을 권장합니다.
질문: Arc 퍼블릭 체인에서 에어드랍이 있을 예정인가요?
Circle은 현재까지 어떠한 에어드랍 계획도 확인하지 않았습니다. 기존의 Arc House 포인트와 Architects 포인트는 커뮤니티 활동의 일환이며, 공식적으로 포인트와 에어드랍 간의 연관성에 대해 설명한 바 없습니다. 인플레이션율, 잠금 해제 일정, 토큰 생성 이벤트 날짜가 모두 공개되지 않았기 때문에, 에어드랍 가치에 대한 어떠한 예측도 근거가 부족합니다.
질문: Arc는 진정한 탈중앙화 블록체인인가요?
아닙니다. Arc는 허가형 검증자 체계를 채택하고 있으며, 11개의 창립 검증자는 Circle이 선정했고, 규제 요건을 충족하기 위해 프로토콜 계층에 블랙리스트가 내장되어 있습니다. 비잔틴 내결함성 합의 하에서는 소수의 검증자가 공모하기만 해도 네트워크에 영향을 미칠 수 있습니다. Arc가 얻은 것은 확정성 및 최종성과 기관 규정 준수이며, 그 대가로 무허가 특성을 희생했습니다.
질문: 개인 투자자가 Arc에 참여하는 가장 합리적인 방법은 무엇인가요?
위험 감수 능력에 따라 세 단계로 나뉩니다. 개척 단계의 밈(Meme)과 론치패드의 유동성은 10만 6천 달러 미만으로, 소액으로 시험해 보는 데에만 적합합니다. 애플리케이션 단계의 DeFi 초기 유동성 인센티브는 상대적으로 정량화하기 쉬우며, 비교적 안정적인 선택입니다. 장기 단계의 RWA와 ARC 토큰은 시간 척도가 연 단위로 계산되므로, 속도보다는 인내가 필요합니다.
질문: Arc의 성공 여부를 가늠하는 핵심 지표는 무엇입니까?
9월 16일 메인넷 출시가 아니라, 2027년 하반기 DTCC가 토큰화된 자산의 수탁 통합을 실제로 완료할 수 있을지 여부입니다. 그 전까지 주목해야 할 점은 초기 경제 매개변수의 공개 여부, 실제 자금 유입량, 그리고 실제 결제 업무가 차지하는 비중이며, 온체인 거래 건수는 아닙니다.
다음 단계
Arc 공용 블록체인은 ‘기관급 결제 인프라’와 ‘초기 온체인 투자 플랫폼’이라는 두 가지 정체성을 하나의 체인에 통합했으나, 이 두 정체성의 시간적 규모, 위험 구조 및 참여 방식은 완전히 다릅니다. 진정으로 중요한 판단은 ‘시장에 진입할지 말지’가 아니라 ‘어느 계층에 참여하고자 하는지’입니다. 장기 계층에 대한 확신을 바탕으로 개척 계층의 포지션을 정당화하는 것은 이번 라운드에서 가장 흔히 저지르는 실수입니다.
Arc를 직접 체험해 보기로 결정했다면, 먼저 멀티체인 기능을 지원하는 Web3 지갑을 준비하고, 첫 USDC 입금액은 완전히 잃어도 상관없는 금액으로 제한하세요. 다음은 관련 읽을거리입니다. RWA란 무엇이며 주목할 만한 분야별 프로젝트, Arc가 장기적으로 진정으로 공략하려는 시장이 어디인지 파악한다.