

Arc パブリックチェーンとは何ですか?Circle はなぜ独自の L1 を構築しようとしているのでしょうか?
Arc パブリックチェーンは、USDCの発行元であるCircleが独自に開発したEVM互換のLayer 1ブロックチェーンであり、USDCで直接ガス代を支払う仕組みを採用しており、ステーブルコインによる決済、実世界資産のトークン化、および外国為替決済に特化しています。そのパブリックメインネットは2026年9月16日に正式に公開され、創設バリデーターにはブラックロック、Visa、Mastercard、米国証券決済清算機構(DTCC)などの伝統的な金融大手が名を連ねています。
Arcのポジショニングは、市場で一般的に見られる汎用型パブリックチェーンとどのように異なるのでしょうか?
このブロックチェーンのポジショニングは、市場で一般的に見られる汎用型パブリックチェーンとは根本的に異なります。Solanaは高スループットな小売取引体験を追求し、イーサリアムは許可不要のイノベーションの最大化を追求していますが、Arcは設立当初から自らを「決済ネットワーク」と位置づけてきました。Circleの公式発表によると、製品説明中国では「インターネットの経済オペレーティングシステム」と呼ばれており、その対象となる分野は決済、清算、外国為替、資本市場であり、ブロックチェーン上での投機ではない。
このポジショニングの違いを理解することが、Arcに関連するあらゆる機会を判断するための前提となります。以下では、まずCircleが独自ブロックチェーンを構築した真の動機を分析し、その後、インフラの設計、エコシステムの現状、トークンの状況、そして実際の参加コストについて、段階的に検証していきます。
Circleがイーサリアム上でUSDCを発行することには、どのような問題があるのでしょうか?
Circleが独自ブロックチェーンを構築した最初の動機は、「2つの通貨を保有するコスト」でした。企業がイーサリアムやソラナ上でUSDCを利用するには、USDC自体を保有するだけでなく、手数料を支払うためにETHやSOLを追加で購入・保有しなければなりません。米ドルでのみ決済を行いたいクロスボーダーEC事業者や決済サービスプロバイダーにとって、これはバランスシート上に変動の激しい暗号資産のポジションを強制的に設けることに等しく、財務面でもコンプライアンス面でも説明が困難となる。
Arcの解決策は、USDCをネイティブなガス代トークンとして直接機能させることである。すべての手数料は米ドル建てで、企業のオンチェーンコストは損益計算書に直接計上できるため、手数料支払いのために通貨価格のリスクを負う必要がありません。これは一見、ユーザー体験の最適化に過ぎないように見えますが、実際には、機関がステーブルコインによる決済を採用する際の構造的な障壁を取り除いたことになります。
なぜ従来の清算機関はブロックの再構成を受け入れられないのか?
2つ目の動機はより技術的なものですが、その影響はより深遠です。イーサリアムやビットコインのようなブロックチェーンにおいて、取引がブロックに組み込まれたからといって、それが最終的な確定を意味するわけではありません。ネットワーク上により長い別のチェーンが出現した場合、元のブロックは置き換えられてしまいます。これがいわゆる「ブロック再編成」です。個人投資家にとっては、数ブロック分待てば確認されるだけのことですが、DTCCのように毎日数兆ドル規模の証券清算を処理する機関にとっては、「決済後も取り消される可能性がある」というのは、法的にも会計上も受け入れられません。
Arcは、確定性のある最終性を備えたコンセンサス設計を採用しており、取引は3分の2のバリデーターの署名を得た時点で確定し、変更不可能となる。これによりリオーガナイゼーションのリスクは排除されるが、その代償として、バリデーターの集合は有限でなければならず、その身元は事前に判明している必要がある。チェーン全体の設計におけるトレードオフは、基本的にこの点から派生している。
Circleの3つ目の動機は何ですか?
3つ目の動機は、コントロール権です。他社のブロックチェーン上で運営を行うということは、基盤となるプロトコルのハードフォーク、MEVによる混雑、ガス料金の急騰、さらにはガバナンスの方向性の変化に至るまで、すべてがCircleのコントロール範囲外となることを意味します。USDCの現在の規模は約650億米ドルで、ステーブルコイン市場シェアの約24%を占めており、Tetherの約1,648億米ドルに次ぐ規模である。ある資産の規模がこのレベルに達した場合、決済の命脈を制御不能なインフラに委ねること自体が、運営上のリスクとなります。
注目すべき点は、Circleが他のブロックチェーンからUSDCを引き揚げていないことだ。Arcは「追加」であり、「置き換え」ではない。USDCは依然として20以上のネットワークで流通しており、Arcが狙っているのは、機関向け決済という、これまでブロックチェーン上には存在しなかった全く新しいビジネス領域である。
個人投資家は実際にどのようにArcに参加できるのか?参入コストと操作手順
Arcのメインネットはすでに公開されており、参入のハードルは実際には多くの新規ブロックチェーンよりも低い。USDC自体がガス代として利用できるため、事前にネイティブトークンを購入する必要はない。公式のクロスチェーンチャネルが開通したことで、プレミアムもすでに解消されている。本当に注意すべきなのは参入コストではなく、参入後に何を購入するかだ。
Arc チェーン上で USDC を入手する正しい方法は何ですか?
すでにUSDCをお持ちの場合、手順は多くのチュートリアルで説明されているよりも簡単です。ウォレットをArcに切り替え、内蔵のクロスチェーン機能を使って、イーサリアム、BNB Chain、Solanaといったチェーンから直接送金するだけで、ワンクリックで完了します。USDC自体がArcのガス代として機能するため、入金され次第すぐに利用可能です。別途手数料用のトークンを用意する必要も、どのクロスチェーンブリッジを使うかを調べる必要もありません。
お使いのウォレットにArcが組み込まれていない場合は、手動で追加するために以下の項目を入力してください:ネットワーク名「Arc」、チェーンID「5042」、ガストークン「USDC」、RPCノード「rpc.mainnet.arc.io」。チェーンIDは必ず確認してください。同じ名前の「ARC Mainnet」という別のチェーンID(1243)が存在しますが、これはCircleとは無関係です。
メインネット公開前のあのプレミアムについては、もはや参考価値はありません。当時、Arc版のUSDCは「Unstable」という独立したサードパーティのOTC市場を通じてしか入手できず、相場は一時1.8対1に3%の手数料が上乗せされた水準にまで達していました。公式のクロスチェーンチャネルが開通すると、アービトラージによって価格差は解消されました。これは、1:1で全額償還可能なステーブルコインであれば必然的な結果です。もし今なお、Arc上のUSDCをプレミアムを払って購入するよう勧められることがあれば、それは危険信号だと考えてください。
Bitget Wallet を使用して USDC を Arc へクロスチェーン転送する完全な手順
用 Bitget Wallet そのメリットは明白です。Arcの公式RPCが組み込まれているため、切り替えるだけで利用でき、パラメータを手動で入力する必要がありません。そのため、RPCを間違えて貼り付けたり、同名のチェーンを誤認したりするリスクもありません。初日から、イーサリアム、BNB Chain、Solanaなど10以上のチェーンからのワンクリックでの送金に対応しています。実際の操作はわずか6ステップです:
- Arc に参加する:Bitget Wallet を起動し、「Wallet」ページに移動します。右上のネットワークアイコンをタップし、「Arc」を選択して参加します。チェーン ID 5042 が自動的に入力されます。
- ソースの選択:下部の「Trade」をタップし、上部でご利用中のチェーンとUSDCを選択してください。
- 対象の選択:下から「Arc」と「USDC」を選択し、金額を入力してください。
- 詳細の確認:画面には為替レート、予想入金額、手数料、スリッページ、価格への影響が表示されますので、項目ごとにしっかりと確認してください。
- 取引を送信:ウォレットの残高が十分であることを確認し、「Confirm」を押してください。
- 入金の確認:Circleの認証サービスがソースチェーンの焼却取引を確認するまで、通常は約1分程度かかります。入金確認後は、ウォレットの画面だけでなく、explorer.arc.io で確認してください。
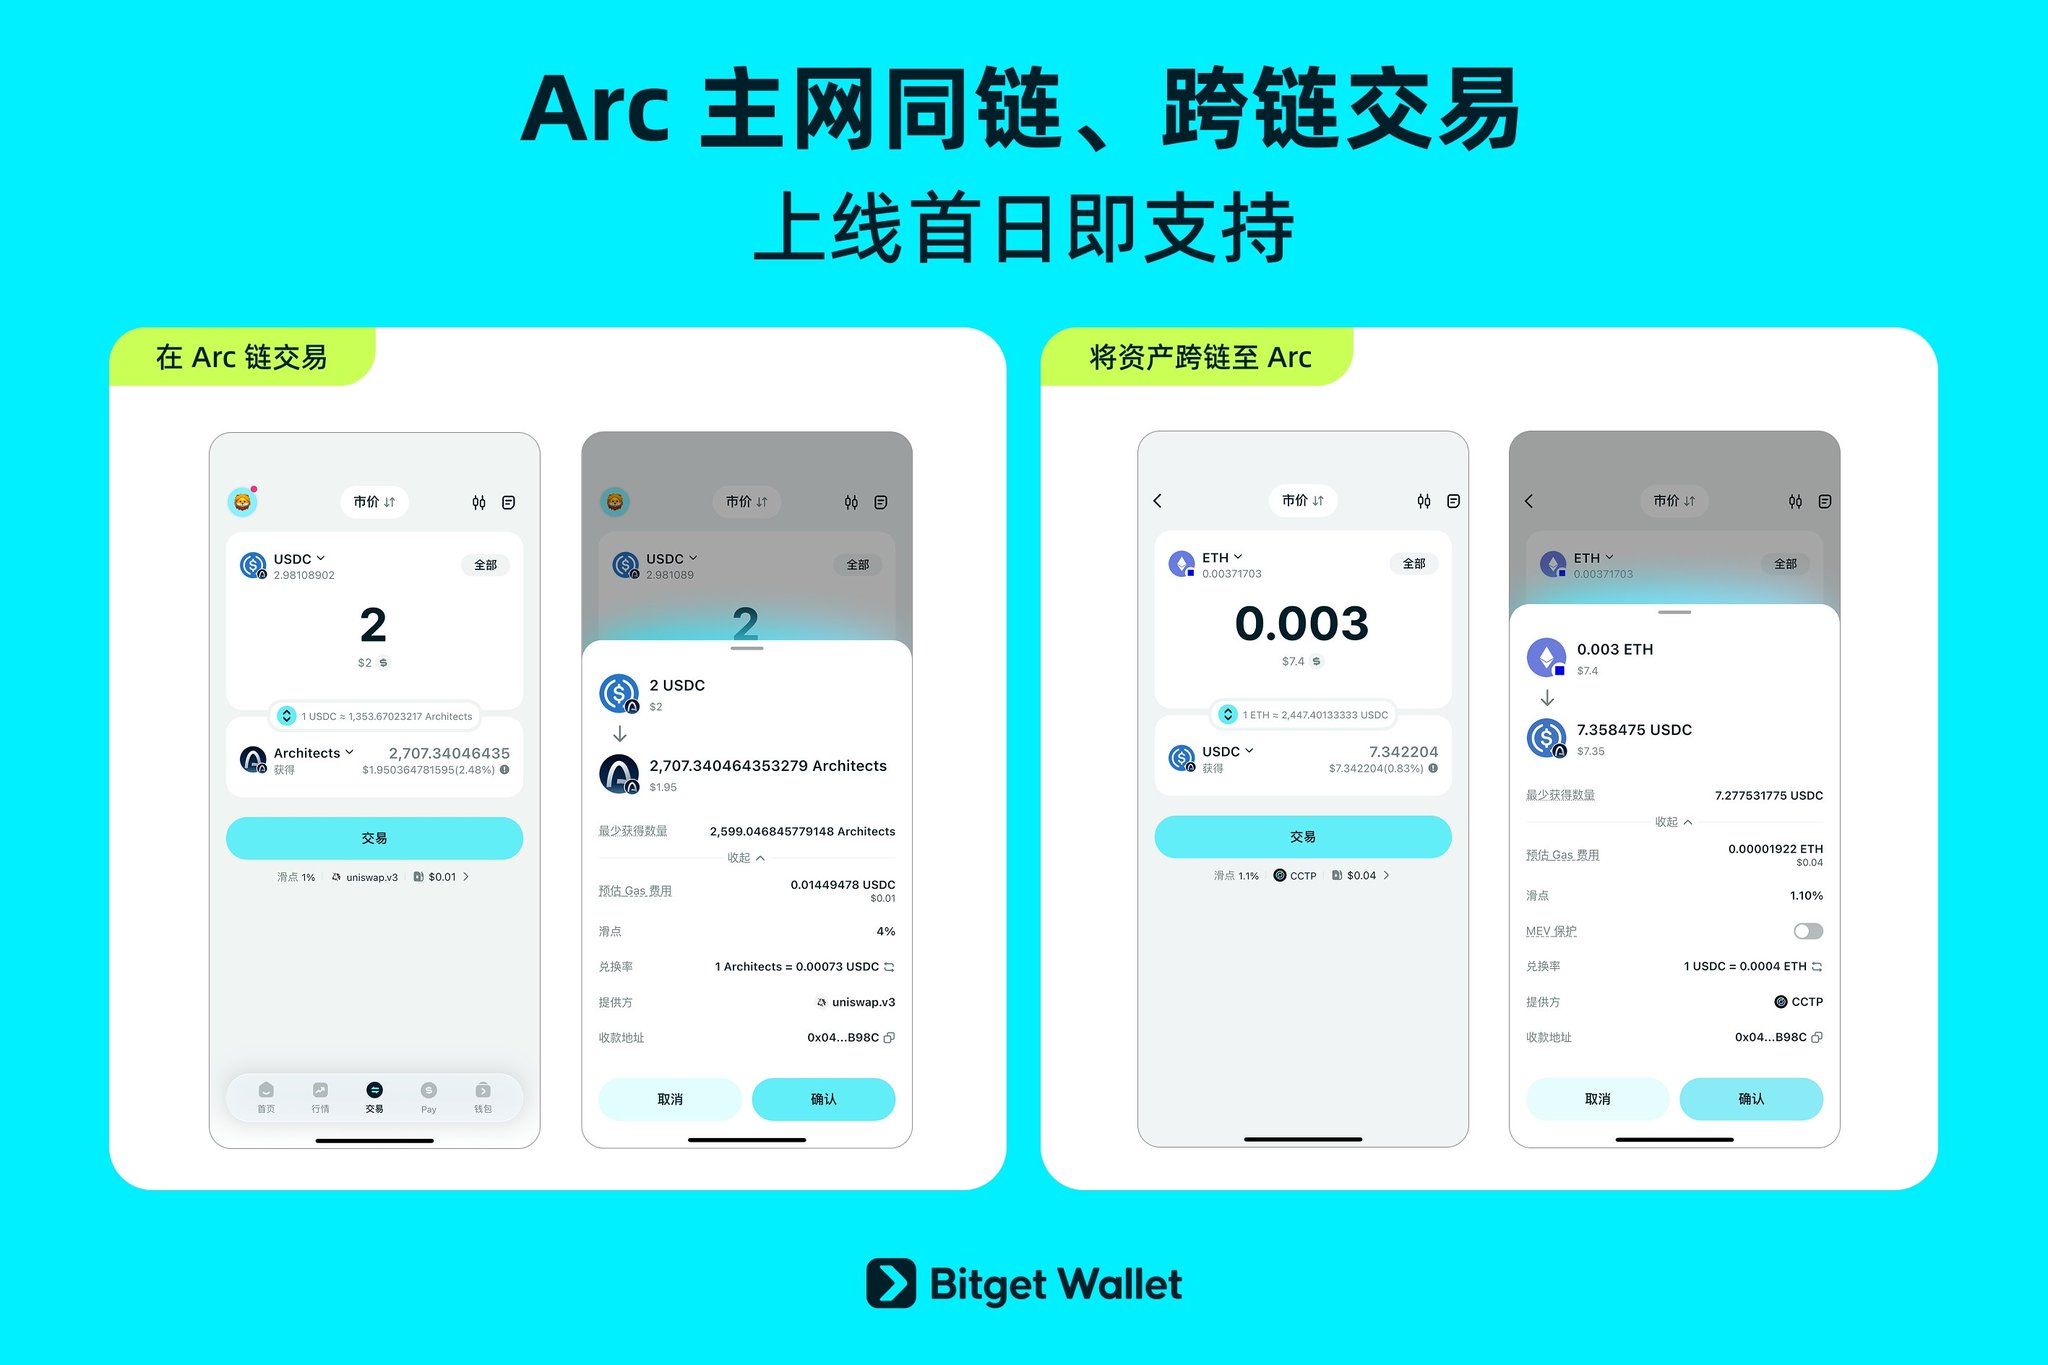
最初の取引は必ず少額(20~50ドル)で行い、入金、交換、および元に戻せることを確認してから、金額を増やしてください。入金後はすぐに利用可能です。USDC自体がArcのガス代となるため、別途手数料用のトークンを用意する必要はありません。
ウォレットに関しては、Circleの公式エコシステムリストには、MetaMask、OKX Wallet、Binance Wallet、Rainbow、Zerion、Exodus、SafePal、Ledgerが掲載されています。Bitget Walletも2026年9月11日に公式アカウントを通じて、Arcメインネットへの対応を開始したことを発表し、Swap、クロスチェーン、dApp接続機能を提供しています。どれを選んでも構いませんが、重要なのはネットワークに参加する際に、chain IDが5042であることを確認することです。
まだUSDCを持っていない場合はどうすればいいですか?
香港の読者にとって最も一般的な手順は、まず香港ドルで主要な仮想通貨を購入し、その後変換することです。一般的な流れとしては、認可を受けた証券会社で口座を開設してビットコインやイーサリアムを購入し、自身のウォレットに引き出した後、USDCに交換し、最後に目的のブロックチェーンへ転送します。もしこの入出金ルートがまだ整っていない場合は、まずは以下を参考にしてください。 富途証券の口座開設と仮想通貨の入出金ガイド 基本パスを構築する。
ウォレットに関しては、Arcのような新しいブロックチェーンを操作するには、マルチチェーンに対応し、DEXや資産追跡機能が組み込まれたWeb3ウォレットが必要です。これは、ブラウザ拡張機能のウォレットを使って、ブロックチェーンごとに手動でRPCを追加するよりも、はるかに確実です。設定の手順については、以下を参照してください。 Bitget Wallet の使い方ガイド。
Arcエコシステムには現在何があるか?3層の機会マップ
Arcメインネットのローンチ初日のエコシステムは、3つの層に分けて理解することができます。すなわち、パイオニア層のミームとローンチパッド、アプリケーション層のDeFiプロトコル、そして長期層のトークン化資産とARCトークンそのものです。これら3つの層は、リスク、時間軸、参入障壁が全く異なるため、これらを混同してしまうことは、個人投資家が最もよく犯す間違いです。
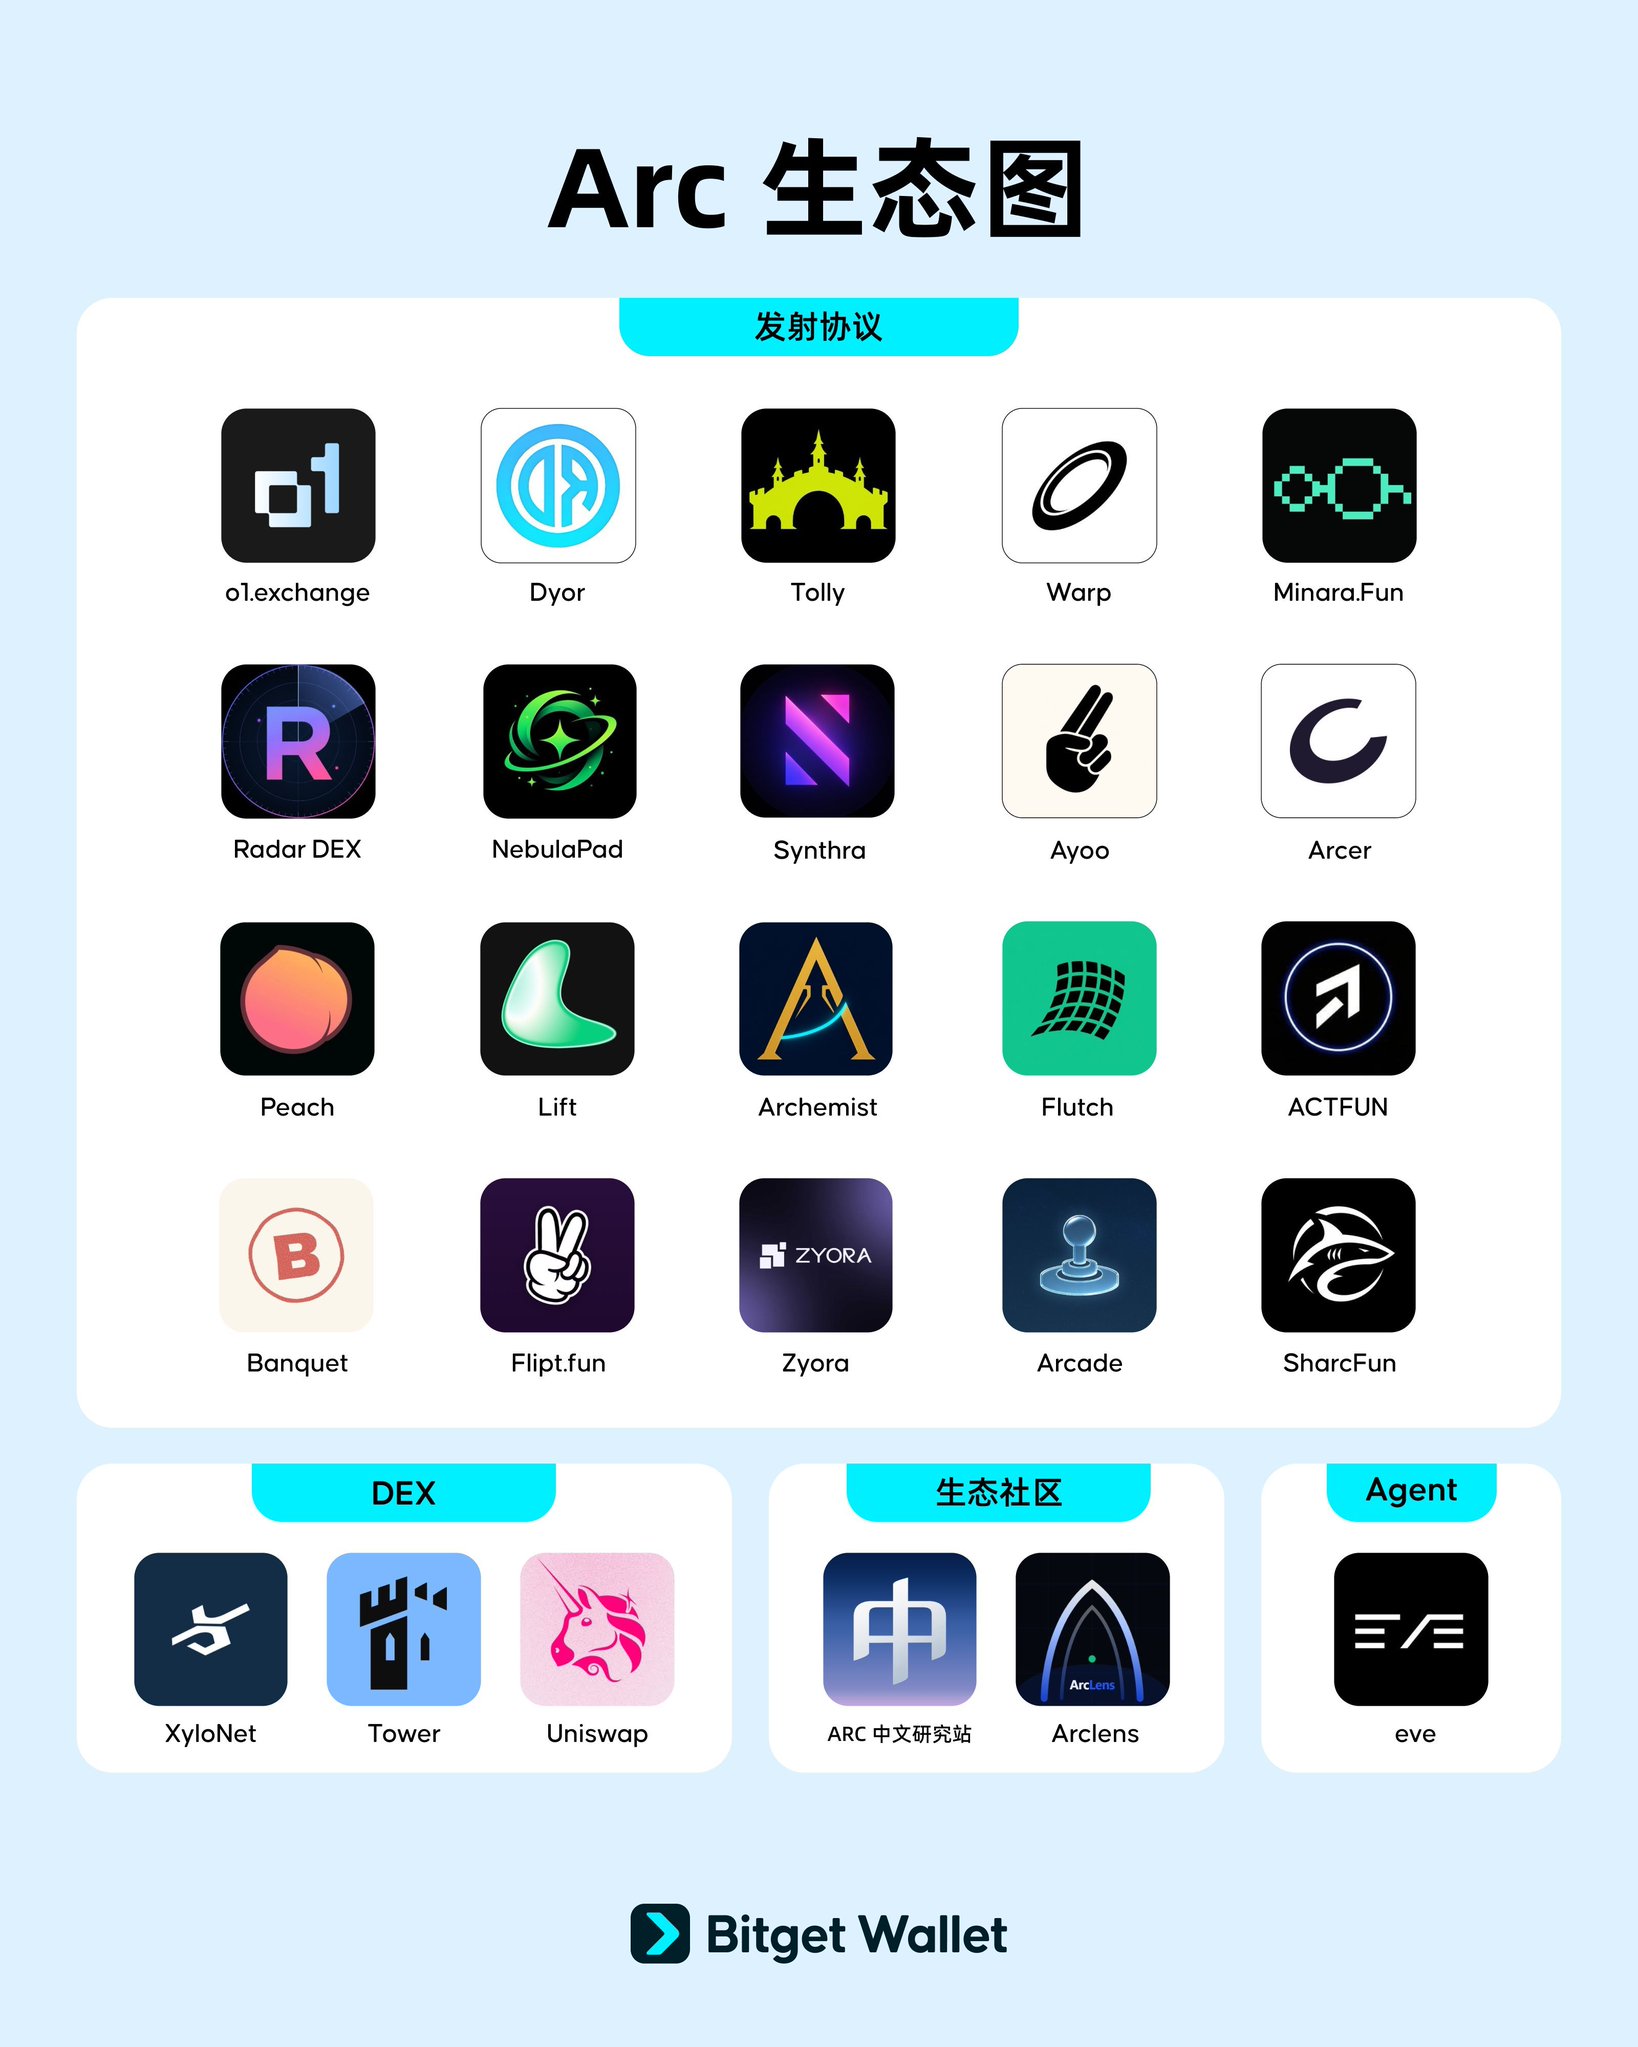
開拓層:発射台とミームの先取り合戦
メインネットのローンチに先立ち、Arcのプライベートメインネット上にはすでに複数のローンチパッドが登場し、トークン発行の窓口を巡って競争が繰り広げられている。主なプレイヤーは以下の通りだ。Tollyは「卒業制なし」を採用しており、全量のトークンが直接USDCと組み合わせて流動性プールを形成しロックされる。取引手数料は約1%。WarpはBonding Curveモデルを採用しており、時価総額が6.9万米ドルに達した後、自社のDEXへ移行する。クロスチェーンUSDCのワンクリック購入に対応しており、これまでに288個のトークンを発行し、累計取引高は約210万米ドルに達している。
他の3つはそれぞれ独自の特色を持っています。Long.supplyは、Robinhood Chain上のトークン化された株式をArcにマッピングしており、487個のトークンが発行され、クロスチェーン株式トークンの価値は約120万米ドルに上ります。Archemistは「ソーシャルトークン発行」を主軸としており、X Botを通じたトークン作成をサポートしています。作成者は80%の手数料分配を受け取ることができ、取引高は約46.8万米ドルです;ArcPadはボンディングカーブを設けず、Uniswap V3に直接片側流動性をデプロイしており、プロトコルと作成者がそれぞれ0.5%を分配する。
主要なミームプロジェクトについては、本稿執筆時点で、COOLの時価総額は約231万~294万米ドル、Architectsは約82万~279万米ドル、FatCatBatRatWifHatは約116万米ドル、ARCATは約71万米ドル(情報源によってデータに大きなばらつきがあり、変動も極めて速いため、あくまで規模感を把握するための目安としてください)。しかし、本当に覚えておくべき数字は別のものです:主要なミーム・プロジェクトの流動性はすべて10万6000米ドルを下回っている。時価総額と流動性が著しく乖離しており、帳簿上の時価総額の多くは架空のものであり、わずかに大きな売り注文が入っただけで流動性プールが崩壊してしまう。
アプリケーション層:リリース初日の DeFi プロトコル
アプリケーション層のラインナップは、明らかに成熟度が高い。貸借部門にはAave、Morpho、Mapleがあり、取引部門にはUniswapとAerodromeがあり、クロスチェーンのトラフィック誘導はEnsoが担当している。アプリケーションはEnsoを通じて他のチェーンの流動性をArcに移し、交換、預金、貸借、レバレッジ戦略を直接実行することができる。取引端末の面では、Fomo、edgeX、RadarDEXが流動性需要を担っている。
このほかにも、一連のツール系プロジェクトが存在する。Tower Exchangeはアグリゲーターとして、Hinkal Protocolはプライバシーレイヤーを提供し、OrixaはNFTのキュレーションと.arcドメイン(USDCで購入可能)を運営し、Arclensはプロジェクトリサーチツールを、ArcDEXScanは取引ターミナルを提供している。ウォレットおよびインフラ面では、すでにMetaMask、Binance Wallet、Ledger、Kraken、Fireblocks、Chainlinkが対応しています。
個人投資家にとって、アプリケーション層における機会は「どのミームに賭けるか」ではなく、初期段階の流動性インセンティブにある。新しいブロックチェーン上の貸付やマーケットメイキングの利回りは、通常、最初の数ヶ月間は成熟したブロックチェーンよりも著しく高く、これは比較的定量化・管理しやすい参加方法である。もしこのようなステーブルコインの収益戦略に不慣れな場合は、まずは以下を参照してほしい。 ステーブルコインで利息を得る方法 基本的な枠組みを構築する。
長期的な視点:トークン化資産とRWAへの展開
長期的なレイヤーこそが、Arcの真の設計目標である。ブラックロックのBUIDLファンドはArcに投資される予定であり、WisdomTreeはWTGXXやCRDTなどの利付型トークン化投資ファンドを提供している。収益面では、Centrifuge、Superform、Securitizeが参画しています。Securitizeはすでに30億米ドルを超える資産をトークン化しており、BlackRock BUIDL、Apollo ACRED、KKR、Hamilton Lane、VanEckの発行パートナーでもあります。
市場インフラも同様に整っている。マーケットメーカーやOTC業者には、Auros、B2C2、Cumberland、Galaxy Digital、GSR、IMC、Keyrock、NONCO、Wintermute、Zodia Marketsなどが名を連ねている。カストディアンにはBitGo、Copper、Taurus、Zodia Custodyがあり、バンク・オブ・ニューヨーク・メロン(BNY)も参入を検討している。
この層の時間軸は週単位ではなく、年単位で測られます。ここで決まるのは、Arcが最終的にトークン化資産の主要な決済の場となるかどうかであり、個人投資家がこの層で関与する方法は、通常、チェーン上のミームを購入することではなく、RWA関連資産を通じてエクスポージャーを獲得することです。この分野の全体像を理解するには、以下を参照してください。 RWAとは何か、注目すべき分野のプロジェクト。
Arcのインフラにはどのような特徴があるか?USDCをガス代として利用、亜秒単位の最終性、そしてFXエンジン
Arcの技術アーキテクチャは3層で構成されています。Malachiteコンセンサスエンジンが約350ミリ秒の確定的なファイナリティを提供し、Reth実行層が完全なEVM互換性を提供し、さらにプロトコル層に組み込まれた機関向け外国為替エンジンが備わっています。この組み合わせは既存のパブリックチェーンでは極めて珍しく、ほとんどのチェーンでは外国為替やプライバシーをアプリケーション層に委ねているのに対し、Arcはこれらをインフラに組み込むことを選択しました。
Malachiteコンセンサスは、どのようにしてサブセカンドのファイナリティを実現しているのか?
Malachite は、Informal Systems が開発した高性能な Tendermint ビザンチン耐障害性プロトコルの実装です。Nakamoto式コンセンサスとの最大の違いは「確定性」にあります。ブロックが2/3以上のバリデーターの署名を得ると、即座に確定され、ロールバックは不可能となり、この一連のプロセスは約350ミリ秒で完了します。
この設計の前提は、検証者の数が管理されており、その身元が判明していることである――誰でも匿名で参加できるネットワークでは、3分の2の署名を確実に集計することはできない。言い換えれば、サブセカンドの最終性と許可制の検証者は、2つの独立した設計上の選択肢ではなく、同じ技術的トレードオフの表裏一体である。Arcの集中化を批判するいかなる主張も、「それなら確定的な最終性を放棄するつもりなのか」という問いに同時に答えなければならない。
実行層における「Reth」とは何を意味するのでしょうか?
Arcの実行レイヤーは、イーサリアムの実行レイヤーをRust言語で実装した「Reth」に基づいており、標準的なEthereum JSON-RPCインターフェースを公開しています。これは、既存のSolidityスマートコントラクトを一切の修正なしにArcにデプロイできることを意味し、Hardhat、Foundry、ethers.jsなどのEthereum開発ツール一式が即座に利用可能となり、MetaMaskなどのウォレットも直接接続できることを意味します。
これが、Arcエコシステムがメインネットのローンチ前に100以上のビルダーやプロトコルを集めることができた理由です。開発者は新しい言語を学ぶ必要も、スマートコントラクトを書き直す必要もなく、移行コストはほぼゼロです。新しいブロックチェーンにとって、EVM互換性は最も効果的なコールドスタート戦略です。
USDCをガス代として使用する際の料金仕組みはどのように機能するのでしょうか?
Arcの料金モデルはイーサリアムのEIP-1559に基づいていますが、ブロックごとに基本料金を再計算する方式を、ブロックの利用率に基づく指数加重移動平均を採用する方式に変更しています。簡単に言えば、手数料調整の反応速度を遅くしているということです。一時的な需要の急増でも手数料が直ちに高騰することはなく、手数料曲線は滑らかで予測しやすくなります。
によると Arc 公式ドキュメントERC-20送金の基本手数料の下限は約0.001米ドルで、基本手数料には20,000 Gweiの上限が設定されており、1ブロックあたりのガス処理量は3,000万Gasであるため、通常、優先手数料はほぼゼロとなる。テストネットでの実測による平均取引コストは約0.004米ドルである。
投資家が注目すべき点が一つある。イーサリアムとは異なり、Arcは 基本料金(焼却しない場合)、基本手数料と優先手数料はすべて当該ブロックの受益者に帰属する。これは、Arcにはイーサリアムのような「利用量が増加すればデフレになる」という価値蓄積のメカニズムがなく、ネットワークの経済的価値がトークン保有者ではなくバリデーターに流れることを意味する。この点は、ARCトークンの価値を評価する上で極めて重要である。
内蔵のFXエンジンとオプションのプライバシー機能は、どのような問題を解決するのか?
Arcは、プロトコル層に機関向け外国為替エンジンを組み込んでおり、価格発見のためのRFQ(価格照会)システムや、24時間365日稼働するオンチェーンPvP(パーティー間)決済機能が含まれています。従来の外国為替市場における決済リスクは、一方が支払いを済ませたにもかかわらず、もう一方が引渡しを行わないことにありますが、PvP決済では2つの取引をアトミック操作として結びつけることで、構造的にこのリスクを排除しています。
もう一つの設計は「選択的なプライバシー」です。ユーザーや企業は、残高や取引内容を任意に非表示にすることができます。これは匿名化を目的としたものではなく、企業がコンプライアンス義務を果たしつつ、給与、サプライチェーンへの支払い、取引ポジションといった商業上の機密情報を完全に公開する必要がないようにするためのものです。機関投資家の資金を受け入れることを目指すブロックチェーンにとって、完全な透明性を備えた台帳は、むしろ障害であり、売りになる要素ではありません。
Arcのノードを運営しているのは誰か?創設バリデーターと許可制の代償
Arcの創設バリデーターリストは、このブロックチェーンの最大の売りであると同時に、最大の論点でもある。によると Circle 公式プレスリリース、創設バリデーターは計11社:BlackRock、DTCC、Galaxy、Global Payments、インターコンチネンタル取引所(ICE)、Mastercard、MoneyGram、SBIグループ、スタンダードチャータード銀行、住友商事、Visa。一部のメディアでは12社と報じられているが、正確な数は公式発表を基準とする。
このリストはなぜ重要なのでしょうか?
これは、ブロックチェーンの歴史上、最も多くの機関が名を連ねるジェネシス・バリデーターの集合体と言えるだろう。ブラックロックは世界最大の資産運用会社であり、DTCCは米国の証券決済の中核となるインフラであり、ICEはニューヨーク証券取引所を所有し、VisaとMastercardは合わせて世界のカード決済の大部分を処理している。これらの機関が自らノードを運用することを厭わないということは、単なる「プロジェクトへの投資」にとどまらず、自らの事業上の評判をこのブロックチェーンに賭けていることを意味している。
より具体的な兆候は、今後の統合計画にある。ブラックロックの「BUIDL」トークン化マネーマーケットファンドがArcに導入される予定であり、DTCCのトークン化サービスは2027年下半期に統合される見込みだ。特に後者は注目に値する。DTCCが実際に保管資産をArcに移行させるかどうかこそが、このブロックチェーンの成否を分ける真の分水嶺であり、9月16日のメインネットローンチそのものではない。
許可制の検証者の代償とは何でしょうか?
批判の声はかなり厳しい。Cinneamhain VenturesのパートナーであるAdam Cochran氏はX上で、Arcは「L1ではない。そう呼ぶこと自体が侮辱だ」と率直に述べ、CircleがUSDCをルートトークンとして使用する設計の下では、「忠実なバリデーターになる経済的インセンティブは永遠に存在しないため、彼らはそれをプライベートコンソーシアム型にせざるを得なかった」と指摘した。彼はArcを「事前に承認されたバリデーターによるプライベートコンソーシアムチェーン」と表現した。
この批判には具体的な数学的根拠がある。ビザンチン耐性コンセンサス下では、12人のバリデーターからなるネットワークにおいて、わずか4人が結託するだけでネットワーク全体が停止し、8人が結託すれば台帳を改ざんできてしまう。また、これらのバリデーターが受け取る報酬は米ドル建てのUSDCであり、米ドルシステムから独立した経済的なチェック・アンド・バランスが欠如している。規制当局が特定のアドレスの凍結を要求した場合、この構造下では抵抗の余地がほとんどない。
規制の枠組みは、Arcの設計にどのような影響を与えているのか?
Arcの設計の多くは、Circleの自由な選択によるものではなく、規制の直接的な産物である。施行されたGENIUS法は、ステーブルコインの発行者に多くの義務を課しており、その中でもマネーロンダリング防止(AML)および顧客本人確認(KYC)は必須要件となっている。これが直接的な要因となり、プロトコル層にブラックリスト機能が組み込まれている。また、利息の支払いを禁止する条項があることが、USDCがネイティブのGasでありながら保有者に利息を支払わない理由となっている。
審議中のCLARITY法案が可決されれば、トークン化された証券およびDTCCの2027年の統合に向けた法的基盤が整うことになる。しかし、この件にはかなりの不確実性が伴う――本稿執筆時点で、Polymarketにおける同法案の可決オッズはわずか約16%にとどまっている。言い換えれば、Arcの最も価値ある長期的なストーリーは、現時点では依然として、予定通り実現する可能性が低い立法結果に賭けられている。これは、Arcを評価する際に最も見過ごされがちな変数である。
Arcの主流の活用方法は、法定通貨ペッグ型ステーブルコインになるのでしょうか?
Arcにおいて最も過小評価されがちなトピックは、ミームではなく、米ドル以外の法定通貨建てステーブルコインである。CircleはArc上で「StableFX」およびパートナー・ステーブルコイン・プログラムを立ち上げ、第1弾として日本円(JPYC)、韓国ウォン(KRW1)、カナダドル(QCAD)、オーストラリアドル(AUDF)、ブラジルレアル(BRLA)、メキシコペソ(MXNB)、フィリピンペソ(PHPC)が対象となっており、それぞれJPYC、BDACS、Stablecorp、Forte、Avenia、Juno、Coins.phによって発行されています。
これらの資産は、Arcに組み込まれたFXエンジンと同じ設計に基づいています。多通貨対応のステーブルコインに加え、RFQ(価格照会)機能と24時間体制のPvP決済機能により、Arcは真のクロスボーダー外国為替業務を遂行することが可能となる。これが、Robinhood Chainのトークン化株式というコンセプトとの最大の違いである。後者が提供するのは資産の対象であるのに対し、前者が提供するのは通貨間の接続経路である。
個人投資家にとって、このストーリーへの関わり方はミームとは全く異なります。その価値は短期的な価格変動ではなく、為替コストにあります。従来の国際送金には通常、パーセントポイント単位の暗黙のスプレッドが存在しますが、オンチェーンのPvP決済により、このコストを手数料レベル近くまで抑えることができます。フィリピン、メキシコ、韓国といった送金量が多い市場では、実際に採用される可能性が最も高い。
ArcはRobinhood Chainの「ミーム相場」を再現するのだろうか?
おそらくそうはならないでしょう。当時のRobinhood Chainにおけるミームブームは、4つの条件がすべて揃うことに依存していましたが、Arcはこれら4つの条件をすべて満たしていません。この対比を理解することこそが、単一のトークンを追い求めることよりもはるかに価値があります。
当時、Robinhood Chainはどのような条件を備えていたのでしょうか?
第一に、運営側が直接的な利益を得る――Robinhood自体は取引量から利益を得ているため、盛り上がりを作る動機がある。第二に、既成の個人投資家向け入口がある――数千万人のユーザーを抱えるアプリから直接トラフィックを誘導できる。第三に、投機の対象となる資産が存在すること。第四に、自己強化的な好循環が形成されること――価格の上昇がより多くのユーザーを引き寄せ、より多くのユーザーが価格を押し上げる。
Arcはなぜ複製が難しいのか?
項目ごとに比較すると、Arcの構造は正反対である。運営主体としては、BlackRock、DTCC、Visaといった機関がバリデーターを務めており、それらの機関の評判に対するインセンティブはミーム投機とは正反対であり、投機的な熱狂に加担することはあり得ない。個人投資家向けの入り口という点では、Arcには独自のアプリや取引所のフロントエンドがなく、個人投資家は自ら接続手段を確保しなければならない。対象資産という点では、ARCトークンはまだ発行されておらず、投機の中心となる対象が欠けている。循環という点では、プロトコル層の設計自体がMEV操作を抑制しており、典型的な投機の好循環が形成されにくい。
より現実的な制約は流動性である。前述の通り、現在、トップクラスのミームコインの流動性は10万6000米ドルを下回っている。たとえ短期的に相場が動いたとしても、この程度の流動性では価格は極めて不安定であり、上昇も下落も同様に急速である。Arcのパイオニア層を「少額で試す実験場」と捉えるのは妥当だが、「次のRobinhoodのような富の創出効果」と捉えるのは、構造的な事実と合致しない。
ARCトークンとエアドロップ:既知のこと、未知のこと、そして独自に推測すべきでない点
この記事の執筆時点では、ARCトークンはまだ公開発行されておらず、Circle公式によって確認されたエアードロップ計画も一切ありません。市場に出回っているすべての「Arcエアードロップのやり方」は、コミュニティの憶測に基づいています。何が公表済みの事実で、何が憶測なのかを見極めることが、落とし穴を避けるための第一歩です。
これまでに明らかになった事実はどのようなものか?
Circleは2026年5月11日にARCのホワイトペーパーを発表し、2億2200万米ドルのトークン私募プレセールを完了したことを明らかにした。完全希薄化後の企業価値は30億米ドル、単価は0.30米ドル、7.4億枚が割り当てられ、これは初期供給量100億枚の約7.4%に相当する。本ラウンドはa16z cryptoがリードインベスターを務め、BlackRock、Apollo、インターコンチネンタル・エクスチェンジ(ICE)などの機関が参加した。
配分については、エコシステムが 60%(トークンセール、開発者への助成、成長計画、およびより広範な参加を含む)を占め、Circle は 25% を保有する。ARCは、ネットワークの調整メカニズムとして位置付けられており、許可型証明(PoL)から持分証明(PoS)への移行、ガバナンス、および手数料の配分を支援する。バリデーターは、インフレ発行および手数料収入から変換されたARCを報酬として受け取る。
現在、どのような重要なパラメータがまだ不明なのか?
未知の部分は既知の部分よりも多く、それらはすべて価格を決定する重要な要素となっています。初期インフレ率、減価曲線、ロック解除スケジュール、トークン生成イベントの日程、上場予定、さらにはエアドロップの有無とそのルールなど、すべてがまだ開示されていません。Circleの説明は、「トークンがインセンティブ、ガバナンス、セキュリティ、ユーティリティをどのように支えるかについて、引き続き模索している」という範囲にとどまっている。
よく誤解されがちな点を強調しておかなければならない:ARCトークンは、USDCに代わってガス代用トークンとなることはありません。現行の設計においては、USDCは依然として手数料の支払い手段としての資産であり、ARCの役割はバリデーター経済とガバナンスにある。「ARCがガス需要の源泉となる」という前提に基づくいかなる評価の推論も、公式に発表されている設計とは一致しない。
エアードロップへの期待はどのように捉えるべきでしょうか?
コミュニティレベルでは、確かにポイント獲得イベントが存在します。例えば、「Arc House」ポイントや「Architects」ポイントなどがあり、一般的な参加方法としては、テストネットトークンの受け取り、スマートコントラクトのデプロイ、トランザクションの送信、NFTの鋳造などが挙げられます。これらのイベント自体はコストがかからず、必要なのは時間だけですので、軽い投資として取り組むのも悪くありません。
ただし、2つの点を明確にしておく必要がある。第一に、Circleはポイントとエアードロップの対応関係について一切確認していない。第二に、ロック解除やインフレに関するデータがない状況では、ARCの上場価格に関するいかなる予測も根拠を欠いている。エアードロップを「無料の楽観的オプション」と捉えるのは合理的な考え方ですが、それを「確実な収益」と見なすのは誤った判断です。
Arcにおいて、最も注意すべきリスクは何ですか?
Arcのリスクは、「このブロックチェーンが失敗するかどうか」という点にはない――BlackRockやVisaがノードを運営しているため、技術的な失敗の可能性は極めて低い。真のリスクは、一般投資家が「機関向けインフラの成功」を「自分の保有資産が値上がりする」と誤解しがちである点にあり、この二つには必然的な関係はない。
構造的リスク:中央集権化と単一の検閲ポイント
許可制のバリデーターとは、ネットワークレベルで実行可能な検閲能力が存在することを意味します。プロトコル層にブラックリストが組み込まれており、バリデーターの身元が公開され、規制の対象となっている——こうした設計は、組織にとってはセールスポイントですが、検閲に対抗したいユーザーにとっては致命的な欠点となります。もしあなたの利用シーンが検閲への抵抗を伴うものであるなら、Arcはその設計上、あなたには適していません。これは欠陥ではなく、トレードオフなのです。
同時に、バリデーターへの経済的インセンティブは完全に米ドル建てであり、米ドル体制とは独立したチェック・アンド・バランスが欠如している。ブロックチェーン全体の運命は、Circle社の存続および米国のステーブルコイン規制の行方と密接に結びついている。これは集中型の単一障害点リスクであり、USDCそのものを保有することによるリスクと大きく重なっている。
市場リスク:流動性の低さと偽の取引対象
初期のエコシステムにおける流動性は極めて乏しく、前述の10万6000米ドルの流動性上限が、その最も直接的な警告となっています。さらに、新規ブロックチェーンのローンチ時期は詐欺が多発する時期でもあります。偽の公式サイト、同名の偽コイン、悪意のあるスマートコントラクトの承認などが集中して発生します。ドメイン名の確認、公式チャネルからのみスマートコントラクトアドレスを取得すること、署名前に取引の詳細を項目ごとに確認すること――こうした基本事項は、Arcのローンチ初週において特に重要です。
なお、現在プライベートメインネット上で取引可能な資産はいずれも公式の保証を受けておらず、Circleはいかなるエコシステムトークンも承認していません。「Circle製」という信頼感を、ブロックチェーン上のいかなるミームやローンチパッドにもそのまま転嫁することは、典型的なブランド・オーラによる誤判断です。
情報リスク:データ基準の不一致
Arcのテストネット取引データは、統計基準によって大きなばらつきがあり、1億件超から5億件まで様々な数値が引用されています。これは主に、統計期間の違いや、プライベートメインネットとパブリックテストネットを合算するかどうかによるものです。読者にとって重要なのは、どの数字が正しいかということではなく、こうした数字そのものが、あるブロックチェーンの実際の利用状況を判断するために適していないという点である。
この件の意義は、単なる数字そのものだけにとどまらない。これは、単一の企業が主導し、初期のデータが主にその企業によって公開されていたブロックチェーンにおいては、外部による検証の手段が限られていることを我々に再認識させるものである。Arcの成功を判断するにあたっては、オンチェーンの取引件数のような水増しされやすい数字ではなく、独立して検証可能な指標――実際の資金流入額、実際の決済業務の割合、初期経済パラメータが予定通り開示されているか、そしてDTCCが2027年下半期に実際に統合を完了するか――に注目すべきである。もし自分でオンチェーンの実際の資金フローを追跡したいのであれば、まずは以下の点を把握しておくとよいでしょう 資金の流れを追跡する無料のオンチェーンツール 基本的な方法。
よくある質問
質問:Arc パブリックチェーンを利用するには、ARC トークンを購入する必要がありますか?
必要ありません。ArcはUSDCをネイティブのガス代トークンとして採用しており、すべての手数料は米ドル建てで計算されます。ARCトークンはまだ一般公開されておらず、その役割はバリデーターへのインセンティブおよびガバナンスにあり、手数料の支払いに使用されるものではありません。「チェーン上にデータを記録するには、まずARCを購入する必要がある」といった主張は一切根拠がありません。
質問:Arcのメインネットはいつローンチされますか?現在、参加することはできますか?
Arcのパブリックメインネットは2026年9月16日に公開されます。それまではプライベートメインネット段階となり、オンチェーンのUSDCはOTC市場を通じて入手する必要があり、プレミアムは約1.8対1に加え、約3%の手数料がかかります。パブリックメインネットおよび公式のクロスチェーンチャネルの開放を待ってから、通常のコストで参入することをお勧めします。
質問:Arc パブリックチェーンではエアドロップは行われますか?
Circleは、現時点でいかなるエアドロップ計画も確認していない。既存の「Arc House」ポイントおよび「Architects」ポイントはコミュニティ活動の一環であり、公式にはこれらのポイントとエアドロップとの関連性について一切説明されていない。インフレ率、ロック解除スケジュール、トークン生成イベントの日程がいずれも開示されていないため、エアドロップの価値に関するいかなる予測も根拠を欠いている。
質問:Arcは真に分散型のブロックチェーンですか?
いいえ。Arcは許可型バリデーターを採用しており、11社の創設バリデーターはCircleによって選定されています。また、規制要件を満たすため、プロトコル層にブラックリストが組み込まれています。ビザンチン耐性コンセンサス下では、少数のバリデーターが共謀するだけでネットワークに影響を与えることが可能です。Arcが得ているのは、確定性のある最終性と規制遵守ですが、その代償として、パーミッションレスという特性を犠牲にしています。
質問:個人投資家がArcに参加する最も合理的な方法は何ですか?
リスク許容度に応じて3つの層に分類される。「開拓層」のミームやローンチパッドの流動性は10.6万米ドル未満であり、少額での試行に適しているのみである。「応用層」のDeFiにおける初期の流動性インセンティブは比較的定量化が可能であり、より堅実な選択肢と言える。長期層のRWAおよびARCトークンは、時間軸が年単位となるため、スピードよりも忍耐が求められます。
質問:Arcの成功を測る重要な指標は何ですか?
重要なのは、9月16日のメインネットローンチではなく、2027年下半期にDTCCがトークン化資産のカストディ統合を実際に完了できるかどうかである。それまでは、オンチェーン取引件数ではなく、初期経済パラメータの開示の有無、実際の資金流入額、および実需決済業務の割合に注目すべきである。
次のステップ
Arcパブリックチェーンは、「機関向け決済インフラ」と「初期段階のオンチェーン投資プラットフォーム」という2つの役割を1つのチェーンに統合していますが、これら2つの役割の時間軸、リスク構造、参加方法は全く異なります。真に重要な判断は「参入するかどうか」ではなく、「どのレイヤーに参加したいか」である――長期レイヤーへの信頼を根拠に、開拓レイヤーでのポジションを正当化することは、今回のラウンドで最もよく見られる誤りである。
もしArcを実際に体験してみることにしたなら、まずマルチチェーン対応のWeb3ウォレットを用意し、最初のUSDCの入金額は、たとえ全額失っても全く気にならない金額に抑えておきましょう。続きについては、以下の記事も参考にしてください。 RWAとは何か、注目すべき分野のプロジェクト、Arcが長期的に狙っている市場がどこなのかを理解する。