

Arc là gì? Tại sao Circle lại tự xây dựng một chuỗi khối L1?
Arc là chuỗi khối Layer 1 tương thích với EVM do Circle – đơn vị phát hành USDC – tự phát triển, cho phép thanh toán phí Gas trực tiếp bằng USDC, chuyên dùng cho thanh toán bằng tiền ổn định, token hóa tài sản trong thế giới thực và thanh toán ngoại hối. Mạng chính công khai của nó chính thức đi vào hoạt động vào ngày 16 tháng 9 năm 2026, với các nhà xác thực sáng lập bao gồm các ông lớn trong lĩnh vực tài chính truyền thống như BlackRock, Visa, Mastercard và Công ty Thanh toán và Lưu ký Chứng khoán Hoa Kỳ (DTCC).
Arc 的定位跟市場慣見的通用型公鏈有何差異?
Vị thế của chuỗi khối này có sự khác biệt cơ bản so với các chuỗi khối công cộng thông dụng thường thấy trên thị trường. Trong khi Solana hướng đến trải nghiệm giao dịch bán lẻ với thông lượng cao và Ethereum theo đuổi sự đổi mới không cần cấp phép ở mức tối đa, thì Arc ngay từ ngày đầu tiên đã tự định vị mình là “mạng lưới thanh toán”. Đại diện chính thức của Circle đãMô tả sản phẩmTại Trung Quốc, hệ thống này được gọi là “hệ điều hành kinh tế của Internet”, với các lĩnh vực mục tiêu là thanh toán, thanh toán bù trừ, thị trường ngoại hối và thị trường vốn, chứ không phải là hoạt động đầu cơ trên chuỗi khối.
Việc hiểu rõ sự khác biệt về định vị này là tiền đề để đánh giá tất cả các cơ hội liên quan đến Arc. Dưới đây, chúng ta sẽ phân tích động cơ thực sự đằng sau việc Circle tự xây dựng chuỗi khối, sau đó xem xét từng khía cạnh về thiết kế cơ sở hạ tầng, tình hình hiện tại của hệ sinh thái, tình trạng của token và chi phí tham gia thực tế.
Việc Circle phát hành USDC trên Ethereum có vấn đề gì không?
Động lực đầu tiên khiến Circle tự xây dựng chuỗi khối của riêng mình là “chi phí nắm giữ hai loại tiền tệ”. Để sử dụng USDC trên Ethereum hoặc Solana, các doanh nghiệp không chỉ phải nắm giữ USDC mà còn phải mua thêm và nắm giữ ETH hoặc SOL để thanh toán phí giao dịch. Đối với một doanh nghiệp thương mại điện tử xuyên biên giới hoặc nhà cung cấp dịch vụ thanh toán chỉ muốn thu chi bằng đồng USD, điều này đồng nghĩa với việc bị buộc phải mở một vị thế tiền điện tử có độ biến động cao trên bảng cân đối kế toán, gây khó khăn trong việc giải trình về mặt tài chính và tuân thủ quy định.
Giải pháp của Arc là biến USDC trực tiếp thành token Gas gốc. Tất cả các khoản phí đều được tính bằng đô la Mỹ, do đó chi phí trên chuỗi của các doanh nghiệp có thể được ghi trực tiếp vào báo cáo kết quả hoạt động kinh doanh, đồng thời không phải chịu rủi ro biến động giá tiền điện tử khi thanh toán phí giao dịch. Điều này thoạt nhìn chỉ là sự tối ưu hóa trải nghiệm người dùng, nhưng trên thực tế đã loại bỏ một rào cản cơ cấu đối với việc các tổ chức sử dụng stablecoin để thanh toán.
Tại sao các tổ chức thanh toán truyền thống không thể chấp nhận việc tái cấu trúc khối?
Động cơ thứ hai mang tính kỹ thuật hơn, nhưng tác động lại sâu sắc hơn. Trên các chuỗi khối như Ethereum hay Bitcoin, việc giao dịch được gói gọn vào một khối không đồng nghĩa với việc xác nhận cuối cùng: nếu trên mạng xuất hiện một chuỗi khác dài hơn, khối ban đầu sẽ bị thay thế – đây chính là hiện tượng được gọi là “tái tổ chức khối”. Đối với nhà đầu tư cá nhân, chỉ cần chờ thêm vài khối để xác nhận là được; nhưng đối với các tổ chức như DTCC – nơi xử lý thanh toán bù trừ chứng khoán trị giá hàng nghìn tỷ USD mỗi ngày – việc “kết quả thanh toán vẫn có khả năng bị đảo ngược” là điều không thể chấp nhận được cả về mặt pháp lý lẫn kế toán.
Arc áp dụng thiết kế đồng thuận có tính cuối cùng xác định: giao dịch sẽ được xác nhận và không thể thay đổi ngay khi nhận được chữ ký của hai phần ba số người xác thực. Điều này loại bỏ rủi ro tái tổ hợp, nhưng đổi lại, tập hợp người xác thực phải có quy mô giới hạn và danh tính của họ phải được xác định trước. Tất cả các lựa chọn thiết kế của toàn bộ chuỗi cơ bản đều xuất phát từ điểm này.
Động cơ thứ ba của Circle là gì?
Động cơ thứ ba là quyền kiểm soát. Việc vận hành trên chuỗi của bên thứ ba có nghĩa là các vấn đề như hard fork của giao thức cơ sở, tắc nghẽn MEV, phí Gas tăng vọt, thậm chí cả những thay đổi về định hướng quản trị, đều nằm ngoài tầm kiểm soát của Circle. Hiện tại, quy mô của USDC vào khoảng 65 tỷ USD, chiếm khoảng 24% thị phần trên thị trường tiền ổn định, chỉ đứng sau Tether với khoảng 164,8 tỷ USD. Khi quy mô của một tài sản đạt đến mức này, việc giao phó quyền kiểm soát thanh toán cho một cơ sở hạ tầng không thể kiểm soát được bản thân đã là một rủi ro hoạt động.
Điều đáng chú ý là Circle không rút USDC khỏi các chuỗi khối khác. Arc là sự bổ sung, chứ không phải sự thay thế. USDC vẫn đang lưu hành trên hơn 20 mạng lưới; mục tiêu mà Arc hướng tới là lĩnh vực thanh toán cấp tổ chức — một mảng kinh doanh hoàn toàn mới, vốn trước đây không tồn tại trên chuỗi khối.
Các nhà đầu tư cá nhân thực tế tham gia Arc như thế nào? Chi phí tham gia và quy trình giao dịch
Arc 主網已經開放,參與門檻其實比大部分新鏈都低:USDC 本身就是 Gas,不需要先買原生代幣才能動;官方跨鏈通道一開,溢價也已經消失。真正要小心的不是入場成本,而是入場之後買什麼。
Cách chính xác để nhận USDC trên chuỗi Arc là gì?
如果你手上已經有 USDC,事情比大部分教學講得簡單:把錢包切到 Arc,用內建的跨鏈功能由以太坊、BNB Chain、Solana 這些鏈直接轉過去,點一下就完成。因為 USDC 本身就是 Arc 的 Gas,到帳之後即刻可以用,不需要另外準備手續費代幣,也不需要研究用哪個跨鏈橋。
如果你的錢包沒有內建 Arc,要手動加入就填這幾項:網路名稱 Arc、鏈 ID 5042、Gas 代幣 USDC、RPC 節點 rpc.mainnet.arc.io。鏈 ID 一定要核對,因為另有一條同名的 ARC Mainnet 鏈 ID 是 1243,與 Circle 無關。
至於主網開放前那個溢價,現在已經沒有參考價值。當時 Arc 版 USDC 只能透過 Unstable 這個獨立第三方 OTC 市場取得,報價一度接近 1.8 比 1 另加 3% 費用。官方跨鏈通道一開,套利就把價差抹平——這是 1:1 足額可贖回的穩定幣必然的結果。現在若還有人叫你付溢價買 Arc 上的 USDC,直接當作警號。
用 Bitget Wallet 把 USDC 跨鏈到 Arc 的完整步驟
用 Ví Bitget 的好處很直接:它已內建 Arc 的官方 RPC,切換過去就能用,不需要自己填參數,也就沒有貼錯 RPC 或認錯同名鏈的機會。首日已支援由以太坊、BNB Chain、Solana 等十多條鏈一鍵轉入。實際操作只有六步:
- 加入 Arc:開啟 Bitget Wallet,進入 Wallet 頁面,點右上角的網絡圖示,選擇 Arc 並加入。鏈 ID 5042 會自動填入。
- 選擇來源:點底部 Trade,上方選擇你現有的鏈與 USDC。
- 選擇目標:下方選擇 Arc 與 USDC,輸入金額。
- 核對細節:畫面會顯示匯率、預估到帳金額、費用、滑點與價格影響,逐項看清楚。
- 送出交易:確認錢包餘額足夠,按 Confirm。
- 驗證到帳:等 Circle 的認證服務確認來源鏈的銷毀交易,一般約一分鐘起。到帳後去 explorer.arc.io 核對,不要只看錢包介面。
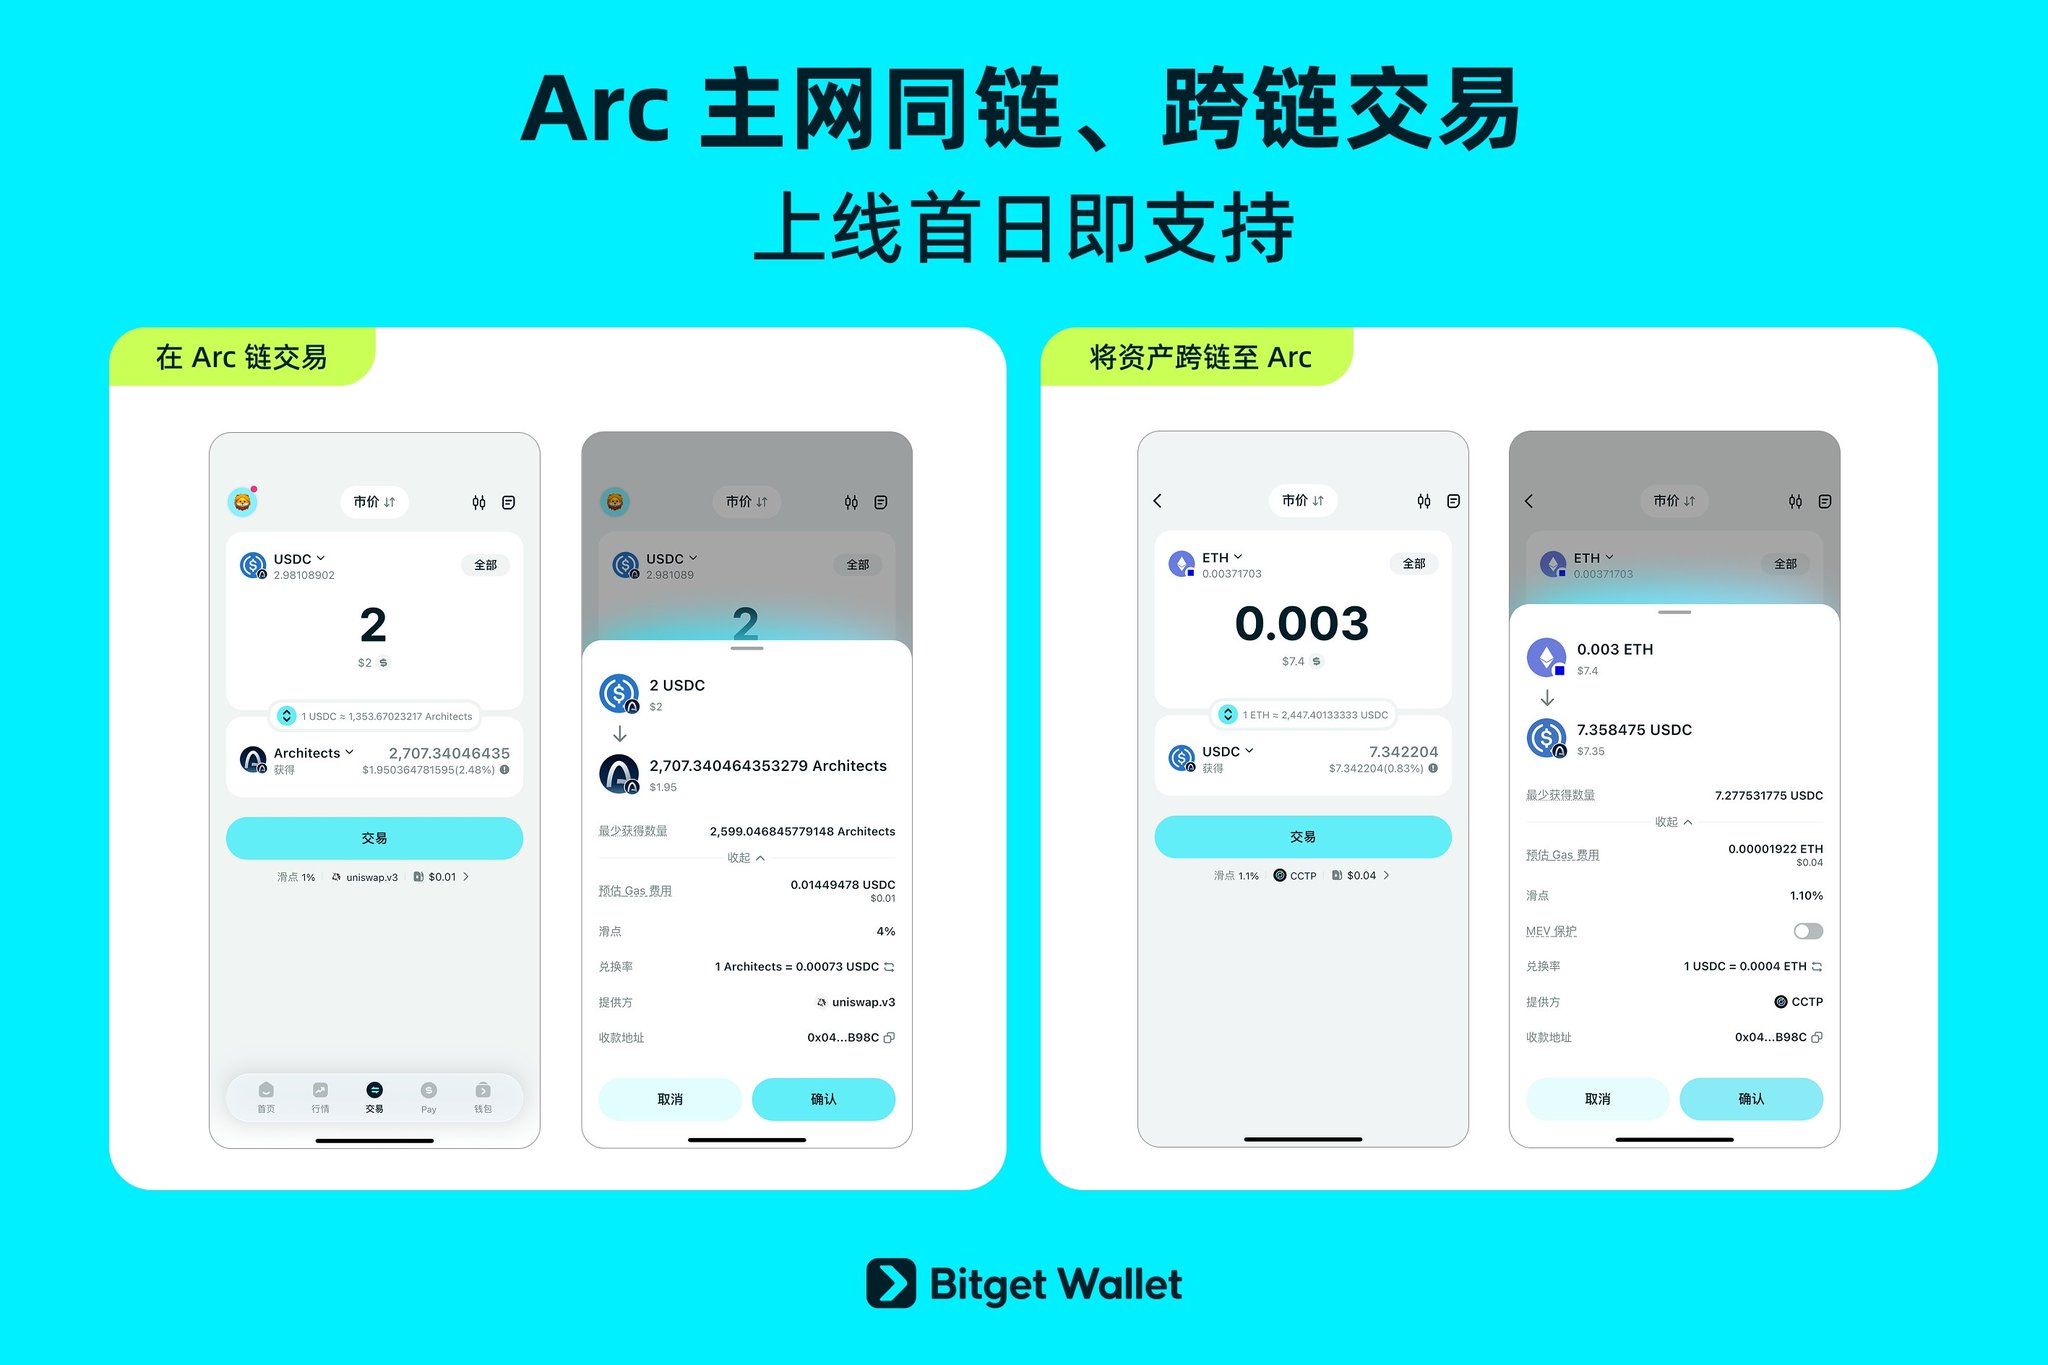
第一筆一定要用小額,二十至五十美元試一次,確認到帳、能兌換、也能換回,再放大金額。到帳之後可以直接使用,因為 USDC 本身就是 Arc 的 Gas,不需要另外準備手續費代幣。
錢包方面,Circle 官方生態名單收錄的包括 MetaMask、OKX Wallet、Binance Wallet、Rainbow、Zerion、Exodus、SafePal 與 Ledger。Bitget Wallet 亦已於 2026 年 9 月 11 日在官方帳號宣布首日支援 Arc 主網,並提供 Swap、跨鏈與 dApp 連接功能。選用哪一個都可以,關鍵仍然是加入網絡時核對 chain ID 為 5042。
Nếu hiện tại bạn chưa có USDC thì phải làm sao?
Điểm khởi đầu phổ biến nhất của độc giả Hồng Kông là mua các đồng tiền điện tử chính bằng đồng Hồng Kông rồi mới tiến hành chuyển đổi. Quy trình thông thường là mở tài khoản tại một công ty chứng khoán được cấp phép để mua Bitcoin hoặc Ethereum, rút tiền về ví cá nhân, sau đó đổi sang USDC, và cuối cùng chuyển sang chuỗi khối mục tiêu. Nếu bạn chưa có kênh nạp/rút tiền này, có thể tham khảo trước Hướng dẫn mở tài khoản tại Futu Securities và nạp/rút tiền tiền điện tử Xây dựng lộ trình cơ bản.
Về ví, để sử dụng các chuỗi mới như Arc, bạn cần một ví Web3 hỗ trợ đa chuỗi, có tích hợp sàn giao dịch phi tập trung (DEX) và tính năng theo dõi tài sản; cách này an toàn hơn nhiều so với việc chỉ sử dụng tiện ích mở rộng ví trên trình duyệt và thêm địa chỉ RPC cho từng chuỗi một cách thủ công. Bạn có thể tham khảo các bước thiết lập chi tiết tại Bitget Wallet 教學。
Hệ sinh thái Arc hiện có những gì? Bản đồ cơ hội ba tầng
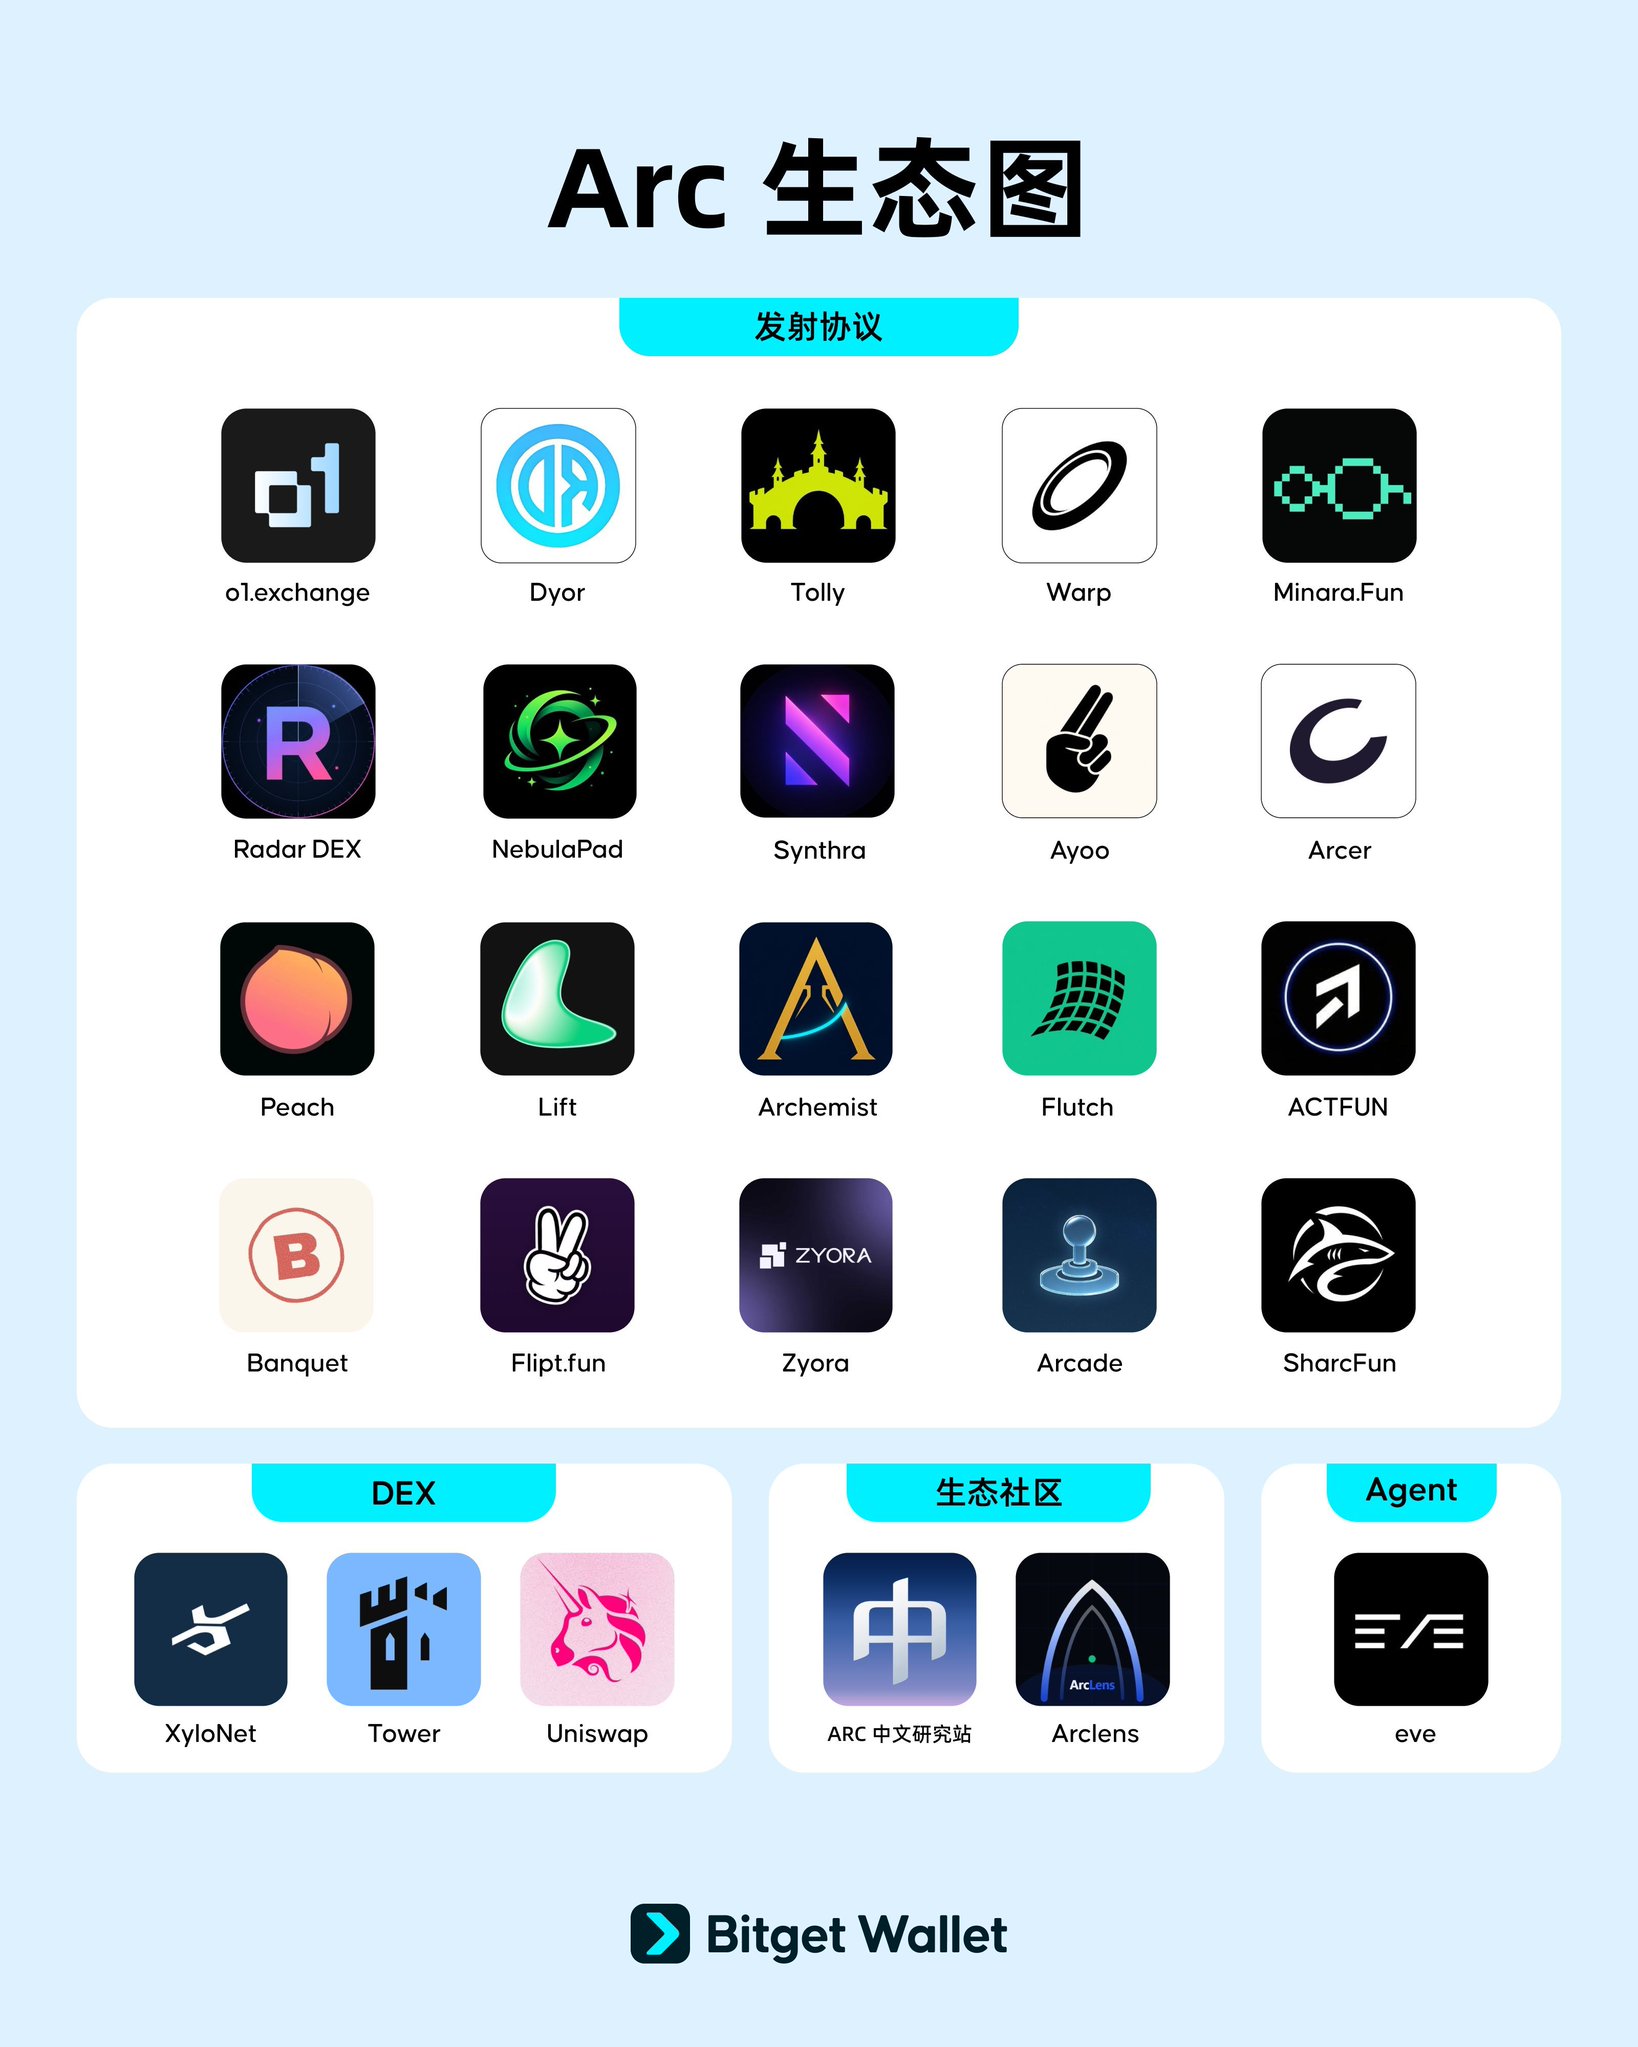
Hệ sinh thái của Arc vào ngày đầu tiên ra mắt mạng chính có thể được chia thành ba tầng để hiểu rõ hơn: tầng khai phá với các Meme và nền tảng phát hành; tầng ứng dụng với các giao thức DeFi; và tầng dài hạn với các tài sản được token hóa cùng chính token ARC. Rủi ro, khung thời gian và ngưỡng tham gia của ba tầng này hoàn toàn khác nhau; việc nhầm lẫn chúng là sai lầm phổ biến nhất mà các nhà đầu tư cá nhân thường mắc phải.
Tầng Khai phá: Cuộc đua giành vị trí xuất phát giữa Bệ phóng và Meme
主網上線前,Arc 的私有主網上已經出現一批發射台,爭奪代幣發行入口。主要玩家包括:Tolly 採「無畢業制」,全量代幣直接與 USDC 組成流動性池並鎖定,交易費約 1%;Warp 採 Bonding Curve 模式,市值達 6.9 萬美元後遷移至自家 DEX,支援跨鏈 USDC 一鍵買入,已發行 288 個代幣、累計交易量約 210 萬美元。
Ba dự án còn lại đều có những đặc điểm riêng: Long.supply ánh xạ các cổ phiếu được token hóa trên Robinhood Chain sang Arc, đã phát hành 487 token, với tổng giá trị token cổ phiếu xuyên chuỗi khoảng 1,2 triệu USD; Archemist tập trung vào mô hình “phát hành token qua mạng xã hội”, hỗ trợ tạo token thông qua X Bot, người sáng lập sẽ nhận được 80% từ phần chia phí giao dịch, với tổng giá trị giao dịch khoảng 468.000 USD; ArcPad không áp dụng Bonding Curve, mà triển khai trực tiếp vào thanh khoản một chiều trên Uniswap V3, với tỷ lệ chia sẻ phí là 0,5% cho mỗi bên giữa giao thức và người tạo.
Về các dự án Meme hàng đầu, tại thời điểm viết bài, vốn hóa thị trường của COOL dao động từ khoảng 2,31 triệu đến 2,94 triệu USD, của Architects từ khoảng 820.000 đến 2,79 triệu USD, của FatCatBatRatWifHat khoảng 1,16 triệu USD, ARCAT khoảng 710.000 USD (dữ liệu từ các nguồn khác nhau có sự chênh lệch lớn và biến động rất nhanh, chỉ mang tính chất tham khảo để hiểu quy mô). Tuy nhiên, con số thực sự cần ghi nhớ lại là một con số khác:Tổng thanh khoản của các dự án meme hàng đầu đều dưới 106.000 USD. Sự chênh lệch nghiêm trọng giữa giá trị vốn hóa thị trường và tính thanh khoản cho thấy phần lớn giá trị vốn hóa trên sổ sách chỉ là con số ảo; chỉ cần một lệnh bán có khối lượng tương đối lớn là đủ để làm sụp đổ thị trường.
Lớp ứng dụng: Các giao thức DeFi ra mắt vào ngày đầu tiên
Hệ sinh thái ở lớp ứng dụng rõ ràng đã phát triển chín muồi hơn nhiều. Về mảng cho vay có Aave, Morpho và Maple; về mảng giao dịch có Uniswap và Aerodrome; còn việc dẫn lưu liên chuỗi do Enso đảm nhiệm — các ứng dụng có thể sử dụng Enso để chuyển thanh khoản từ các chuỗi khác vào Arc, đồng thời trực tiếp thực hiện các giao dịch hoán đổi, gửi tiền, vay mượn và các chiến lược đòn bẩy. Về phía nền tảng giao dịch, Fomo, edgeX và RadarDEX sẽ đáp ứng nhu cầu về thanh khoản.
Ngoài ra còn có một số dự án công cụ: Tower Exchange hoạt động như một nền tảng tổng hợp, Hinkal Protocol cung cấp lớp bảo mật quyền riêng tư, Orixa chuyên về quản lý bộ sưu tập NFT và tên miền .arc (có thể mua bằng USDC), Arclens là công cụ nghiên cứu dự án, còn ArcDEXScan là nền tảng giao dịch. Về phía ví và cơ sở hạ tầng, hiện đã có sự hỗ trợ từ MetaMask, Binance Wallet, Ledger, Kraken, Fireblocks và Chainlink.
Đối với các nhà đầu tư cá nhân, cơ hội ở lớp ứng dụng không nằm ở việc “đặt cược vào meme nào”, mà nằm ở các chương trình khuyến khích thanh khoản trong giai đoạn đầu. Lợi suất từ hoạt động cho vay và tạo thanh khoản trên các chuỗi khối mới thường cao hơn đáng kể so với các chuỗi khối đã phát triển trong những tháng đầu tiên; đây là cách tham gia tương đối có thể định lượng và kiểm soát được. Nếu bạn chưa quen với các chiến lược sinh lời từ stablecoin này, bạn có thể tham khảo trước Hướng dẫn kiếm lãi từ tiền ổn định Xây dựng khung cơ bản.
Chiến lược dài hạn: Tài sản được token hóa và chiến lược đầu tư vào tài sản thế giới thực (RWA)
Mục tiêu thiết kế thực sự của Arc chính là khía cạnh dài hạn. Quỹ BUIDL của BlackRock sẽ được đầu tư vào Arc; WisdomTree cung cấp các quỹ đầu tư token hóa sinh lời như WTGXX và CRDT; Về mảng thu nhập, có Centrifuge, Superform và Securitize — trong đó Securitize đã token hóa hơn 3 tỷ USD tài sản, đồng thời là đối tác phát hành của BlackRock BUIDL, Apollo ACRED, KKR, Hamilton Lane và VanEck.
Cơ cấu thị trường cũng rất đầy đủ: các nhà tạo lập thị trường và nhà giao dịch ngoài sàn bao gồm Auros, B2C2, Cumberland, Galaxy Digital, GSR, IMC, Keyrock, NONCO, Wintermute và Zodia Markets; các đơn vị lưu ký bao gồm BitGo, Copper, Taurus và Zodia Custody, trong khi Ngân hàng Bank of New York Mellon (BNY) cũng đang trong quá trình tìm hiểu.
Thang thời gian ở cấp độ này được tính bằng năm, chứ không phải bằng tuần. Nó quyết định liệu Arc có trở thành nền tảng thanh toán chính cho các tài sản được token hóa hay không, và cách thức tham gia của các nhà đầu tư cá nhân ở cấp độ này thường không phải là mua các Meme trên chuỗi, mà là tiếp cận rủi ro thông qua các tài sản liên quan đến RWA. Để hiểu rõ bức tranh toàn cảnh của lĩnh vực này, bạn có thể tham khảo RWA là gì và những dự án đáng chú ý trong lĩnh vực này。
Cơ sở hạ tầng của Arc có điểm gì khác biệt? Sử dụng USDC làm Gas, tính cuối cùng trong vòng vài microgiây và động cơ FX
Kiến trúc công nghệ của Arc bao gồm ba lớp: động cơ đồng thuận Malachite cung cấp tính cuối cùng xác định trong khoảng 350 mili giây, lớp thực thi Reth đảm bảo khả năng tương thích hoàn toàn với EVM, cùng với một bộ công cụ giao dịch ngoại hối cấp tổ chức được tích hợp sẵn trong lớp giao thức. Sự kết hợp này khá hiếm thấy trong các chuỗi khối công khai hiện nay — phần lớn các chuỗi khối thường giao việc xử lý ngoại hối và quyền riêng tư cho lớp ứng dụng, trong khi Arc lại chọn tích hợp chúng vào cơ sở hạ tầng.
Làm thế nào để cơ chế đồng thuận Malachite đạt được tính cuối cùng ở mức dưới giây?
Malachite là bản triển khai giao thức Tendermint chống lỗi Byzantine hiệu suất cao do Informal Systems phát triển. Sự khác biệt lớn nhất của nó so với cơ chế đồng thuận kiểu Nakamoto nằm ở tính “chắc chắn”: ngay khi một khối nhận được chữ ký của hơn hai phần ba số người xác thực, khối đó sẽ được xác nhận ngay lập tức và không thể đảo ngược, với toàn bộ quá trình hoàn tất trong khoảng 350 mili giây.
Tiền đề của thiết kế này là số lượng người xác thực phải được kiểm soát và danh tính của họ phải được xác định rõ — bạn không thể thống kê một cách đáng tin cậy số chữ ký chiếm hai phần ba trong một mạng lưới mà bất kỳ ai cũng có thể tham gia ẩn danh. Nói cách khác, tính cuối cùng dưới mức mili giây và hệ thống người xác thực được cấp phép không phải là hai lựa chọn thiết kế độc lập, mà là hai mặt của cùng một sự đánh đổi kỹ thuật. Bất kỳ lập luận nào chỉ trích tính tập trung của Arc đều phải đồng thời trả lời câu hỏi: “Vậy bạn có sẵn sàng từ bỏ tính cuối cùng xác định hay không?”.
Reth trong tầng thực thi có ý nghĩa gì?
Lớp thực thi của Arc được xây dựng dựa trên Reth, tức là bản triển khai bằng ngôn ngữ Rust của lớp thực thi Ethereum, và cung cấp giao diện JSON-RPC tiêu chuẩn của Ethereum ra bên ngoài. Điều này có nghĩa là: các hợp đồng thông minh Solidity hiện có có thể được triển khai trên Arc mà không cần sửa đổi gì, các bộ công cụ phát triển Ethereum như Hardhat, Foundry, ethers.js… đều có thể sử dụng ngay lập tức, và các ví như MetaMask cũng có thể kết nối trực tiếp.
Điều này giải thích lý do tại sao hệ sinh thái Arc đã thu hút được hơn 100 nhà phát triển và giao thức ngay trước khi chính thức ra mắt trên mạng chính. Các nhà phát triển không cần phải học ngôn ngữ lập trình mới, cũng không cần phải viết lại hợp đồng thông minh, và chi phí chuyển đổi gần như bằng không. Đối với một chuỗi khối mới, tính tương thích với EVM là chiến lược khởi động hiệu quả nhất.
Cơ chế tính phí Gas của USDC hoạt động như thế nào?
Mô hình phí của Arc được xây dựng dựa trên EIP-1559 của Ethereum, nhưng thay vì tính lại phí cơ bản cho từng khối, mô hình này sử dụng trung bình động có trọng số theo hàm mũ dựa trên tỷ lệ sử dụng khối. Nói một cách đơn giản, điều này giúp làm chậm tốc độ phản ứng của việc điều chỉnh phí: những đợt tăng đột biến ngắn hạn về nhu cầu sẽ không làm phí tăng ngay lập tức, từ đó đường cong phí trở nên ổn định và dễ dự đoán hơn.
Theo Tài liệu chính thức của Arc, Mức phí cơ bản tối thiểu cho giao dịch ERC-20 là khoảng 0,001 USD, với mức trần cứng là 20.000 Gwei; công suất xử lý Gas mỗi khối là 30 triệu, và trong điều kiện bình thường, phí ưu tiên gần như bằng không. Chi phí giao dịch trung bình được ghi nhận trên mạng thử nghiệm là khoảng 0,004 USD.
Có một chi tiết mà các nhà đầu tư cần lưu ý: Khác với Ethereum, Arc Phí cơ bản không bị hủy bỏ, phí cơ bản và phí ưu tiên sẽ được chuyển toàn bộ cho những người thụ hưởng trong khối đó. Điều này có nghĩa là Arc không có lộ trình tích lũy giá trị theo kiểu “sử dụng càng nhiều thì lạm phát càng giảm” như Ethereum, mà giá trị kinh tế của mạng lưới sẽ chảy vào tay các trình xác thực thay vì các chủ sở hữu token. Điểm này đóng vai trò rất quan trọng khi đánh giá giá trị của token ARC.
Công cụ FX tích hợp sẵn và tính năng bảo mật tùy chọn giải quyết được những vấn đề gì?
Arc đã tích hợp sẵn một bộ công cụ giao dịch ngoại hối cấp tổ chức ngay trong lớp giao thức, bao gồm hệ thống yêu cầu báo giá (RFQ) để xác định giá, cùng với cơ chế thanh toán PvP (người với người) trên chuỗi hoạt động 24/7. Rủi ro thanh toán trên thị trường ngoại hối truyền thống nằm ở việc một bên đã thanh toán nhưng bên kia chưa giao dịch; cơ chế thanh toán PvP liên kết hai giao dịch này thành một thao tác nguyên tử, từ đó loại bỏ rủi ro này về mặt cấu trúc.
Một tính năng thiết kế khác là quyền riêng tư tùy chọn: người dùng và doanh nghiệp có thể chọn ẩn số dư và nội dung giao dịch. Điều này không nhằm mục đích ẩn danh, mà để giúp doanh nghiệp tuân thủ các nghĩa vụ pháp lý của mình mà không cần phải công khai hoàn toàn các thông tin nhạy cảm về mặt thương mại như tiền lương, thanh toán chuỗi cung ứng, vị thế giao dịch, v.v. Đối với một chuỗi khối nhằm thu hút vốn từ các tổ chức, sổ cái hoàn toàn minh bạch thực chất là rào cản chứ không phải điểm thu hút.
Ai đang vận hành các nút trong mạng Arc? Các nhà xác thực sáng lập và cái giá phải trả của cơ chế cấp phép
Danh sách các nhà xác thực sáng lập của Arc là điểm thu hút lớn nhất của chuỗi khối này, đồng thời cũng là điểm gây tranh cãi lớn nhất. Theo Thông cáo báo chí chính thức của Circle, có tổng cộng 11 đơn vị xác thực sáng lập: BlackRock, DTCC, Galaxy, Global Payments, Sàn giao dịch Intercontinental (ICE), Mastercard, MoneyGram, Tập đoàn SBI, Ngân hàng Standard Chartered, Sumitomo Corporation và Visa. Một số phương tiện truyền thông đưa tin là 12 đơn vị, nhưng con số chính xác sẽ được xác định theo thông báo chính thức.
Tại sao danh sách này lại quan trọng?
Đây có thể là nhóm các nhà xác thực ban đầu có sự tham gia của các tổ chức lớn nhất trong lịch sử blockchain. BlackRock là công ty quản lý tài sản lớn nhất thế giới, DTCC là cơ sở hạ tầng cốt lõi trong lĩnh vực thanh toán bù trừ chứng khoán của Mỹ, ICE sở hữu Sở Giao dịch Chứng khoán New York, còn Visa và Mastercard cùng xử lý phần lớn các giao dịch thanh toán bằng thẻ trên toàn cầu. Việc các tổ chức này sẵn sàng tự vận hành các nút không chỉ đơn thuần là “đầu tư vào một dự án”, mà còn là việc họ đặt uy tín hoạt động của chính mình vào chuỗi khối này.
Một tín hiệu cụ thể hơn là các kế hoạch tích hợp tiếp theo: Quỹ thị trường tiền tệ được token hóa BUIDL của BlackRock sẽ được triển khai trên Arc, trong khi dịch vụ token hóa của DTCC dự kiến sẽ được tích hợp vào nửa cuối năm 2027. Điều sau đây đặc biệt đáng lưu ý — việc DTCC thực sự chuyển các tài sản được lưu ký lên Arc mới chính là bước ngoặt thực sự quyết định thành bại của chuỗi khối này, chứ không phải chính sự kiện ra mắt mạng chính vào ngày 16 tháng 9.
Chi phí phải trả cho người xác minh theo chế độ cấp phép là gì?
批評聲音相當尖銳。Cinneamhain Ventures 合夥人 Adam Cochran 在 X 上直言,Arc「不是 L1,這樣稱呼它是一種冒犯」,並指 Circle 用 USDC 做根代幣的設計下,「永遠不存在做一個忠實驗證人的經濟誘因,所以他們才必須把它做成私有聯盟」。他把 Arc 形容為「一條預先批准驗證者的私有聯盟鏈」。
Lời chỉ trích này có cơ sở toán học cụ thể. Trong cơ chế đồng thuận chống lỗi Byzantine, trong một mạng lưới gồm 12 người xác thực, chỉ cần 4 người thông đồng là có thể khiến toàn bộ mạng ngừng hoạt động, còn 8 người thông đồng là có thể sửa đổi sổ cái. Trong khi đó, các nút xác thực này nhận phí dưới dạng USDC được định giá bằng đô la Mỹ, do đó thiếu một cơ chế cân bằng kinh tế độc lập với hệ thống đô la Mỹ. Nếu cơ quan quản lý yêu cầu đóng băng một địa chỉ nào đó, cơ cấu này hầu như không có khả năng chống lại.
Khung pháp lý đã định hình thiết kế của Arc như thế nào?
Nhiều thiết kế của Arc không phải là sự lựa chọn tự do của Circle, mà là kết quả trực tiếp của các quy định pháp lý. Đạo luật GENIUS hiện đã có hiệu lực quy định nhiều nghĩa vụ đối với các nhà phát hành tiền ổn định, trong đó các yêu cầu về chống rửa tiền và xác minh danh tính khách hàng là bắt buộc, điều này dẫn trực tiếp đến việc tích hợp cơ chế danh sách đen ngay trong giao thức; còn điều khoản cấm trả lãi chính là lý do khiến USDC, dù là Gas gốc, lại không trả lãi cho người nắm giữ.
Nếu dự luật CLARITY đang được xem xét được thông qua, nó sẽ tạo cơ sở pháp lý cho việc token hóa chứng khoán cũng như quá trình hợp nhất của DTCC vào năm 2027. Tuy nhiên, mức độ không chắc chắn của vấn đề này là khá cao — tại thời điểm viết bài, tỷ lệ cược cho việc dự luật này được thông qua trên Polymarket chỉ khoảng 16%. Nói cách khác, kịch bản dài hạn có giá trị nhất của Arc hiện vẫn phụ thuộc vào một kết quả lập pháp có khả năng cao sẽ không diễn ra như dự kiến. Đây là yếu tố dễ bị bỏ qua nhất khi đánh giá Arc.
Liệu cách sử dụng phổ biến nhất của Arc có phải là các đồng tiền ổn định được neo giá với tiền pháp định không?
Câu chuyện dễ bị đánh giá thấp nhất trên Arc không phải là Meme, mà là các đồng tiền ổn định pháp định không phải USD. Circle đã ra mắt StableFX và Chương trình đồng tiền ổn định đối tác trên Arc, với đợt đầu tiên bao gồm đồng Yên Nhật JPYC, đồng Won Hàn Quốc KRW1, đồng Canada (QCAD), đồng Úc (AUDF), đồng Real Brazil (BRLA), đồng Peso Mexico (MXNB) và đồng Peso Philippines (PHPC), lần lượt được phát hành bởi JPYC, BDACS, Stablecorp, Forte, Avenia, Juno và Coins.ph.
Nhóm tài sản này thuộc cùng một thiết kế với công cụ FX tích hợp sẵn trong Arc. Chỉ khi có các loại stablecoin đa tiền tệ, kết hợp với tính năng yêu cầu báo giá (RFQ) và thanh toán PvP 24 giờ, Arc mới có thể thực hiện các giao dịch ngoại hối xuyên biên giới thực sự. Đây cũng là điểm khác biệt lớn nhất giữa Arc và mô hình cổ phiếu token hóa của Robinhood Chain: mô hình sau cung cấp các tài sản cơ sở, trong khi mô hình trước cung cấp kênh kết nối giữa các loại tiền tệ.
Đối với các nhà đầu tư cá nhân, cách tham gia vào câu chuyện này hoàn toàn khác biệt so với Meme. Giá trị của nó không nằm ở những biến động giá ngắn hạn, mà nằm ở chi phí chuyển tiền: chênh lệch giá ngầm trong các giao dịch chuyển tiền xuyên biên giới truyền thống thường được tính bằng điểm phần trăm, trong khi thanh toán PvP trên chuỗi có thể giảm chi phí này xuống gần ngang mức phí giao dịch. Các thị trường có lưu lượng chuyển tiền lớn như Philippines, Mexico và Hàn Quốc là những nơi có khả năng cao nhất sẽ là những nơi đầu tiên áp dụng thực tế công nghệ này.
Liệu Arc có sao chép xu hướng “meme” trên Robinhood Chain không?
Khả năng cao là không. Cơn sốt meme của Robinhood Chain lúc đó phụ thuộc vào việc cả bốn điều kiện cùng hội tụ, trong khi Arc lại thiếu vắng tất cả bốn yếu tố này. Hiểu rõ sự tương phản này còn có giá trị hơn là chạy theo bất kỳ đồng tiền điện tử đơn lẻ nào.
Lúc đó, Robinhood Chain dựa vào những yếu tố nào?
Thứ nhất, bên vận hành được hưởng lợi trực tiếp — chính Robinhood thu lợi từ khối lượng giao dịch, do đó có động lực thúc đẩy sự sôi động. Thứ hai, có sẵn kênh tiếp cận người tiêu dùng — ứng dụng với hàng chục triệu người dùng trực tiếp dẫn lưu lượng truy cập. Thứ ba, có các tài sản mục tiêu phù hợp để thổi phồng giá. Thứ tư, hình thành vòng lặp tự củng cố — giá tăng thu hút thêm người dùng, và số lượng người dùng tăng lên lại đẩy giá lên cao hơn.
Tại sao Arc lại khó sao chép đến vậy?
Khi so sánh từng điểm một, cấu trúc của Arc lại hoàn toàn ngược lại. Về phía đơn vị vận hành, các bên xác thực là các tổ chức như BlackRock, DTCC, Visa; động cơ danh tiếng của họ hoàn toàn trái ngược với việc đầu cơ theo trào lưu meme, nên không thể nào ủng hộ cơn sốt đầu cơ này. Về mặt cổng tiếp cận nhà đầu tư cá nhân, Arc không có ứng dụng riêng hay giao diện sàn giao dịch, do đó nhà đầu tư cá nhân phải tự tìm cách kết nối. Về mặt tài sản cơ sở, token ARC chưa được phát hành, thiếu đối tượng chính để thổi phồng giá. Về mặt chu trình, thiết kế ở lớp giao thức vốn đã hạn chế việc thao túng MEV, nên khó có thể hình thành vòng xoáy đầu cơ điển hình.
Hạn chế thực tế hơn là tính thanh khoản. Như đã đề cập trước đó, tính thanh khoản của các Meme hàng đầu hiện nay dưới 106.000 USD. Ngay cả khi thị trường có biến động ngắn hạn, giá ở mức thanh khoản này cũng cực kỳ dễ biến động, tăng và giảm đều diễn ra nhanh chóng. Việc coi lớp tiên phong của Arc là “sân chơi thử nghiệm với số vốn nhỏ” là hợp lý, nhưng việc coi nó là “hiệu ứng giàu có tiếp theo của Robinhood” thì lại không phù hợp với thực tế về cấu trúc.
Token ARC và chương trình airdrop: Những điều đã biết, chưa biết và những điều không nên tự suy diễn
Tính đến thời điểm viết bài này, token ARC vẫn chưa được phát hành công khai và cũng chưa có bất kỳ chương trình airdrop nào được Circle xác nhận chính thức. Tất cả các “hướng dẫn nhận airdrop Arc” trên thị trường đều dựa trên những suy đoán của cộng đồng. Phân biệt rõ đâu là thông tin đã được công bố, đâu là suy đoán là bước đầu tiên để tránh mắc phải những cạm bẫy.
Những sự thật nào đã được tiết lộ?
Circle 於 2026 年 5 月 11 日發佈 ARC 白皮書,並披露已完成 2.22 億美元的代幣私募預售,估值為 30 億美元完全稀釋估值,單價 0.30 美元,配售 7.4 億枚,約佔 100 億枚初始供應的 7.4%。該輪由 a16z crypto 領投,BlackRock、Apollo、洲際交易所等機構參投。
Về mặt phân bổ, mảng sinh thái chiếm 60% (bao gồm bán token, tài trợ cho nhà phát triển, kế hoạch tăng trưởng và việc mở rộng sự tham gia), trong khi Circle giữ lại 25%. ARC được định vị là cơ chế điều phối của mạng lưới, hỗ trợ quá trình chuyển đổi từ cơ chế Proof-of-Permission sang Proof-of-Stake, quản trị cũng như phân bổ phí; các validator sẽ nhận phần thưởng từ ARC được tạo ra từ việc phát hành lạm phát và chuyển đổi từ doanh thu phí.
Những thông số quan trọng nào vẫn chưa được biết đến cho đến nay?
Những yếu tố chưa được biết đến còn nhiều hơn những gì đã biết, và tất cả đều là những yếu tố then chốt quyết định giá cả: tỷ lệ lạm phát ban đầu, đường cong suy giảm, lịch trình mở khóa, ngày diễn ra sự kiện tạo token, kế hoạch niêm yết, cũng như việc có hay không có airdrop và các quy tắc liên quan – tất cả đều chưa được công bố. Tuyên bố của Circle chỉ dừng lại ở việc “tiếp tục khám phá cách thức mà token có thể hỗ trợ các khía cạnh về khuyến khích, quản trị, bảo mật và tiện ích”.
Cần phải nhấn mạnh một điểm thường bị hiểu lầm:Token ARC sẽ không thay thế USDC để trở thành token Gas. Trong thiết kế hiện tại, USDC vẫn là tài sản dùng để thanh toán phí giao dịch, còn vai trò của ARC là liên quan đến nền kinh tế của các validator và cơ chế quản trị. Bất kỳ suy luận định giá nào dựa trên giả định rằng “ARC sẽ trở thành nguồn nhu cầu Gas” đều không phù hợp với thiết kế đã được công bố chính thức.
Nên nhìn nhận thế nào về kỳ vọng về việc airdrop?
Trên phương diện cộng đồng, thực sự có các hoạt động tích điểm, chẳng hạn như điểm Arc House và điểm Architects. Các hình thức tham gia phổ biến bao gồm nhận token trên mạng thử nghiệm, triển khai hợp đồng thông minh, thực hiện giao dịch, đúc NFT, v.v. Bản thân các hoạt động này không tốn chi phí, chỉ cần đầu tư thời gian, nên hoàn toàn có thể xem đây là một cách đầu tư nhẹ nhàng.
Tuy nhiên, cần làm rõ hai điều: Thứ nhất, Circle chưa bao giờ xác nhận mối quan hệ tương ứng giữa điểm thưởng và airdrop; thứ hai, trong bối cảnh thiếu thông tin về việc mở khóa và lạm phát, bất kỳ dự đoán nào về giá niêm yết của ARC đều thiếu cơ sở. Coi airdrop như một “quyền chọn lạc quan miễn phí” là một suy nghĩ hợp lý, nhưng coi nó như “lợi nhuận chắc chắn” thì lại là một đánh giá sai lầm.
Rủi ro nào là điều cần lưu ý nhất đối với Arc?
Rủi ro của Arc không nằm ở việc “liệu chuỗi khối này có thất bại hay không” — với sự tham gia vận hành các nút mạng của BlackRock và Visa, khả năng xảy ra sự cố kỹ thuật là rất thấp. Rủi ro thực sự nằm ở chỗ, các nhà đầu tư cá nhân dễ nhầm lẫn giữa “sự thành công của hạ tầng cấp tổ chức” với “giá trị tài sản của chính họ sẽ tăng lên”, trong khi giữa hai điều này không có mối quan hệ tất yếu nào.
Rủi ro về mặt cấu trúc: Tập trung hóa và điểm kiểm duyệt duy nhất
Hệ thống xác thực theo cơ chế cấp phép có nghĩa là ở cấp độ mạng tồn tại khả năng kiểm duyệt có thể thực thi. Danh sách đen được tích hợp sẵn trong giao thức, danh tính của các bên xác thực được công khai và chịu sự giám sát; những thiết kế này là điểm thu hút đối với các tổ chức, nhưng lại là điểm yếu nghiêm trọng đối với người dùng có nhu cầu chống lại sự kiểm duyệt. Nếu tình huống sử dụng của bạn liên quan đến việc chống lại sự kiểm duyệt, thì Arc về mặt thiết kế sẽ không phù hợp với bạn; đây không phải là một khuyết điểm mà là một sự đánh đổi.
Đồng thời, các khoản khuyến khích tài chính dành cho các nhà xác thực hoàn toàn được tính bằng đồng USD, thiếu cơ chế kiểm soát độc lập với hệ thống đồng USD. Số phận của toàn bộ chuỗi khối gắn liền chặt chẽ với sự tồn tại của Circle cũng như xu hướng quản lý tiền ổn định tại Hoa Kỳ. Đây là một rủi ro tập trung tại một điểm duy nhất, trùng lặp đáng kể với rủi ro khi nắm giữ USDC.
Rủi ro thị trường: Thanh khoản thấp và các tài sản giả mạo
Tính thanh khoản của hệ sinh thái trong giai đoạn đầu cực kỳ yếu kém, và mức trần thanh khoản 106.000 USD được đề cập ở trên chính là lời cảnh báo trực tiếp nhất. Ngoài ra, giai đoạn ra mắt chuỗi khối mới là thời điểm lừa đảo diễn ra phổ biến: các trang web giả mạo, đồng tiền giả cùng tên và việc ủy quyền hợp đồng độc hại thường xuất hiện dồn dập. Kiểm tra tên miền, chỉ lấy địa chỉ hợp đồng từ các kênh chính thức, và xem xét từng mục chi tiết giao dịch trước khi ký kết — những kỹ năng cơ bản này đặc biệt quan trọng trong tuần đầu tiên Arc ra mắt.
Ngoài ra, cần lưu ý rằng hiện tại, tất cả các tài sản có thể giao dịch trên mạng chính tư nhân đều không được cơ quan chức năng nào bảo trợ, và Circle cũng không công nhận bất kỳ đồng tiền điện tử nào trong hệ sinh thái. Việc chuyển trực tiếp niềm tin vào “sản phẩm của Circle” sang bất kỳ meme hay nền tảng phát hành nào trên chuỗi khối là một ví dụ điển hình về việc đánh giá sai lầm dựa trên hiệu ứng hào quang thương hiệu.
Rủi ro về thông tin: Sự không nhất quán trong tiêu chí dữ liệu
Arc 的測試網交易數據在不同統計口徑之間差異極大,由一億多筆到五億筆都有人引用,分別主要來自統計區間不同,以及私有主網與公共測試網是否合併計算。對讀者而言,重點不是哪個數字才對,而是這類數字本身就不適合用來判斷一條鏈的真實使用狀況。
Ý nghĩa của sự việc này không chỉ nằm ở con số. Nó nhắc nhở chúng ta rằng: trên một chuỗi khối do một doanh nghiệp duy nhất chi phối và dữ liệu ban đầu chủ yếu do chính doanh nghiệp đó công bố, các kênh xác minh bên ngoài là rất hạn chế. Để đánh giá liệu Arc có thành công hay không, chúng ta nên xem xét các chỉ số có thể xác minh độc lập — lượng vốn thực tế đổ vào, tỷ trọng của các giao dịch thanh toán thực tế, việc công bố các thông số kinh tế ban đầu có đúng tiến độ hay không, cũng như việc DTCC có thực sự hoàn tất việc tích hợp vào nửa cuối năm 2027 hay không — thay vì những con số dễ bị thổi phồng như số lượng giao dịch trên chuỗi. Nếu bạn muốn tự theo dõi dòng vốn thực tế trên chuỗi, trước tiên hãy nắm vững Công cụ trực tuyến miễn phí để theo dõi dòng tiền Các phương pháp cơ bản.
Câu hỏi thường gặp
Câu hỏi: Có cần phải mua token ARC mới có thể sử dụng chuỗi khối công khai Arc không?
Không cần thiết. Arc sử dụng USDC làm token Gas gốc, và tất cả các khoản phí đều được tính bằng đô la Mỹ. Token ARC hiện chưa được phát hành công khai; mục đích của nó là để khuyến khích các validator và phục vụ cho việc quản trị, chứ không phải để thanh toán phí giao dịch. Bất kỳ tuyên bố nào yêu cầu bạn “phải mua ARC trước khi có thể thực hiện giao dịch trên blockchain” đều là không chính xác.
Hỏi: Mạng chính Arc sẽ ra mắt khi nào? Hiện tại có thể tham gia được chưa?
Mạng chính công khai Arc sẽ chính thức ra mắt vào ngày 16 tháng 9 năm 2026. Trước thời điểm đó, hệ thống vẫn ở giai đoạn mạng chính riêng tư; USDC trên chuỗi phải được mua thông qua thị trường OTC với mức chênh lệch khoảng 1,8:1, cộng thêm phí giao dịch khoảng 3%. Chúng tôi khuyến nghị nên chờ đến khi mạng chính công khai và kênh liên chuỗi chính thức được mở ra, sau đó mới tham gia với chi phí bình thường.
Câu hỏi: Chuỗi khối công khai Arc có chương trình airdrop không?
Cho đến nay, Circle vẫn chưa xác nhận bất kỳ chương trình airdrop nào. Các điểm Arc House và Architects hiện tại thuộc về các hoạt động cộng đồng, và phía chính thức chưa bao giờ giải thích mối quan hệ tương ứng giữa các điểm này với chương trình airdrop. Do tỷ lệ lạm phát, lịch trình mở khóa và ngày diễn ra sự kiện tạo token đều chưa được công bố, nên mọi dự đoán về giá trị của chương trình airdrop đều thiếu cơ sở.
Câu hỏi: Arc có phải là một blockchain phi tập trung thực sự không?
Không. Arc sử dụng mô hình validator có giấy phép; 11 validator sáng lập được Circle lựa chọn, và giao thức được tích hợp danh sách đen để tuân thủ các yêu cầu quản lý. Trong cơ chế đồng thuận chịu lỗi Byzantine, chỉ cần một số ít validator thông đồng với nhau là có thể ảnh hưởng đến mạng lưới. Arc đổi lấy tính xác định và tính cuối cùng cũng như sự tuân thủ quy định của các tổ chức, với cái giá phải trả là hy sinh tính chất không cần giấy phép.
Hỏi: Cách hợp lý nhất để các nhà đầu tư cá nhân tham gia vào Arc là gì?
Dựa trên mức độ chấp nhận rủi ro, thị trường được chia thành ba tầng. Ở tầng “khai phá”, các dự án Meme và sàn phát hành có thanh khoản dưới 106.000 USD, chỉ phù hợp để thử nghiệm với số vốn nhỏ. Ở tầng “ứng dụng”, các chương trình khuyến khích thanh khoản ban đầu trong lĩnh vực DeFi tương đối dễ định lượng, là lựa chọn ổn định hơn. Các tài sản RWA và token ARC thuộc tầng dài hạn có khung thời gian tính bằng năm, đòi hỏi sự kiên nhẫn hơn là tốc độ.
Hỏi: Chỉ số then chốt nào quyết định sự thành công hay thất bại của Arc?
Vấn đề không phải là việc ra mắt mạng chính vào ngày 16 tháng 9, mà là liệu DTCC có thực sự hoàn tất việc tích hợp dịch vụ lưu ký tài sản được token hóa vào nửa cuối năm 2027 hay không. Trước thời điểm đó, điều cần theo dõi là liệu các thông số kinh tế ban đầu có được công bố hay không, lượng vốn thực tế đổ vào, cũng như tỷ trọng của các giao dịch thanh toán thực tế, chứ không phải số lượng giao dịch trên chuỗi.
Bước tiếp theo
Chuỗi khối công khai Arc kết hợp hai vai trò “cơ sở hạ tầng thanh toán cấp tổ chức” và “sân chơi đầu tư ban đầu trên chuỗi” vào cùng một chuỗi, trong khi quy mô thời gian, cấu trúc rủi ro và cách thức tham gia của hai vai trò này hoàn toàn khác nhau. Quyết định thực sự quan trọng không phải là “có nên tham gia hay không”, mà là “bạn muốn tham gia ở tầng nào” — việc sử dụng niềm tin vào tầng dài hạn để biện minh cho các vị thế ở tầng khai phá là sai lầm phổ biến nhất trong đợt này.
Nếu bạn quyết định tự mình trải nghiệm Arc, trước tiên hãy chuẩn bị một ví Web3 hỗ trợ nhiều chuỗi khối và đặt số tiền USDC đầu tiên ở mức mà bạn hoàn toàn không ngại nếu nó về 0. Tiếp theo, bạn có thể tham khảo thêm các bài viết liên quan RWA là gì và những dự án đáng chú ý trong lĩnh vực này, để hiểu rõ phân khúc thị trường mà Arc thực sự đang nhắm đến trong dài hạn.