RWA là gì?
RWA là viết tắt của Real World Assets, trong tiếng Trung gọi là “tài sản thế giới thực”, dùng để chỉ việc ghi lại các tài sản ngoài chuỗi như trái phiếu chính phủ Mỹ, quỹ thị trường tiền tệ, khoản vay doanh nghiệp, cổ phiếu, vàng, bất động sản… dưới dạng token trên blockchain; quá trình này được gọi là “token hóa” (Tokenization). Token bản thân nó không phải là tài sản, mà chỉ đại diện cho quyền lợi của bạn đối với một tài sản ngoài chuỗi cụ thể; việc quyền lợi này có thể được thực hiện hay không phụ thuộc vào cơ cấu pháp lý đằng sau và đơn vị phát hành.
Hãy tưởng tượng: Vào tối thứ Bảy, bạn muốn chuyển đổi quỹ trái phiếu kho bạc ngắn hạn bằng đô la Mỹ mà bạn đang nắm giữ thành tiền mặt; theo cách làm truyền thống, bạn phải đợi đến thứ Hai khi công ty quỹ và ngân hàng mở cửa làm việc; nhưng nếu quỹ này đã được token hóa, với điều kiện được bên phát hành cho phép, nó có thể được chuyển nhượng và thanh toán trên chuỗi 24/7, thậm chí còn có thể được sử dụng làm tài sản thế chấp. Đây chính là lý do tại sao RWA được nhiều tổ chức tài chính đánh giá cao: cùng một tài sản, nhưng được chuyển sang một “quỹ đạo” nhanh hơn và có thể lập trình được.
Năm 2026, quy mô thị trường RWA sẽ là bao nhiêu?
Tính đến ngày 15 tháng 11 năm 2026, theo thống kê của nền tảng dữ liệu tài sản được token hóa rwa.xyz (không tính stablecoin):
- RWA (phân tán) có thể lưu thông tự do trên chuỗi: Khoảng 39,7 tỷ USD, với khoảng 5,74 triệu địa chỉ nắm giữ.
- RWA (Represented) chỉ được đăng ký trên nền tảng phát hành và không thể chuyển ra ngoài: Khoảng 421,9 tỷ USD. Loại tài sản này được ghi chép trên blockchain, nhưng không thể chuyển sang ví bên ngoài, do đó không hoàn toàn giống với khái niệm “tài sản trên chuỗi” mà mọi người thường hiểu.
- Để so sánh, tổng giá trị vốn hóa thị trường của các đồng tiền ổn địnhKhoảng 277,5 tỷ USD. Tiền ổn định là một loại tài sản khác, thường không được tính vào số liệu thống kê về tài sản có giá trị thực (RWA).
Khi đọc tin tức về RWA, trước tiên hãy phân biệt rõ nguồn số liệu được trích dẫn là theo tiêu chuẩn nào. Đối với cùng một ngày, số liệu theo tiêu chuẩn lưu thông và số liệu theo tiêu chuẩn đăng ký có thể chênh lệch hơn mười lần.
Tại sao RWA lại xuất hiện?
Đối với lĩnh vực tài chính truyền thống, việc token hóa có thể rút ngắn thời gian thanh toán, cho phép chuyển nhượng tài sản ngay cả vào cuối tuần và giảm chi phí hành chính; đối với thị trường tiền điện tử, nó lần đầu tiên cho phép vốn trên chuỗi tiếp cận trực tiếp với các tài sản như trái phiếu chính phủ, quỹ đầu tư – những tài sản có xu hướng giá khác biệt so với tiền điện tử. Khi nhu cầu từ cả hai phía gặp nhau, cộng với việc các quy định liên quan sẽ lần lượt được ban hành tại Mỹ, Hồng Kông, Singapore và các nơi khác từ năm 2025, RWA đã chuyển từ khái niệm sang quy mô thực tế.
Cách thức hoạt động của RWA: 4 bước đưa tài sản lên blockchain
Yếu tố quyết định liệu một token RWA có đáng tin cậy hay không không nằm ở blockchain, mà nằm ở các cơ chế được thiết lập bên ngoài blockchain. Hầu hết các sản phẩm RWA đều trải qua bốn giai đoạn sau:
- Tài sản và cấu trúc pháp lý: Bên phát hành trước tiên sẽ chuyển trái phiếu chính phủ, khoản vay hoặc cổ phiếu vào một thực thể pháp lý độc lập (thường là quỹ hoặc công ty mục đích đặc biệt – SPV), đồng thời quy định rõ ràng các quyền của chủ sở hữu token đối với các tài sản đó.
- Quản lý tài sản: Tài sản cơ sở được giao cho các tổ chức chịu sự giám sát như ngân hàng, công ty quản lý quỹ hoặc công ty chứng khoán để lưu giữ; bên phát hành công bố định kỳ giá trị tài sản ròng (NAV) hoặc báo cáo dự trữ.
- Phát hành token: Đúc token trên các chuỗi khối công khai như Ethereum, Solana, v.v. Hầu hết các sản phẩm đều áp dụng danh sách trắng; chỉ những ví đã hoàn tất xác minh KYC mới có thể nắm giữ hoặc chuyển nhượng token, đồng thời hợp đồng token cũng có thể khóa các địa chỉ vi phạm.
- Sử dụng và mua lại trên chuỗi: Chủ sở hữu có thể chuyển nhượng, sử dụng làm tài sản thế chấp hoặc yêu cầu bên phát hành mua lại để đổi lấy tiền mặt trong phạm vi cho phép theo quy định.
Lấy quỹ trái phiếu chính phủ được token hóa làm ví dụ: Quỹ này mua trái phiếu chính phủ Mỹ kỳ hạn ngắn, lãi suất sau khi trừ phí quản lý sẽ được phân phối cho các chủ sở hữu token, do đó lợi nhuận của quỹ sẽ biến động theo lãi suất của Mỹ. Theo dữ liệu từ rwa.xyz, tính đến ngày 15 tháng 11 năm 2026, lợi suất hàng năm trong 7 ngày của toàn bộ các quỹ trái phiếu chính phủ Mỹ được token hóa là khoảng 3,6% (dựa trên thông báo thời gian thực của từng nhà phát hành). Điều này không có nghĩa là không có rủi ro: hoạt động của đơn vị phát hành, dịch vụ lưu ký, hợp đồng thông minh, các thỏa thuận mua lại và biến động lãi suất đều có thể ảnh hưởng đến kết quả thực tế; phần “Rủi ro” dưới đây sẽ giải thích chi tiết từng yếu tố.
Người bình thường có thể tham gia RWA không? Trước tiên, hãy xem các điều kiện hạn chế
Có thể tiếp cận, nhưng rào cản tham gia cao hơn rất nhiều so với việc mua tiền điện tử thông thường. Nhiều sản phẩm RWA về mặt pháp lý được coi là chứng khoán hoặc quỹ đầu tư, do đó đơn vị phát hành phải tuân thủ các quy định của luật chứng khoán tại từng địa phương để hạn chế đối tượng được phép mua. Ba trường hợp phổ biến nhất là:
- Chỉ dành cho những người không phải là công dân Hoa Kỳ: Ví dụ như USDY của Ondo và cổ phiếu được token hóa của Ondo Global Markets, các tài liệu chính thức nêu rõ rằng những sản phẩm này không được cung cấp cho các cá nhân tại Hoa Kỳ.
- Một số khu vực yêu cầu phải có tư cách nhà đầu tư chuyên nghiệp: Cũng lấy Ondo làm ví dụ, Hồng Kông, Singapore, Malaysia, Vương quốc Anh, Khu vực Kinh tế Châu Âu (EEA) và các khu vực khác được liệt kê vào danh sách “khu vực bị hạn chế”, trong đó người dân tại các khu vực này phải đáp ứng các tiêu chuẩn như nhà đầu tư chuyên nghiệp hoặc nhà đầu tư đủ điều kiện và nộp giấy tờ chứng minh; trong khi đó, Canada và một số nơi khác thì hoàn toàn không được phép tham gia.
- Chỉ dành cho các tổ chức hoặc cá nhân có tài sản lớn: Ví dụ như quỹ tiền tệ được token hóa BUIDL của BlackRock, do Securitize phát hành, yêu cầu nhà đầu tư phải là “Người mua đủ điều kiện” (Qualified Purchaser) theo Đạo luật Công ty Đầu tư của Hoa Kỳ, với mức đầu tư tối thiểu từ 100.000 USD trở lên (tùy thuộc vào chuỗi khối và loại cổ phần), và chỉ có thể chuyển nhượng cho các địa chỉ nằm trong danh sách trắng.
Mặt khác, nhiều khu vực đã bắt đầu mở cửa các kênh được quản lý cho nhà đầu tư cá nhân. Ví dụ, vào ngày 26 tháng 10 năm 2026, Ủy ban Chứng khoán và Hợp đồng Tương lai Hồng Kông (SFC) đã phê duyệt cho hai quỹ thị trường tiền tệ được token hóa thực hiện giao dịch thứ cấp 24 giờ trên các sàn giao dịch tài sản ảo được cấp phép; đây được SFC mô tả là trường hợp đầu tiên trên thế giới. Việc khu vực bạn sinh sống có các kênh tương tự hay không sẽ phụ thuộc vào thông báo chính thức từ cơ quan quản lý địa phương.
Trước khi xem xét bất kỳ sản phẩm RWA nào, bạn có thể kiểm tra từng mục trong danh sách này:
- Xác nhận khu vực và điều kiện: Mở tài liệu phát hành, tìm danh sách “các khu vực bị cấm” và “các khu vực bị hạn chế” để xem mình có đáp ứng các điều kiện hay không.
- Hãy xác định rõ bạn đang nắm giữ thứ gì: là cổ phần quỹ, chứng khoán nợ, khoản nợ đối với tổ chức phát hành, hay chỉ là một loại token chỉ theo dõi giá? Bạn có quyền biểu quyết không?
- Kiểm tra đơn vị phát hành và tổ chức lưu ký: Ai là đơn vị lưu giữ tài sản cơ sở, tài sản này chịu sự giám sát tại khu vực nào, và tần suất công bố giá trị tài sản ròng hoặc báo cáo kiểm toán là bao lâu một lần.
- Xem các quy định về việc mua lại và chuyển nhượng: Phải chờ bao lâu để được mua lại, có mức tối thiểu nào không, và có thể chuyển nhượng cho người khác được không.
- Chỉ nên sử dụng số vốn mà bạn có thể chấp nhận được rủi ro mất mát: Việc token hóa không làm cho tài sản cơ sở trở nên an toàn hơn, mà ngược lại còn gia tăng rủi ro hợp đồng và rủi ro vận hành.
Nếu sau khi hoàn thành năm bước này mà bạn vẫn chưa hiểu rõ về sản phẩm đó, hãy tạm thời đừng động vào. Sau khi đã nắm rõ, hãy chuyển sang phần tiếp theo: RWA có những lĩnh vực nào.
Các lĩnh vực chính của RWA vào năm 2026
Theo phân loại của rwa.xyz, RWA vào năm 2026 chủ yếu được chia thành các loại sau đây; các con số dưới đây đều là số liệu lưu hành tính đến ngày 15 tháng 11 năm 2026. Các giao thức và đơn vị phát hành được đề cập trong phần này và phần tiếp theo chủ yếu do các tổ chức nước ngoài vận hành hoặc là các giao thức phi tập trung, không phải là các sản phẩm thuộc sự giám sát của Cơ quan Quản lý Tiền tệ Hồng Kông (HKMA) hoặc Ủy ban Chứng khoán và Hợp đồng Tương lai Hồng Kông (SFC) (trừ khi có ghi chú khác); vui lòng xác nhận các quy định liên quan tại khu vực của bạn trước khi sử dụng.
Trái phiếu chính phủ được token hóa và quỹ thị trường tiền tệ
Đây là một trong những lĩnh vực phát triển nhất và có quy mô lớn nhất hiện nay: 123 sản phẩm, tổng giá trị khoảng 13,9 tỷ USD, với khoảng 86.000 nhà đầu tư. Các sản phẩm có quy mô lớn bao gồm USDY của Ondo (khoảng 2,4 tỷ USD), USYC của Circle (khoảng 2 tỷ USD), loạt sản phẩm Benji của Franklin Templeton, BUIDL của BlackRock (khoảng 1,65 tỷ USD), cùng với quỹ tiền tệ được token hóa JLTXX do Kinexys – công ty con của JPMorgan – phát hành. Quỹ thị trường tiền tệ kỹ thuật số bằng USD của ChinaAMC cũng có mặt trong danh sách này, cho thấy các công ty quản lý tài sản châu Á cũng đang tham gia vào lĩnh vực này.
Lý do khiến nó được ưa chuộng rất đơn giản: tài sản cơ sở là các trái phiếu chính phủ ngắn hạn có độ tín nhiệm cao, cơ chế hoạt động dễ hiểu và cũng có thể được sử dụng làm tài sản thế chấp trên chuỗi khối.
Tín dụng cá nhân
Tín dụng tư nhân là quá trình token hóa các khoản nợ như khoản vay doanh nghiệp, khoản phải thu, khoản vay thế chấp, v.v. Phần có thể lưu thông trị giá khoảng 8,6 tỷ USD, trong khi khoảng 42,9 tỷ USD thuộc loại chỉ được đăng ký trên nền tảng, trong đó lớn nhất là token tín dụng thế chấp nhà ở (HELOC) của Figure, với giá trị tài sản đơn lẻ khoảng 26,6 tỷ USD.
Yếu tố then chốt của lĩnh vực này là liệu người vay có trả nợ hay không. Khác với trái phiếu chính phủ, lợi nhuận từ tín dụng tư nhân đến từ việc chấp nhận rủi ro tín dụng; khi người vay vỡ nợ, nhà đầu tư có thể phải trải qua một quá trình pháp lý kéo dài mới có thể thu hồi được một phần vốn.
Cổ phiếu được token hóa
Cổ phiếu được token hóa là lĩnh vực tăng trưởng thu hút sự chú ý nhất trong năm 2026: giá trị lưu thông khoảng 3,77 tỷ USD, số lượng chủ sở hữu khoảng 4,83 triệu người, khối lượng chuyển khoản trong một tháng khoảng 97,1 tỷ USD. Xét theo nền tảng phát hành, các nền tảng có quy mô lớn bao gồm bStocks, Ondo (khoảng 433 mã cổ phiếu và token ETF), xStocks và Securitize. Trong đó, bStocks được phát hành bởi một công ty liên kết của Tập đoàn Binance; theo thông báo chính thức, sản phẩm này chỉ được cung cấp theo bản cáo bạch của Thị trường Toàn cầu Abu Dhabi (ADGM) và không được bán cho công dân Hoa Kỳ (Binance chưa được Ủy ban Chứng khoán Hồng Kông cấp phép; cư dân Hồng Kông vui lòng không đăng ký hoặc sử dụng dịch vụ này).
Cần lưu ý rằng phần lớn các cổ phiếu được token hóa không đồng nghĩa với việc bạn trực tiếp nắm giữ cổ phiếu của công ty đó. Phía bStocks đã nêu rõ rằng đây không phải là cổ phiếu, người nắm giữ không trực tiếp sở hữu cổ phần của công ty; thông thường cũng không có quyền biểu quyết, và các quyền lợi được quy định theo tài liệu phát hành.
Vàng và các mặt hàng khác
Các đồng tiền điện tử vàng là một loại lớn khác, ví dụ như XAUT do Tether phát hành (khoảng 3 tỷ USD) và PAXG do Paxos phát hành (khoảng 1,7 tỷ USD); mỗi đồng tiền tương ứng với một lượng vàng vật chất nhất định, được đơn vị phát hành sắp xếp lưu giữ.
Bất động sản
Bất động sản là loại tài sản thực (RWA) mà mọi người thường nghĩ đến nhất, nhưng quy mô thực tế của nó lại nhỏ nhất: phần có thể giao dịch chỉ khoảng 210 triệu USD, với khoảng 17.000 chủ sở hữu. Nguyên nhân là do bất động sản khó tiêu chuẩn hóa, luật sở hữu bất động sản ở các địa phương khác nhau, và quyền lợi của chủ sở hữu token cũng khó thực thi hơn.
Các dự án tiêu biểu về RWA năm 2026
Các nền tảng Ondo, Maple và Centrifuge được giới thiệu trong bài viết trước vẫn đang hoạt động, nhưng cục diện thị trường đã thay đổi: các công ty quản lý tài sản truyền thống và các tổ chức tài chính lớn đã trực tiếp tham gia thị trường, với sự xuất hiện của các tên tuổi như BlackRock, Franklin Templeton và JPMorgan Chase trong bảng xếp hạng. Xin nhắc lại, các giao thức hoặc đơn vị phát hành sau đây như Ondo, Securitize, Franklin Templeton, Centrifuge, Maple… không phải là các sản phẩm chịu sự giám sát của Cơ quan Quản lý Tiền tệ Hồng Kông (HKMA) hoặc Ủy ban Chứng khoán và Hợp đồng Tương lai Hồng Kông (SFC); các khu vực được phép hoạt động và điều kiện tham gia của từng đơn vị sẽ tuân theo các tài liệu chính thức.
Ondo Finance: Nền tảng token hóa lớn nhất tính theo quy mô lưu thông
Tính đến ngày 15 tháng 11 năm 2026, Ondo đứng đầu bảng xếp hạng trên nền tảng rwa.xyz với giá trị khoảng 4,13 tỷ USD. Nền tảng này có hai dòng sản phẩm chính: thứ nhất là USDY, được bảo đảm bằng trái phiếu kho bạc Mỹ kỳ hạn ngắn và tiền gửi ngân hàng; thứ hai là Ondo Global Markets, ra mắt vào tháng 9 năm 2025, cung cấp các phiên bản token hóa của cổ phiếu Mỹ và ETF (bao gồm cả ETF trái phiếu kho bạc Mỹ). Cả hai sản phẩm này đều không được cung cấp cho công dân Mỹ; tại Hồng Kông, Singapore và các khu vực khác, nhà đầu tư phải đáp ứng các điều kiện như là nhà đầu tư chuyên nghiệp.
Securitize và BlackRock BUIDL: Quỹ token hóa dành cho các tổ chức
Securitize là nền tảng đại lý phát hành và chuyển nhượng chứng khoán được token hóa, với quy mô lưu thông khoảng 3,72 tỷ USD, đứng thứ hai. Sản phẩm được biết đến nhiều nhất là BUIDL của BlackRock, chủ yếu đầu tư vào các giao dịch mua lại qua đêm và trái phiếu kho bạc Mỹ kỳ hạn ngắn, chỉ dành cho các nhà đầu tư tổ chức đủ điều kiện, và các token chỉ có thể được chuyển nhượng giữa các địa chỉ nằm trong danh sách trắng.
Franklin Templeton: Công ty quỹ truyền thống trực tiếp tham gia vào blockchain
Franklin Templeton đã token hóa các quỹ tiền tệ bằng đô la Mỹ của mình thông qua nền tảng Benji, với tổng giá trị khoảng 3,28 tỷ USD, đứng thứ ba. Điều này thể hiện một hướng đi khác: không phải các dự án tiền điện tử đóng gói các tài sản truyền thống, mà chính các công ty quỹ truyền thống tự ghi lại các đơn vị quỹ lên blockchain.
Centrifuge: Cơ sở hạ tầng token hóa cho tín dụng và quỹ đầu tư
Centrifuge là một giao thức lâu đời trong lĩnh vực RWA. Các sản phẩm như Tinlake và bể phân tầng DROP/TIN được đề cập trong các bài viết trước đây đã thuộc thế hệ cũ; hiện tại, Centrifuge đã được nâng cấp, đồng thời token CFG cũng đã được chuyển từ chuỗi khối độc lập ban đầu sang Ethereum vào năm 2025 (theo thông báo chính thức, khoảng 91% token đã hoàn tất quá trình di chuyển). Một trong những sản phẩm có quy mô lớn nhất hiện nay là quỹ CLO hạng AAA được token hóa JAAA, hợp tác với Janus Henderson, với quy mô lưu hành khoảng 580 triệu USD.
Maple Finance: Cho vay tổ chức
Maple là nền tảng cho vay dành cho các tổ chức trên chuỗi khối, với quy mô lưu thông khoảng 1,24 tỷ USD, trong đó sản phẩm chủ lực là syrupUSDC có giá trị khoảng 890 triệu USD. Theo giải thích chính thức, nguồn thu của nền tảng này đến từ việc cung cấp các khoản vay được thế chấp toàn bộ bằng tài sản tiền điện tử cho các tổ chức; do đó, xét về mặt kỹ thuật, rủi ro của nó gần với hoạt động cho vay tiền điện tử hơn là cho vay doanh nghiệp truyền thống. Token MPL được đề cập trong bài viết trước đã được chuyển đổi sang SYRUP theo tỷ lệ 1 MPL đổi 100 SYRUP trong giai đoạn từ năm 2024 đến năm 2025. Vào cuối năm 2022, Maple từng phải chịu tổn thất tại một số quỹ do người vay vỡ nợ; sự kiện này nhắc nhở chúng ta rằng ngay cả các tổ chức vay cũng có thể gặp rủi ro.
Có những loại tiền điện tử RWA nào? Sự khác biệt giữa token và tài sản cơ sở
Nhiều người tìm kiếm từ khóa “tiền điện tử RWA”, nhưng thực ra điều này đã nhầm lẫn giữa hai khái niệm hoàn toàn khác nhau:
- Token tài sản: Ví dụ như USDY, BUIDL, PAXG, cổ phiếu được token hóa. Giá trị của chúng phụ thuộc vào tài sản cơ sở, được bảo đảm bằng cam kết pháp lý từ phía đơn vị phát hành và thường yêu cầu xác minh danh tính (KYC).
- Token của dự án: Ví dụ như ONDO, CFG, SYRUP. Đây là các token quản trị hoặc token chức năng của giao thức, giá cả do thị trường quyết định thông qua hoạt động mua bán, và không có nghĩa là bạn sở hữu bất kỳ trái phiếu chính phủ, khoản vay hay cổ phiếu nào.
Sự khác biệt này rất quan trọng. Việc nắm giữ ONDO không đồng nghĩa với việc nắm giữ trái phiếu chính phủ Mỹ; dù tài sản do nền tảng quản lý có nhiều đến đâu, giá của ONDO vẫn có thể biến động mạnh; việc token dự án có được chia sẻ doanh thu từ nền tảng hay không, và chia sẻ như thế nào, phụ thuộc vào thiết kế token và quyết định quản trị của từng dự án. Việc cho rằng các token dự án gắn liền với “khái niệm RWA” sẽ ổn định hơn là một hiểu lầm phổ biến.
Xu hướng quản lý RWA: Hoa Kỳ, Hồng Kông, Singapore
Nhiều khu vực đang xây dựng các quy định về tài sản được token hóa, với định hướng chung là: công nhận rằng chứng khoán được token hóa vẫn là chứng khoán, yêu cầu việc phát hành và giao dịch phải thông qua các kênh được cấp phép hoặc chịu sự giám sát, đồng thời duy trì các biện pháp bảo vệ nhà đầu tư. Dưới đây là những ví dụ tiêu biểu trong giai đoạn 2025–2026:
Hoa Kỳ: Luật về tiền ổn định và “miễn trừ đổi mới” đối với cổ phiếu được mã hóa
- Tháng 7 năm 2025, Đạo luật GENIUS được ký ban hành, thiết lập khung pháp lý liên bang để quản lý các đồng tiền ổn định có tính thanh toán.
- Vào quý 1 năm 2026, Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) đã phê duyệt đề xuất của Nasdaq về việc thanh toán cổ phiếu dưới dạng token hóa.
- Ngày 17 tháng 9 năm 2026, Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) đã ban hành lệnh “Miễn trừ đổi mới”, cho phép các sàn giao dịch chứng khoán được token hóa đủ điều kiện mua bán cổ phiếu Mỹ được token hóa thông qua các nhà tạo lập thị trường tự động theo cơ chế cấp phép, trong thời hạn năm năm; Cổ phiếu được token hóa phải có các quyền lợi tương đương với cổ phiếu truyền thống; khi cổ phiếu tương ứng bị tạm ngừng giao dịch, token cũng phải ngừng giao dịch.
- Ngày 28 tháng 10 năm 2026, dịch vụ token hóa của Tổ chức Thanh toán và Bù trừ Chứng khoán Hoa Kỳ (DTCC) chính thức đi vào hoạt động, với 20 tổ chức tham gia ký kết hợp đồng trong đợt đầu tiên. Đọc thêm:DTCC sẽ triển khai Solana vào năm 2027, nhưng các quy định giám sát có thể cản trở việc áp dụng。
Hồng Kông: Quỹ token hóa, tiền ổn định và Project Ensemble
- Ngày 10 tháng 4 năm 2026, Cơ quan Quản lý Tiền tệ Hồng Kông (HKMA) đã cấp hai giấy phép đầu tiên cho các nhà phát hành tiền ổn định theo “Đạo luật về Tiền ổn định”.
- Ngày 20 tháng 4 năm 2026, Ủy ban Giám sát Chứng khoán và Hợp đồng Tương lai Hồng Kông (SFC) đã sửa đổi Thông tư về các sản phẩm đầu tư được token hóa và đưa ra khung thử nghiệm cho phép nhà đầu tư cá nhân giao dịch quỹ token hóa trên thị trường thứ cấp thông qua các nền tảng được cấp phép. SFC cho biết vào thời điểm đó, tính đến tháng 3 năm 2026, Hồng Kông đã có 13 sản phẩm token hóa được chào bán ra công chúng, và tổng tài sản được quản lý trong danh mục token hóa đã tăng gấp khoảng bảy lần trong vòng một năm, lên khoảng 10,7 tỷ HKD.
- Ngày 26 tháng 10 năm 2026, hai quỹ thị trường tiền tệ được token hóa đầu tiên (quỹ thị trường tiền tệ kỹ thuật số bằng đồng Hồng Kông và đồng đô la Mỹ của Quỹ Huaxia) đã bắt đầu được giao dịch thứ cấp 24 giờ trên các nền tảng được cấp phép.
- Cơ quan Quản lý Tiền tệ (HKMA) và Ủy ban Chứng khoán (SFC) cũng đang thử nghiệm việc thanh toán giữa tiền gửi được token hóa và tài sản được token hóa thông qua Dự án Ensemble.
Singapore: Dự án Guardian và trái phiếu ngân hàng trung ương được token hóa
- Cơ quan Quản lý Tiền tệ Singapore (MAS) đang thử nghiệm ứng dụng tài sản được token hóa cùng với các tổ chức tài chính thông qua Dự án Guardian.
- MAS cho biết sẽ tiến hành thử nghiệm phát hành các chứng khoán MAS được token hóa vào năm 2026 và thực hiện thanh toán bằng tiền tệ kỹ thuật số của ngân hàng trung ương (CBDC) dành cho thị trường bán buôn trên mạng thử nghiệm đồng Singapore; các đợt phát hành đã được lên lịch từ tháng 9 đến tháng 11.
Các khu vực khác cũng đang triển khai theo, ví dụ nhưKazakhstan dự kiến phát hành trái phiếu chính phủ được token hóa vào quý đầu tiên của năm 2027. Tiến độ quản lý sẽ ảnh hưởng trực tiếp đến việc bạn có thể tiếp cận những sản phẩm nào, do đó, cùng một loại token RWA, khả năng mua được ở các khu vực khác nhau có thể hoàn toàn khác nhau.
Rủi ro của RWA: Việc token hóa không loại bỏ được những rủi ro vốn có
Điểm dễ bị hiểu lầm nhất về RWA là cho rằng “được bảo đảm bằng tài sản thực” đồng nghĩa với sự an toàn. Trên thực tế, việc token hóa chỉ đơn thuần là thay đổi cách thức ghi chép; tất cả các rủi ro ban đầu vẫn được giữ nguyên, đồng thời còn xuất hiện thêm một số rủi ro mới.
Rủi ro từ tài sản cơ sở
Trái phiếu chính phủ tiềm ẩn rủi ro lãi suất, tín dụng tư nhân tiềm ẩn rủi ro vỡ nợ, cổ phiếu tiềm ẩn rủi ro biến động giá, bất động sản tiềm ẩn rủi ro định giá và thanh khoản. Tiền điện tử sẽ không thay đổi những điều này.
Rủi ro liên quan đến bên phát hành và bên lưu ký
Bạn phải tin tưởng rằng nhà phát hành thực sự sở hữu tài sản, tổ chức lưu ký bảo quản tài sản một cách an toàn và báo cáo dự trữ là chính xác. Khi nhà phát hành phá sản hoặc gặp vấn đề trong hoạt động, liệu chủ sở hữu token có được ưu tiên thu hồi tài sản hay không sẽ phụ thuộc vào việc cấu trúc pháp lý có được quy định rõ ràng hay không.
Rủi ro liên quan đến hợp đồng thông minh và blockchain
Các lỗ hổng trong hợp đồng, các cuộc tấn công vào cầu nối chuỗi chéo, hay sai sót trong báo giá của oracle đều có thể khiến giá trị của token bị tách rời khỏi tài sản cơ sở. Thêm vào đó, phần lớn các token RWA có thể bị bên phát hành đóng băng; một khi địa chỉ ví của bạn bị đưa vào danh sách hạn chế, việc chuyển nhượng sẽ bị cản trở.
Rủi ro thanh khoản và rủi ro mua lại
Nhiều loại token RWA có khối lượng giao dịch trên chuỗi rất thấp, nên khi muốn bán có thể phải chấp nhận bán dưới giá; việc mua lại thì bị giới hạn bởi thời gian, số tiền và điều kiện do đơn vị phát hành quy định. Khi thị trường sụt giảm mạnh, nếu tất cả chủ sở hữu cùng muốn mua lại, thời gian chờ đợi có thể sẽ kéo dài hơn.
Rủi ro pháp lý và quy định
Chứng khoán được token hóa vẫn chịu sự điều chỉnh của Luật Chứng khoán. Những thay đổi trong quy định giám sát hoặc sự thay đổi về giấy phép hoạt động của đơn vị phát hành tại khu vực có thể ảnh hưởng đến việc sản phẩm có thể tiếp tục được cung cấp tại khu vực của quý vị hay không. Trong trường hợp giao dịch xuyên biên giới, chi phí và thời gian để thực thi quyền lợi sẽ tăng lên.
Rủi ro từ cơn sốt “khái niệm RWA”
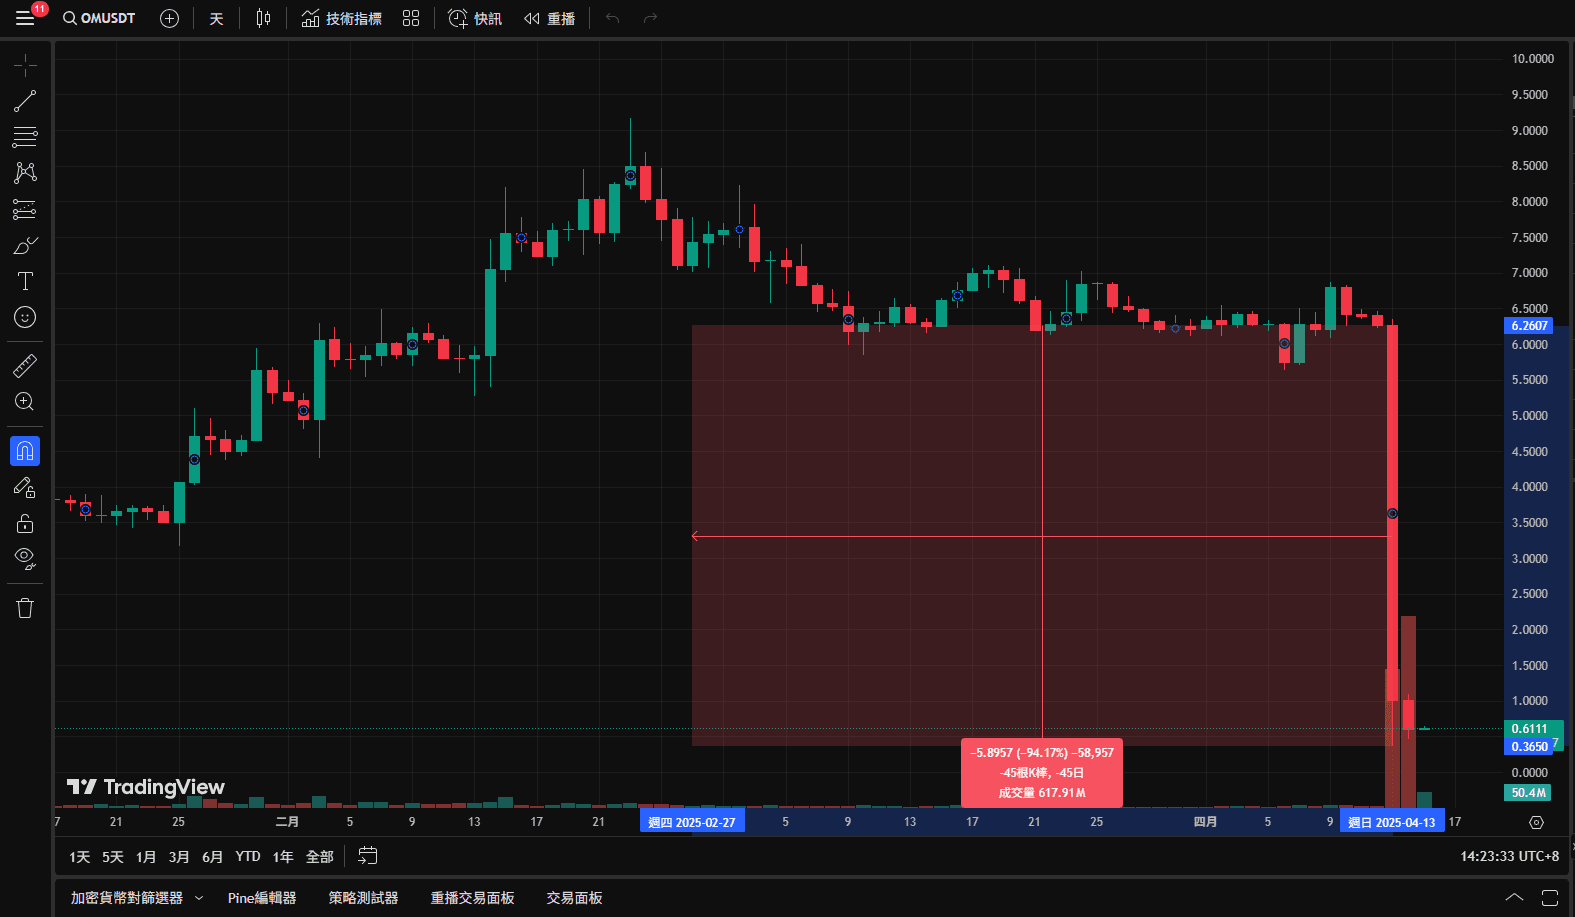
Ngày 13 tháng 4 năm 2025, dự án chuỗi khối công khai MANTRA – vốn tự xưng là dự án RWA – đã chứng kiến giá token OM của mình sụt giảm khoảng 90% chỉ trong vài giờ. Sự việc này cho thấy, việc một dự án tự xưng là RWA không có nghĩa là token của dự án đó được hỗ trợ bởi tài sản thực; giá token của dự án vẫn phụ thuộc vào hoạt động mua bán trên thị trường, khối lượng lưu thông và mức độ tập trung nắm giữ.
Câu hỏi thường gặp
RWA có nghĩa là gì?
RWA là viết tắt của Real World Assets (Tài sản trong thế giới thực), chỉ việc token hóa các tài sản ngoài chuỗi như trái phiếu chính phủ, quỹ đầu tư, khoản vay, cổ phiếu, vàng, bất động sản, v.v., ghi lại trên blockchain, để chúng có thể được chuyển nhượng, thanh toán hoặc sử dụng làm tài sản thế chấp trên chuỗi.
RWA và tiền ổn định có điểm gì khác nhau?
Mục tiêu của các đồng tiền ổn định (như USDT, USDC) là duy trì tỷ lệ giá trị 1:1 so với các loại tiền pháp định như đồng đô la Mỹ, và chúng chủ yếu được sử dụng làm phương tiện thanh toán và giao dịch; trong khi đó, các token RWA đại diện cho quyền sở hữu đối với một tài sản cụ thể, và giá trị của chúng biến động theo giá trị của tài sản cơ sở. Các nền tảng dữ liệu như rwa.xyz thường thống kê riêng biệt hai loại này.
Người bình thường có thể mua RWA không?
Tùy thuộc vào sản phẩm và khu vực bạn đang sinh sống. Nhiều trái phiếu chính phủ và cổ phiếu được token hóa không được cung cấp cho các cá nhân tại Hoa Kỳ; các khu vực như Hồng Kông, Singapore, Malaysia, Vương quốc Anh thường yêu cầu nhà đầu tư phải có tư cách nhà đầu tư chuyên nghiệp; một số sản phẩm chỉ dành cho các tổ chức. Mặt khác, nhiều khu vực đã bắt đầu mở cửa các kênh bán lẻ được quản lý; ví dụ, Ủy ban Chứng khoán Hồng Kông (SFC) đã phê duyệt việc giao dịch thứ cấp các quỹ thị trường tiền tệ được token hóa trên các nền tảng được cấp phép. Trước khi mua, vui lòng xem kỹ các quy định về khu vực và điều kiện đủ tư cách trong tài liệu phát hành.
Mua các đồng tiền RWA như ONDO có tương đương với việc nắm giữ trái phiếu chính phủ Mỹ không?
Không phải vậy. ONDO, CFG, SYRUP… là các loại token dự án, giá cả do thị trường quyết định và không có nghĩa là bạn sở hữu bất kỳ tài sản nào do nền tảng quản lý. Những loại token tài sản thực sự tương ứng với trái phiếu chính phủ Mỹ là USDY, BUIDL…, và chúng thường yêu cầu xác minh danh tính (KYC) và thẩm định điều kiện tham gia.
Cổ phiếu được token hóa có tương đương với việc nắm giữ cổ phiếu không?
Trong hầu hết các trường hợp, hai khái niệm này không đồng nghĩa. Cổ phiếu được token hóa thường là các token theo dõi giá cổ phiếu và được bên phát hành bảo đảm bằng cổ phiếu thực; người nắm giữ thường không có quyền biểu quyết, cũng không được đăng ký trực tiếp là cổ đông của công ty, và các quyền lợi được quy định theo tài liệu phát hành. Quy định “Miễn trừ đổi mới” của Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) ban hành vào tháng 9 năm 2026 yêu cầu cổ phiếu được token hóa đủ điều kiện phải có các quyền tương đương với cổ phiếu truyền thống, nhưng quy định này chỉ áp dụng cho các sàn giao dịch cụ thể đáp ứng các điều kiện nhất định.
RWA có an toàn không?
Không có câu trả lời chung nào cho việc RWA là “an toàn” hay “không an toàn”. Việc token hóa bản thân nó không làm giảm rủi ro của tài sản cơ sở, mà còn thêm vào các rủi ro khác như từ phía đơn vị phát hành, đơn vị lưu ký, hợp đồng thông minh, tính thanh khoản và quy định pháp lý. Khi đánh giá, trước tiên cần xem tài sản cơ sở là gì, ai là đơn vị lưu ký, quyền lợi của bạn là gì, và liệu có thể chuộc lại đúng hạn hay không.
Các quy định và sản phẩm của RWA thay đổi hàng tháng. Nếu bạn muốn thảo luận về các dự án mới và quy định mới cùng các độc giả khác, hãy tham gia Cộng đồng MB Telegram. Tiếp theo, nếu bạn muốn tìm hiểu trước về các khái niệm cơ bản của DeFi như cho vay trên chuỗi và bể thanh khoản – những khái niệm mà RWA sẽ tích hợp – thì bạn có thể tiếp tục đọc Hướng dẫn dành cho người mới bắt đầu về DeFi。
Thông báo trên trang web
Nội dung bài viết này chỉ mang tính chất tham khảo. Nhà đầu tư nên tự đưa ra quyết định, đầu tư một cách thận trọng và tự chịu rủi ro. Bài viết này không cung cấp cũng như không nhằm mục đích thuyết phục độc giả thực hiện giao dịch hay đầu tư; nội dung chỉ được chia sẻ với mục đích tham khảo và không nên được coi là lời khuyên đầu tư,cũng không phản ánh quan điểm và lập trường của Monsterblockhk,Tất cả thông tin và quan điểm đều mang tính thời điểm và chỉ phản ánh đánh giá tại một thời điểm cụ thể. Ngoài ra, nếuTrên trang web nàyMọi nội dung liên quan đến các sàn giao dịch tài sản ảo chưa được cấp giấy phép hoạt động tại Hồng Kông, bao gồm nhưng không giới hạn ở các bài giới thiệu bằng văn bản, hình ảnh, ưu đãi, sự kiện, v.v., chỉ được cung cấp cho người dùng ở các khu vực ngoài Đặc khu Hành chính Hồng Kông và không dành cho cư dân Hồng Kông; cư dân Hồng Kông vui lòng không đăng ký hoặc sử dụng các sàn giao dịch này thông qua các liên kết trên trang web này.
Theo “Đạo luật Chống rửa tiền và Chống tài trợ khủng bố (Sửa đổi) năm 2022” của Hồng Kông, kể từ ngày 1 tháng 6 năm 2023, tất cả các sàn giao dịch tài sản ảo tập trung hoạt động tại Hồng Kông hoặc tích cực quảng bá dịch vụ của mình tới các nhà đầu tư Hồng Kông sẽ phải được Ủy ban Chứng khoán và Hợp đồng Tương lai Hồng Kông (SFC) cấp phép và chịu sự giám sát của cơ quan này; mọi hoạt động liên quan mà không có giấy phép đều bị coi là hành vi phạm tội hình sự. Nếu người dùng muốn tìm hiểu chi tiết và nội dung cụ thể của luật này, vui lòng truy cập trang web của SFC.