RWAとは?
RWA は Real World Assets の略称で、日本語では「実世界資産」と呼ばれます。これは、米国債、マネーマーケットファンド、企業向け融資、株式、金、不動産などのオフチェーン資産を、トークンの形でブロックチェーン上に記録することを指し、このプロセスは「トークン化」(Tokenization)と呼ばれます。トークン自体は資産ではなく、特定のオフチェーン資産に対する権利を表すものです。この権利が換金可能かどうかは、その背後にある法的構造や発行主体によって決まります。
想像してみてください。土曜日の夜、手持ちの米ドル建て短期国債ファンドを現金に換金したい場合、従来の方法では、ファンド会社や銀行が営業を開始する月曜日まで待たなければなりません。しかし、このファンドがすでにトークン化されていれば、発行者の許可を得た上で、ブロックチェーン上で24時間いつでも譲渡や決済が可能になり、さらには担保として利用することさえできます。これこそが、多くの金融機関がRWAに期待を寄せる理由です。同じ資産であっても、より迅速でプログラム可能な「軌道」に乗せることができるからです。
2026年のRWA市場の規模はどのくらいになるのでしょうか?
2026年11月15日現在、トークン化資産データプラットフォーム「rwa.xyz」の統計によると(ステーブルコインを除く):
- チェーン上で自由に流通可能な RWA(分散型):約397億米ドル、保有アドレス数は約574万件。
- 発行プラットフォーム内でのみ登録され、引き出しができないRWA(Represented):約4,219億米ドル。この種の資産はブロックチェーン上で記録されるが、外部のウォレットへ転送することはできないため、一般に理解されている「オンチェーン資産」とは少し異なる。
- 対照として、ステーブルコインの時価総額は約2,775億米ドル。ステーブルコインは別のカテゴリーに属し、通常、RWAの統計には含まれない。
RWAのニュースを見る際は、まずどの基準に基づく数値が引用されているかを明確に区別してください。同じ日の数値であっても、流通基準と登録基準では10倍以上の差が生じる場合があります。
RWAはなぜ出現したのか?
従来の金融業界にとって、トークン化は決済時間の短縮、週末でも資産の譲渡を可能にし、管理コストの削減につながります。一方、暗号資産市場にとっては、オンチェーンの資金が、暗号資産の価格動向とは異なる国債や投資信託といった資産に初めて直接アクセスできるようになります。双方の需要が合流し、さらに2025年以降、米国、香港、シンガポールなどで関連規制が相次いで導入されたことで、RWAは概念の段階から実用規模へと発展した。
RWAの仕組み:資産のブロックチェーン化における4つの段階
あるRWAトークンが信頼に値するかどうかは、ブロックチェーンそのものではなく、オフチェーンのいくつかの仕組みにかかっている。ほとんどのRWA商品は、以下の4つの段階を経る:
- 資産と法的構造:発行体はまず、国債、貸付金、または株式を独立した法的実体(通常はファンドや特別目的会社(SPV))に組み入れ、トークン保有者が資産に対してどのような権利を有するかを明確に規定する。
- カストディ:原資産は銀行、信託会社、証券会社などの規制対象機関に保管され、発行体は定期的に純資産価値(NAV)または準備金報告書を公表する。
- トークンの発行:イーサリアムやソラナなどのパブリックチェーン上でトークンを鋳造します。多くの製品ではホワイトリストが設定されており、KYCを通過したウォレットのみがトークンの保有や譲渡が可能で、トークン契約によって規約違反のアドレスを凍結することもできます。
- ブロックチェーン上での利用と償還:保有者は、規則で認められている範囲内で、譲渡、担保としての提供、または発行者への現金での償還申請を行うことができます。
トークン化された米国債ファンドを例に挙げると、ファンドは短期米国債を購入し、利息から運用手数料を差し引いた分をトークン保有者に分配するため、その収益は米国の金利変動に連動することになる。rwa.xyz によると、2026年11月15日時点で、トークン化米国債ファンド全体の7日間年率換算利回りは約3.6%となっています(各発行体によるリアルタイムの公表値を基準とします)。ただし、リスクがないわけではありません。発行体の運営、カストディ、スマートコントラクト、償還の仕組み、金利変動などが実際の結果に影響を与える可能性があり、これらについては後述の「リスク」の項で個別に説明します。
一般の人でもRWAに参加できますか?まずは参加資格の制限を確認しましょう
投資は可能ですが、一般的な暗号資産を購入する場合に比べて参入障壁がはるかに高くなります。多くのRWA商品は法的に証券や投資信託に分類されるため、発行体は各地域の証券法に基づき、販売対象を制限しなければなりません。最も一般的な3つのケースは以下の通りです:
- 米国籍以外の方のみ:例えば、OndoのUSDYやOndo Global Marketsのトークン化株式については、公式文書において、米国人への提供を行わないことが明記されている。
- 一部の地域では、専門投資家としての資格が必要となります:同じくOndoを例にとると、香港、シンガポール、マレーシア、英国、欧州経済領域(EEA)などは「制限地域」に指定されており、これらの地域の居住者は、プロフェッショナル投資家や適格投資家などの資格要件を満たし、その証明を提出する必要があります。一方、カナダなどは完全に利用不可となっています。
- 法人または高資産保有者に限定されます:例えば、BlackRockのトークン化されたマネー・マーケット・ファンド「BUIDL」は、Securitizeを通じて発行されており、投資家の資格は米国「投資会社法」に基づく「適格購入者(Qualified Purchaser)」に限られ、最低購入額は10万米ドルから(ブロックチェーンやシェアの種類によって異なる)となっており、また、ホワイトリストに登録されたアドレスへのみ譲渡が可能である。
一方、多くの地域では、個人投資家向けに規制対象の取引チャネルを開放し始めています。例えば、香港証券先物委員会(SFC)は2026年10月26日、2つのトークン化されたマネーマーケットファンドについて、認可を受けた仮想資産取引プラットフォームでの24時間セカンダリー取引を承認しました。これはSFCによれば、世界初の事例とのことです。お住まいの地域に同様のチャネルがあるかどうかは、現地の規制当局の発表を基準としてご確認ください。
RWA商品を検討する前に、このチェックリストを使って項目ごとに確認してみてください:
- 対象地域と資格の確認:発行文書を開き、「禁止地域」および「制限地域」のリストを確認し、自身が該当するかどうかを確認してください。
- 自分が何を保有しているのかを明確にしましょう。それは、投資信託の口数、債務証券、発行体に対する債権、それとも単に価格を追跡するだけのトークンでしょうか?議決権はありますか?
- 発行体および保管機関を確認する:原資産は誰が保管しているか、どの地域で規制を受けているか、純資産価値や監査報告書はどのくらいの頻度で公表されているか。
- 償還および譲渡のルールについて:償還までどのくらい待たなければならないか、最低金額の制限はあるか、他の人に譲渡できるかどうか。
- 損失を許容できる資金のみを使用してください:トークン化によって原資産の安全性が高まるわけではなく、むしろ契約リスクや運営リスクが増大します。
この5つのステップを終えてもまだ理解できない製品については、ひとまず手を出さないでください。内容をしっかりと理解してから、次のセクション「RWAにはどのような分野があるのか」に進んでください。
2026年のRWA主要レース
rwa.xyz の分類によると、2026年のRWAは主に以下のカテゴリーに分類されます。以下の数値はすべて、2026年11月15日時点の流通量に基づいています。本節および次節で言及されるプロトコルおよび発行体は、その多くが海外の機関によって運営されているか、あるいは分散型プロトコルであり、香港金融管理局(HKMA)または証券先物委員会(SFC)の規制対象となる商品ではありません(別途記載がある場合を除く)。ご利用の際は、お住まいの地域の関連規制を事前にご確認ください。
トークン化された国債とマネーマーケットファンド
これは現在、最も成熟しており、規模も最大級の分野の一つである。123の商品があり、総額は約139億米ドル、保有者は約8.6万人である。規模の大きいものとしては、OndoのUSDY(約24億米ドル)、CircleのUSYC(約20億米ドル)、フランクリン・テンプルトンのBenjiシリーズ、ブラックロックのBUIDL(約16.5億米ドル)、そしてJPモルガン傘下のKinexysが発行するトークン化されたマネーマーケットファンドJLTXXなどが挙げられます。ChinaAMCの米ドル建てデジタル通貨市場ファンドもランクインしており、アジアの資産運用会社も同様に参入していることがうかがえる。
その人気の理由は単純明快だ。裏付けとなっているのは信用度の高い短期国債であり、仕組みが理解しやすく、ブロックチェーン上で担保として利用することもできるからだ。
個人向け融資
プライベート・クレジットとは、企業向け融資、売掛金、住宅ローンなどの債権をトークン化するものです。流通可能な部分は約86億米ドルで、さらに約429億米ドルはプラットフォーム内でのみ登録されているカテゴリーに属しており、その中で最大規模を占めるのはFigureの住宅担保信用枠(HELOC)トークンで、単一資産として約266億米ドルに上る。
この投資の鍵となるのは、借り手が返済を行うかどうかです。国債とは異なり、民間融資のリターンは信用リスクの引き受けによるものであり、借り手が債務不履行に陥った場合、投資家は資金の一部を取り戻すために、長引く法的手続きを経なければならない可能性があります。
トークン化された株式
トークン化された株式は、2026年に最も注目される成長分野である。流通時価総額は約37.7億米ドル、保有者数は約483万人、月間送金額は約971億米ドルに達する。発行プラットフォーム別に見ると、規模の大きいものにはbStocks、Ondo(約433銘柄の株式およびETFトークン)、xStocks、Securitizeなどがある。このうちbStocksはBinanceグループの関連会社が発行しており、公式発表によればアブダビ・グローバル・マーケット(ADGM)の目論見書に基づいてのみ提供され、米国人への販売は行われていない(Binanceは香港証券先物委員会(SFC)のライセンスを取得していないため、香港居住者は登録または利用を行わないでください)。
注意すべき点は、トークン化された株式の多くは、その会社の株式を直接保有することとは異なるということです。bStocksの公式説明にも明記されている通り、これは株式ではなく、保有者は会社の株式を直接所有するわけではありません。また、一般的に議決権はなく、権利内容は発行書類に基づきます。
金などの商品
金トークンも主要なカテゴリーの一つであり、例えばTetherが発行するXAUT(約30億米ドル)やPaxosが発行するPAXG(約17億米ドル)などが挙げられる。各トークンは一定重量の現物金に対応しており、発行元が保管を手配している。
不動産
不動産は、RWAといえば最もよく連想されるものですが、実際の規模はむしろ最も小さいです。流通可能な部分はわずか約2億1000万米ドルで、保有者は約1万7000人です。その理由は、不動産は標準化が難しく、各地で不動産権利に関する法律が異なり、トークン保有者の権利の行使も困難であるためです。
2026年のRWA代表プロジェクト
以前の記事で紹介したOndo、Maple、Centrifugeは依然として活発に活動していますが、市場の構図はすでに変化しています。伝統的な資産運用会社や大手金融機関が直接参入し、ランキングにはBlackRock、Franklin Templeton、JPモルガンといった名前が加わりました。改めてご注意いただきたいのは、以下のOndo、Securitize、フランクリン・テンプルトン、Centrifuge、Mapleなどのプロトコルまたは発行体は、香港金融管理局(HKMA)や証券先物委員会(SFC)の規制対象となる商品ではなく、それぞれの提供地域および利用資格については公式文書を基準とする点です。
Ondo Finance:流通規模で最大規模のトークン化プラットフォーム
2026年11月15日現在、Ondoは約41.3億米ドルで、rwa.xyzプラットフォームのランキング1位となっている。同社の主な製品ラインは2つある。1つは、短期米国債および銀行預金で裏付けられた「USDY」、もう1つは2025年9月に立ち上げられた「Ondo Global Markets」であり、米国株式およびETF(米国債ETFを含む)のトークン化版を提供している。いずれも米国居住者には提供されておらず、香港やシンガポールなどでは「プロフェッショナル投資家」などの資格が必要となる。
Securitize と BlackRock BUIDL:機関投資家向けトークン化ファンド
Securitizeは、証券のトークン化における発行・名義変更代行プラットフォームであり、流通規模は約37.2億米ドルで、第2位にランクインしている。最もよく知られている商品はブラックロックの「BUIDL」で、主にオーバーナイト・レポや短期米国債に投資しており、適格機関投資家のみに開放されており、トークンの譲渡はホワイトリストに登録されたアドレス間でのみ可能です。
フランクリン・テンプルトン:老舗投資運用会社がブロックチェーンに直接参入
フランクリン・テンプルトンは、Benjiプラットフォームを通じて傘下の米ドル建てマネー・マーケット・ファンドをトークン化し、その総額は約32.8億米ドルで、3位となった。これは、暗号資産プロジェクトが従来の資産をパッケージ化するのではなく、従来のファンド会社が自らファンドの持分をブロックチェーン上に記録するという、別のアプローチを示している。
Centrifuge:クレジットおよびファンドのトークン化インフラ
Centrifuge は RWA 分野における老舗のプロトコルです。以前の記事で言及された Tinlake や DROP/TIN の階層型プールはすでに旧世代の製品となっており、Centrifuge は現在リニューアルされ、CFG トークンも 2025 年に元の独立チェーンからイーサリアムへ移行しました(公式発表によると、約91%トークンの移行が完了)。現在、最大規模の製品の一つは、Janus Hendersonと提携したトークン化されたAAA格付けCLOファンド「JAAA」であり、流通規模は約5.8億米ドルです。
Maple Finance:機関向け融資
Mapleはオンチェーンの機関向け融資プラットフォームであり、流通規模は約12.4億米ドル、主力商品であるsyrupUSDCは約8.9億米ドルです。公式説明によると、その収益は暗号資産を全額担保とした融資を機関に提供することによるものであり、厳密に言えば、そのリスクは従来の企業向け融資というよりは、暗号資産融資に近いと言えます。以前の記事で言及されていた MPL トークンは、2024年から2025年にかけて、1 MPL = 100 SYRUP の比率で SYRUP へ交換されました。Mapleは2022年末、借り手のデフォルトにより一部の資金プールで損失を被ったことがある。この経緯は、機関投資家である借り手であっても問題が発生し得ることを我々に思い起こさせる。
RWAコインにはどのようなものがあるか?トークンと原資産の違い
多くの人が「RWAコイン」と検索していますが、実はこれには全く異なる2つのものが混同されています:
- 資産トークン:例えば、USDY、BUIDL、PAXG、トークン化された株式など。その価値は原資産の値動きに連動し、発行者による法的保証が裏付けられており、通常はKYCが必要となる。
- プロジェクトトークン:例えば、ONDO、CFG、SYRUPなどです。これらはプロトコルのガバナンストークンまたは機能トークンであり、その価格は市場での売買によって決定されますが、国債、ローン、株式などを所有していることを意味するものではありません。
この違いは重要です。ONDOを保有することは、米国債を保有することとは異なります。プラットフォームが管理する資産がいくら多くても、ONDOの価格は激しく変動する可能性があります。プロジェクトトークンがプラットフォームの収益を分配できるかどうか、またどのように分配されるかは、それぞれのトークンの設計やガバナンスの決定次第です。「RWA(実物資産)の概念」に絡むプロジェクトトークンは比較的安定している、と考えるのはよくある誤解です。
RWAの規制動向:米国、香港、シンガポール
多くの地域で、トークン化された資産に関する規制が整備されつつあり、その方向性は概ね一致している。すなわち、トークン化された証券は依然として証券であると認め、その発行や取引については、免許を取得しているか規制の対象となっているルートを通じて行われることを義務付けると同時に、投資家保護措置を維持している。以下は、2025年から2026年にかけての主な事例である。
米国:ステーブルコインに関する法規制と、トークン化された株式に対する「イノベーション免除」
- 2025年7月、「GENIUS法」が署名され、法律として成立し、ペイメント型ステーブルコインに対する連邦規制の枠組みが確立された。
- 2026年第1四半期、米国証券取引委員会(SEC)は、ナスダックによる株式のトークン化による決済案を承認した。
- 2026年9月17日、SECは「イノベーション免除」命令を発令し、条件を満たすトークン化証券取引所が、認可制の自動マーケットメイカーを通じてトークン化された米国株式を売買することを、5年間にわたり許可した。トークン化された株式は、従来の株式と同等の権利を有しなければならず、関連する株式の取引停止時には、トークンの取引も停止されなければならない。
- 2026年10月28日、米国の証券決済機関DTCCのトークン化サービスが正式に開始され、第1弾として20の参加機関が契約を締結した。関連記事:DTCC、2027年にSolanaを導入へ 規制が導入の妨げとなる可能性も。
香港:トークン化ファンド、ステーブルコイン、そしてProject Ensemble
- 2026年4月10日、香港金融管理局(HKMA)は『ステーブルコイン条例』に基づき、最初の2件のステーブルコイン発行者ライセンスを交付した。
- 2026年4月20日、香港証券先物委員会(SFC)は、トークン化投資商品に関する通達を改訂し、一般投資家が認可を受けたプラットフォーム上でトークン化ファンドの二次取引を行えるようにする試験的枠組みを導入した。SFCは当時、2026年3月時点で、香港ではすでに13本のトークン化商品が一般に販売されており、トークン化カテゴリーの運用資産残高は1年間で約7倍に増加し、約107億香港ドルに達したと述べた。
- 2026年10月26日、最初の2つのトークン化マネーマーケットファンド(華夏基金の香港ドルおよび米ドル建てデジタルマネーマーケットファンド)が、認可を受けたプラットフォームにおいて24時間体制のセカンダリー取引を開始した。
- 香港金融管理局(HKMA)と証券先物委員会(SFC)も、「Project Ensemble」を通じて、トークン化された預金とトークン化された資産間の決済のテストを行っている。
シンガポール:Project Guardian とトークン化された中央銀行手形
- シンガポール金融管理局(MAS)は、「Project Guardian」を通じて、金融機関と連携し、トークン化資産の活用について試験を行っている。
- MASは、2026年にトークン化されたMAS手形の発行を試験的に実施し、シンガポール・ドル建ての卸売型中央銀行デジタル通貨(CBDC)を用いてテストネットワーク上で決済を行うと表明しており、9月から11月にかけて複数回の発行が予定されている。
他の地域でも同様の動きが見られ、例えばカザフスタンは2027年第1四半期にトークン化された国債を発行する計画だ。規制の進捗状況は、どの商品にアクセスできるかに直接影響するため、同じRWAトークンであっても、地域によって購入の可否が全く異なる場合があります。
RWAのリスク:トークン化によって既存のリスクが解消されるわけではない
RWAについて最も誤解されやすい点は、「実物資産で裏付けられている」こと自体が安全であると考えられがちなことです。実際には、トークン化は単に記録方法を変更したに過ぎず、既存のリスクはすべて残ったまま、さらにいくつかの新たなリスクが加わっています。
原資産のリスク
国債には金利リスクがあり、民間融資にはデフォルトリスクがあり、株式には株価変動リスクがあり、不動産には評価リスクと流動性リスクがある。トークンはこれらを変えることはない。
発行体リスクとカストディリスク
発行者が実際に資産を保有していること、保管機関が適切に保管していること、準備金報告書が真実であることを信頼することになります。発行者が倒産したり、経営上の問題が生じたりした場合、トークン保有者が優先的に資産を取り戻せるかどうかは、法的枠組みが明確に定められているかどうかにかかっています。
スマートコントラクトとブロックチェーンのリスク
契約上の脆弱性、クロスチェーンブリッジへの攻撃、オラクルによる価格情報の誤りなどは、いずれもトークンの価値と原資産との連動性を失わせる可能性があります。さらに、多くのRWAトークンは発行者によって凍結される可能性があるため、ウォレットアドレスが制限リストに登録されてしまうと、譲渡ができなくなってしまいます。
流動性と償還リスク
多くのRWAトークンは、ブロックチェーン上での取引量が非常に少なく、売却する際には値引きを余儀なくされる可能性があります。また、償還には発行者による時期、金額、資格などの制限があります。市場が急落した際、すべての保有者が同時に償還を申し込むと、待ち時間がさらに長くなる可能性があります。
法律および規制上のリスク
トークン化された証券は、引き続き証券法の規制の対象となります。規制の変更や発行体の地域における認可状況の変化により、お客様の地域において当該商品が引き続き提供されるかどうかに影響が生じる可能性があります。国境を越えた取引の場合、権利の行使にかかるコストや時間が増加する可能性があります。
「RWAの概念」をめぐるバブルリスク
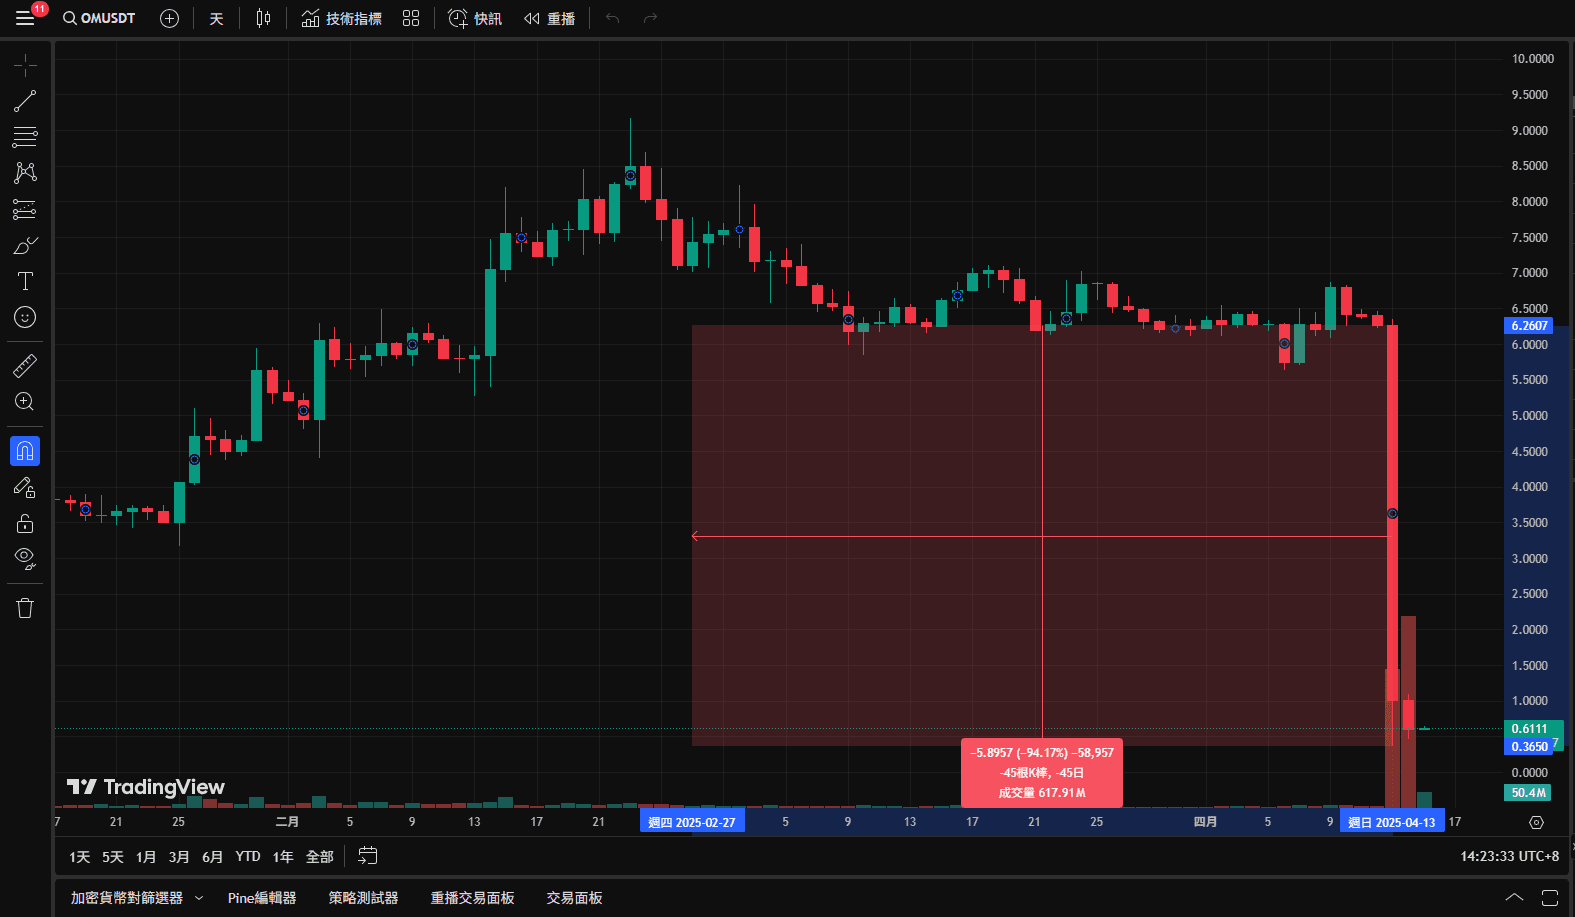
2025年4月13日、RWAを掲げるパブリックチェーンプロジェクト「MANTRA」のトークン「OM」が、数時間のうちに約90%下落した。この出来事は、あるプロジェクトが自らをRWAと称しても、そのトークンが実物資産によって裏付けられているとは限らないことを示している。プロジェクトのトークン価格は、依然として市場の売買、流通量、および保有集中度によって決定されるのである。
よくある質問
RWA とはどういう意味ですか?
RWA は Real World Assets(実世界資産)の略称であり、国債、投資信託、貸付金、株式、金、不動産などのオフチェーン資産をトークン化し、ブロックチェーン上に記録することで、オンチェーンでの譲渡、決済、あるいは担保としての利用を可能にするものを指します。
RWAとステーブルコインにはどのような違いがあるのでしょうか?
ステーブルコイン(USDTやUSDCなど)は、米ドルなどの法定通貨との価値を1:1で維持することを目的としており、主に決済や取引の手段として利用されます。一方、RWAトークンは特定の資産に対する権利を表しており、その価値は原資産の変動に応じて変化します。rwa.xyzなどのデータプラットフォームでは、通常、これら2つを別々に集計しています。
一般の人でもRWAを購入できますか?
商品やお住まいの地域によって異なります。多くのトークン化国債やトークン化株式は、米国居住者には提供されていません。香港、シンガポール、マレーシア、英国などでは通常、プロ投資家としての資格が求められます。また、一部の商品は機関投資家のみに開放されています。一方で、多くの地域で規制対象の個人向け販売チャネルが開放され始めています。例えば、香港証券先物委員会(SFC)は、トークン化されたマネーマーケットファンドのライセンス保有プラットフォームにおけるセカンダリー取引を承認しています。購入前には、発行書類に記載されている地域および資格要件を必ずご確認ください。
ONDOなどのRWAコインを購入することは、米国債を保有することと同じなのでしょうか?
同じではありません。ONDO、CFG、SYRUP などはプロジェクトトークンであり、価格は市場によって決定されますが、これらはプラットフォームが管理する資産を所有していることを意味するものではありません。米国債に真正に対応しているのは、USDY や BUIDL といった資産トークンであり、これらは通常、KYC および適格性審査が必要となります。
トークン化された株式は、株式を保有することと同じですか?
多くの場合、同一ではありません。トークン化された株式は、一般的に株価に連動し、発行者によって実株で裏付けられたトークンであり、保有者は通常、議決権を持たず、会社の株主として直接登録されることもありません。権利については、発行書類に準じます。米国SECが2026年9月に定めた「イノベーション免除」では、適格なトークン化株式は従来の株式と同等の権利を有することが求められているが、これは条件を満たす特定の取引所にのみ適用される。
RWAは安全ですか?
RWAについて、「安全」か「安全でない」かという一概な答えはありません。トークン化そのものが原資産のリスクを低減するわけではなく、発行体、カストディ、スマートコントラクト、流動性、規制などのリスクが追加されることになります。評価にあたっては、まず原資産が何であるか、誰がカストディを担当しているか、自身がどのような権利を保有しているか、そして期日通りに償還できるかどうかを確認する必要があります。
RWAのルールや商品は毎月変更されています。新しいプロジェクトや新しいルールについて他の読者の方々と話し合いたい方は、ぜひご参加ください。 MB Telegram コミュニティ。次に、RWAが組み込まれるDeFiの基本概念である「オンチェーン融資」や「流動性プール」についてまず理解したい場合は、引き続き以下の記事をお読みください DeFiビギナーズガイド。
免責事項
本記事の内容はあくまで参考であり、投資家は独自の判断を下し、慎重かつ自己責任で投資を行うべきであり、本記事は読者に取引や投資の根拠を提供したり、説得しようとするものではなく、内容は共有のみを目的としたものであり、投資アドバイスとみなされるべきではない。Monsterblockhkの見解や立場を代表するものではありません。すべての情報および意見は、特定の日付における判断については時効となる。また、判断がこのウェブサイトでは香港において仮想資産取引プラットフォームの運営ライセンスをまだ取得していない仮想資産取引プラットフォームに関するいかなるコンテンツ(文章による紹介、画像、特典、キャンペーンなどを含むが、これらに限定されない)も、香港特別行政区以外の地域のユーザーにのみ提供されるものであり、香港居住者には提供されません。香港居住者は、当ウェブサイトからのリンクを通じて当該プラットフォームに登録したり、利用したりしないでください。
香港の反マネーロンダリングおよびテロ資金供与対策(改正)条例2022によると、2023年6月1日以降、香港で営業している、または香港の投資家に対して積極的にサービスを宣伝しているすべての集中型仮想資産取引プラットフォームは、SFCの免許を受け、規制されることになり、関連する無免許の活動は犯罪となります。法律の詳細については、SFCのウェブサイトを参照されたい。