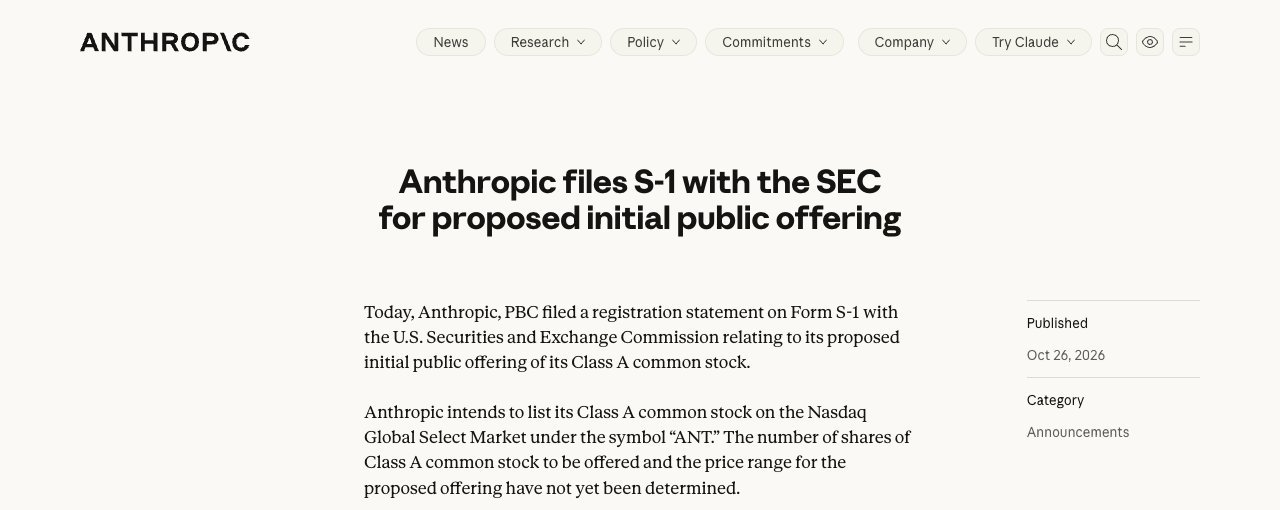
Anthropic, công ty phát triển Claude, đã chính thức nộp đơn đăng ký niêm yết S-1 lên Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) vào ngày 26 tháng 10 năm 2026, với kế hoạch niêm yết trên sàn Nasdaq dưới mã chứng khoán “ANT”. Đối với những người sử dụng Claude hàng ngày, câu hỏi đầu tiên thường là: “Công ty này đang phát triển nhanh như vậy, liệu cổ phiếu của họ có đáng để quan tâm không?”
Tuy nhiên, bản S-1 này còn một lỗ hổng quan trọng: khoảng giá chào bán và số lượng cổ phiếu phát hành vẫn chưa được điền vào. Công ty đã công khai sổ sách kế toán, nhưng vẫn chưa thông báo cho thị trường mức giá cụ thể để bán cổ phiếu. Do đó, bài viết này sẽ chia vấn đề thành hai phần: Thứ nhất, phân tích hiệu quả hoạt động của chính Anthropic dựa trên các số liệu trong hồ sơ S-1; thứ hai, xem xét mức định giá từ 1,5 nghìn tỷ đến 2 nghìn tỷ USD được truyền thông đưa tin, điều này đồng nghĩa với việc đặt ra những kỳ vọng cụ thể về những gì công ty phải đạt được trong tương lai.
30 giây để nắm bắt những điểm chính
- Sự trưởng thành: Doanh thu trong nửa đầu năm 2026 đạt 16,29 tỷ USD, gấp khoảng 14 lần so với cùng kỳ năm ngoái; tuy nhiên, theo báo chí đưa tin, tốc độ tăng trưởng theo quý trong quý III đã giảm xuống còn khoảng 45%.
- Lợi nhuận: Lỗ ròng trên sổ sách là 80,75 tỷ USD, gần như hoàn toàn xuất phát từ biến động giá trị của các công cụ tài chính, chứ không phải do dòng tiền ra; hoạt động kinh doanh cốt lõi đã chuyển sang lãi hoạt động 970 triệu USD trong quý II năm 2026, đây là quý duy nhất có lãi hoạt động dương trong số sáu quý được công bố trong hồ sơ S-1.
- Rủi ro: Năm khách hàng lớn nhất chiếm khoảng 25% doanh thu; gần một nửa doanh thu được thu qua nền tảng thị trường đám mây; quy mô các hợp đồng sức mạnh tính toán có tên gọi cụ thể lên tới hàng trăm tỷ USD, phần lớn trong số đó yêu cầu thanh toán bất kể mức sử dụng.
- Quản trị: Người sáng lập nắm giữ 50,1% quyền biểu quyết thông qua một cổ phiếu đặc biệt, do đó các cổ đông thông thường không thể chi phối Hội đồng quản trị.
- Định giá: Con số từ 1,5 nghìn tỷ đến 2 nghìn tỷ USD chỉ là thông tin được truyền thông đưa tin, không phải mức giá chào bán. Nếu mua vào ở mức giá này, điều đó có nghĩa là đặt cược rằng công ty sẽ tiếp tục duy trì tốc độ tăng trưởng cao cho đến năm 2028.
Sau khi niêm yết, cổ phiếu ANT sẽ được giao dịch trên sàn Nasdaq. Nếu bạn muốn xem trực tiếp giá cổ phiếu và đặt lệnh ngay sau khi giá phát hành được công bố và cổ phiếu chính thức niêm yết, hãy chuẩn bị sẵn một tài khoản chứng khoán có thể giao dịch cổ phiếu Mỹ:
1. Tiến độ niêm yết của Anthropic: Những điều đã được xác định và những điều vẫn còn bỏ ngỏ
| Dự án | Tình trạng hiện tại | Căn cứ vào |
|---|---|---|
| Nộp hồ sơ | Ngày 26 tháng 10 năm 2026: Nộp công khai Mẫu S-1; từ tháng 6 đã gửi bản thảo bí mật để thẩm định | SEC EDGAR |
| Sàn giao dịch / Mã chứng khoán | Thị trường Nasdaq Global Select/ANT | Bìa S-1, Thông báo chính thức của Anthropic |
| Việc đăng ký đã có hiệu lực chưa? | Chưa có hiệu lực; không được bán cổ phiếu trước khi có hiệu lực | Thông báo chính thức từ Anthropic |
| Phạm vi giá, số lượng cổ phiếu, số tiền huy động | Bìa S-1 hoàn toàn trống | Bìa S-1 |
| Nhóm bảo lãnh phát hành | Goldman Sachs và Morgan Stanley là đại diện của nhóm bảo lãnh phát hành, với tổng cộng 22 đơn vị bảo lãnh phát hành | Bìa S-1, trang 317 |
| Định giá | Chưa được công bố; theo báo chí, con số này vào khoảng từ 1,5 nghìn tỷ đến 2 nghìn tỷ USD | Theo AP và Reuters |
| Quy mô huy động vốn | Chưa được công bố; theo báo chí, con số cao nhất ước tính khoảng 100 tỷ USD | Bản tin của AP |
| Ngày niêm yết | Chưa được công bố; các báo cáo truyền thông cho rằng sẽ diễn ra sau cuộc bầu cử giữa kỳ tại Mỹ vào tháng 11, vào khoảng tuần lễ Lễ Tạ ơn | Theo báo cáo của Reuters và Fortune |
| Vòng huy động vốn tư nhân trước đó | Tháng 5 năm 2026, huy động vốn vòng Series H với số tiền 65 tỷ USD, định giá sau đầu tư đạt 965 tỷ USD | Thông báo của công ty luật Orrick |
Sai lầm mà người mới thường mắc phải nhất là nhầm lẫn giữa mức định giá của truyền thông với giá chào bán. Hiện tại, bản S-1 chỉ là “bản cáo bạch sơ bộ”; công ty thường sẽ bổ sung khoảng giá thông qua bản sửa đổi S-1/A trước khi tiến hành roadshow (giới thiệu cổ phiếu cho các nhà đầu tư tổ chức). Tính đến ngày 27 tháng 10, trên hệ thống EDGAR vẫn chưa có tài liệu sửa đổi này.
Ngoài ra, cần lưu ý rằng đợt phát hành lần này không chỉ bao gồm việc công ty tự phát hành cổ phiếu mới, mà còn bao gồm việc các cổ đông hiện hữu bán cổ phần của họ (trong tài liệu S-1 được gọi là “selling stockholders”). Số tiền thu được từ việc bán cổ phần của các cổ đông này sẽ thuộc về các cổ đông, chứ không được ghi vào sổ sách kế toán của công ty (trang bìa và trang 125 của tài liệu S-1).
Về câu hỏi “liệu giá cổ phiếu có tăng mạnh vào ngày đầu tiên niêm yết hay không”, bản S-1 không thể trả lời. Giá cổ phiếu trong ngày đầu tiên phụ thuộc vào mức giá chào bán cuối cùng, đối tượng được phân phối cổ phiếu, cũng như nguồn vốn và tâm lý thị trường trong ngày đó; trước khi giá chào bán được công bố, bất kỳ dự đoán nào về ngày đầu tiên đều thiếu cơ sở tính toán. “Nếu không trúng thăm thì có nên mua theo không” cũng là cùng một vấn đề: yếu tố thực sự quyết định rủi ro chính là mức giá mà bạn phải trả.
Thay vì đoán giá sẽ tăng hay giảm trong ngày đầu tiên, tốt hơn hết là bạn nên chuẩn bị sẵn tài khoản và vốn, rồi sau khi giá phát hành được công bố, hãy tự đưa ra quyết định dựa trên phương pháp được nêu trong bài viết này:
2. Anthropic kiếm tiền như thế nào? 80% doanh thu đến từ mô hình “trả theo mức sử dụng”
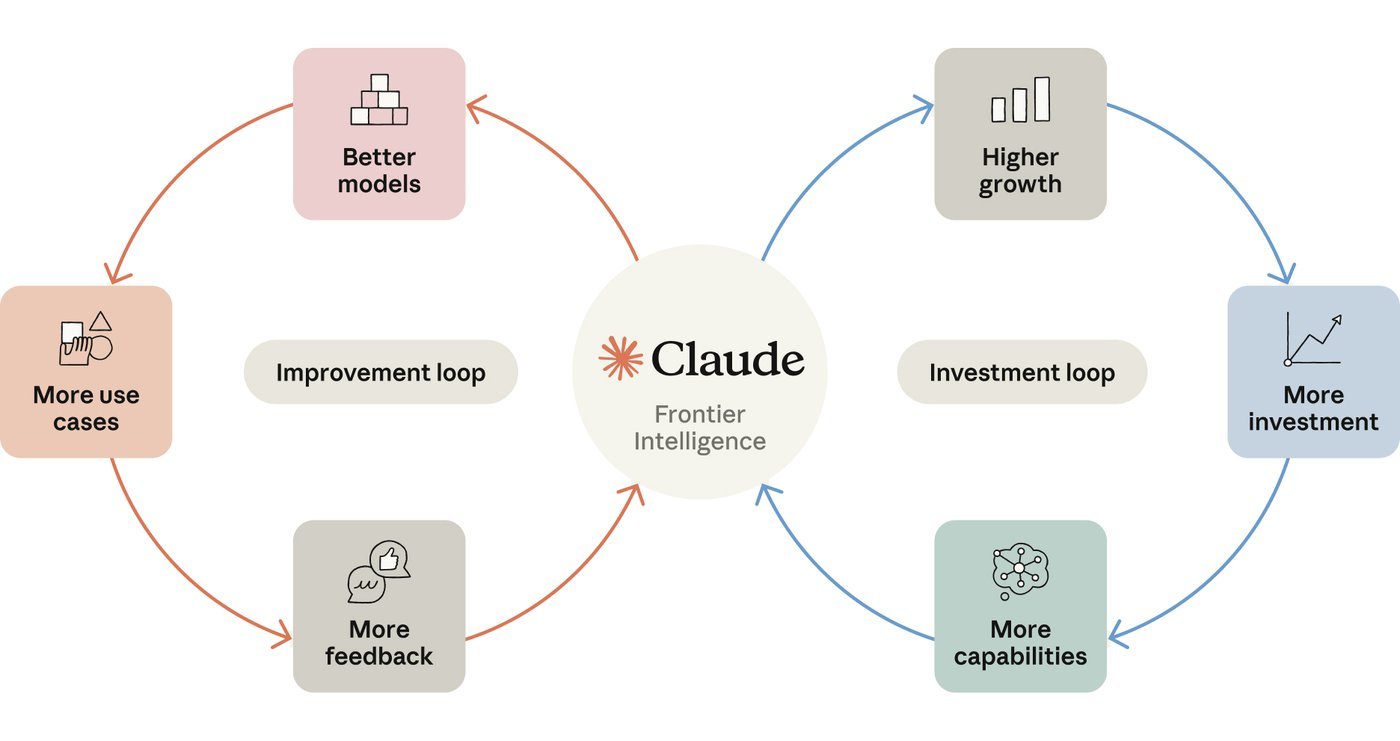
Trên thị trường không có cổ phiếu “Claude” riêng lẻ: Claude là sản phẩm của Anthropic; nếu muốn đầu tư vào công ty đứng sau Claude, bạn nên chọn cổ phiếu ANT sắp được niêm yết. Anthropic kiếm tiền từ mô hình Claude thông qua ba kênh chính: Claude Platform (API) cho phép các nhà phát triển và doanh nghiệp truy cập trực tiếp vào mô hình; công cụ hỗ trợ phát triển phần mềm Claude Code; cùng với các ứng dụng Claude Cowork và Claude dành cho những người làm công việc trí óc.
Xét theo phương thức thu phí, trong nửa đầu năm 2026 có 80% (13,1 tỷ USD) là hình thức tính phí theo lượng sử dụng(dựa trên mức tiêu thụ, tính phí theo lượng token sử dụng),20% (3,2 tỷ USD) là mô hình đăng ký(Trang 139 của tài liệu S-1). Tài liệu S-1 không tiết lộ tỷ trọng doanh thu từ khách hàng doanh nghiệp và người tiêu dùng cá nhân.
Điều này có ý nghĩa gì? Doanh thu tính theo mức sử dụng sẽ tăng trưởng rất nhanh khi khách hàng tăng mức sử dụng, nhưng cũng sẽ sụt giảm nhanh chóng khi khách hàng giảm mức sử dụng, không ổn định như hình thức đăng ký theo hợp đồng dài hạn.
Một con số quan trọng khác là kênh phân phối:Doanh thu khoảng 48% trong nửa đầu năm 2026 được thu từ khách hàng thông qua thị trường của các nhà cung cấp dịch vụ đám mây (CSP)(Trang 57 của tài liệu S-1). Claude có thể được sử dụng trên AWS, Google Cloud và Microsoft Azure (Trang 10 của tài liệu S-1); các nền tảng này sẽ thu hộ tiền, trừ đi các khoản phí rồi chuyển cho Anthropic. Nói cách khác, Amazon, Google và Microsoft không chỉ là nhà đầu tư hoặc nhà cung cấp của Anthropic, mà còn là các kênh phân phối quan trọng của công ty này, đồng thời cũng là đối thủ cạnh tranh trong lĩnh vực sản phẩm trí tuệ nhân tạo.
3. Tốc độ tăng trưởng nhanh đến mức nào? Tăng gấp 14 lần trong một năm, nhưng còn tùy thuộc vào diễn biến của tỷ lệ tăng trưởng theo quý
Trước tiên, hãy xem doanh thu theo quý được công bố trong hồ sơ S-1. Trong bảng, “tỷ lệ tăng trưởng so với quý trước” (QoQ) là so với quý trước đó, còn “tỷ lệ tăng trưởng so với cùng kỳ năm trước” (YoY) là so với cùng quý của năm trước.
| Quý | Doanh thu (tỷ USD) | Tỷ lệ tăng trưởng theo quý | Tỷ lệ tăng trưởng hàng năm | Nguồn |
|---|---|---|---|---|
| Quý 1 năm 2025 | 3.8 | — | — | S-1, trang 158 |
| Quý 2 năm 2025 | 7.9 | +109% | — | S-1, trang 158 |
| Quý 3 năm 2025 | 13.8 | +76% | — | S-1, trang 158 |
| Quý 4 năm 2025 | 20.4 | +48% | — | S-1, trang 158 |
| Quý 1 năm 2026 | 47.3 | +132% | +1,158% | S-1, trang 158 |
| Quý 2 năm 2026 | 115.6 | +144% | +1,368% | S-1, trang 158 |
| Quý 3 năm 2026 | Khoảng 168 | Khoảng +45% | Khoảng +1.1161 TP3T | Reuters dẫn lời một người tham dự buổi giới thiệu dành cho nhà đầu tư,Dữ liệu không thuộc S-1 |
Tỷ lệ tăng trưởng theo quý và theo năm trong bài viết này được tính dựa trên doanh thu được liệt kê trong bảng. Doanh thu quý 3 năm 2026 trong hồ sơ S-1 vẫn để trống.
Tính tổng cộng trong nửa năm, doanh thu nửa đầu năm 2026 đạt 16,29 tỷ USD, gấp khoảng 14 lần so với con số 1,16 tỷ USD cùng kỳ năm 2025 (tăng khoảng 1.300% so với cùng kỳ năm trước), và cũng đã gấp 3,5 lần so với con số 4,59 tỷ USD của cả năm 2025 (trang 23 của bản S-1).
Tốc độ tăng trưởng có đang chậm lại không?
Dựa trên số liệu từ các phương tiện truyền thông, câu trả lời là “có”: Tỷ lệ tăng trưởng theo quý trong quý III đã giảm từ mức 144% của quý II xuống còn khoảng 45%, trong khi doanh thu mới trong quý cũng giảm từ khoảng 6,8 tỷ USD xuống còn khoảng 5,2 tỷ USD. Tuy nhiên, khi phân tích, cần lưu ý ba điểm sau:
- Chỉ có một dữ liệu, và nó đến từ giới truyền thông. Số liệu quý 3 của Reuters được lấy từ một nhà đầu tư ẩn danh; số liệu chính thức sẽ phải chờ đến khi có hồ sơ S-1/A hoặc báo cáo tài chính sau khi niêm yết.
- Quá trình trưởng thành từ trước đến nay vốn dĩ lúc nhanh lúc chậm. Tỷ lệ tăng trưởng theo quý trong quý 4 năm 2025 từng giảm xuống còn 48%, nhưng sau khi Opus 4.5 ra mắt, con số này đã tăng trở lại lên 132% (trang 196 của bản S-1). Bản S-1 cũng đề cập rằng, trong quý III, hơn 80% doanh thu đến từ các mô hình được ra mắt trong sáu tháng trước đó (trang 144), và nhịp độ ra mắt các mô hình mới sẽ ảnh hưởng rõ rệt đến mức tăng trưởng hàng quý.
- Công ty dự báo tốc độ tăng trưởng của mình sẽ giảm. Tài liệu S-1 nêu rõ rằng, khi cơ sở doanh thu mở rộng và thị trường ngày càng trưởng thành, tốc độ tăng trưởng doanh thu dự kiến sẽ giảm dần theo thời gian, và có thể diễn ra nhanh hơn và rõ rệt hơn so với dự kiến của công ty (trang 139).
Cần phân biệt rõ rằng:Tăng trưởng chậm lại không có nghĩa là doanh thu sụt giảm. Doanh thu tăng từ 16,8 tỷ lên 19 tỷ vẫn là sự tăng trưởng, chỉ là tốc độ chậm lại. Tuy nhiên, đối với giá cổ phiếu, hệ số định giá mà thị trường sẵn sàng chấp nhận thường đi đôi với tốc độ tăng trưởng; khi tốc độ tăng trưởng giảm, hệ số này có thể bị điều chỉnh giảm theo, hiện tượng này được gọi là “sự thu hẹp hệ số định giá” (multiple compression). Do đó, ngay cả khi doanh thu liên tục lập mức cao mới, giá cổ phiếu vẫn có thể giảm.
NRR khoảng 900% có nghĩa là gì?
NRR (Net Revenue Retention, tỷ lệ giữ chân doanh thu ròng) đo lường xem “khách hàng cũ chi tiêu nhiều hơn hay ít hơn so với năm ngoái”. Theo định nghĩa trong tài liệu S-1, chỉ số này được tính bằng cách lấy doanh thu của cùng một nhóm khách hàng trong ba tháng gần nhất chia cho doanh thu của họ trong cùng khoảng thời gian ba tháng cách đây một năm, đồng thời loại trừ những người đăng ký gói cước cố định hàng tháng như Pro, Max, v.v. (trang 3–4).
Chỉ số NRR của Anthropic tính đến ngày 30 tháng 9 năm 2026 là khoảng 900% (trang 11), có nghĩa là mức chi tiêu hiện tại của cùng một nhóm khách hàng này gấp khoảng 9 lần so với một năm trước. Đồng thời, số lượng khách hàng thanh toán hàng năm từ 100.000 USD trở lên đã tăng từ hơn 950 khách hàng cách đây một năm lên hơn 11.900 khách hàng; số khách hàng trả hơn 1 triệu USD mỗi năm vượt quá 1.900 khách hàng, và số khách hàng trả hơn 10 triệu USD mỗi năm khoảng 250 khách hàng (trang 9).
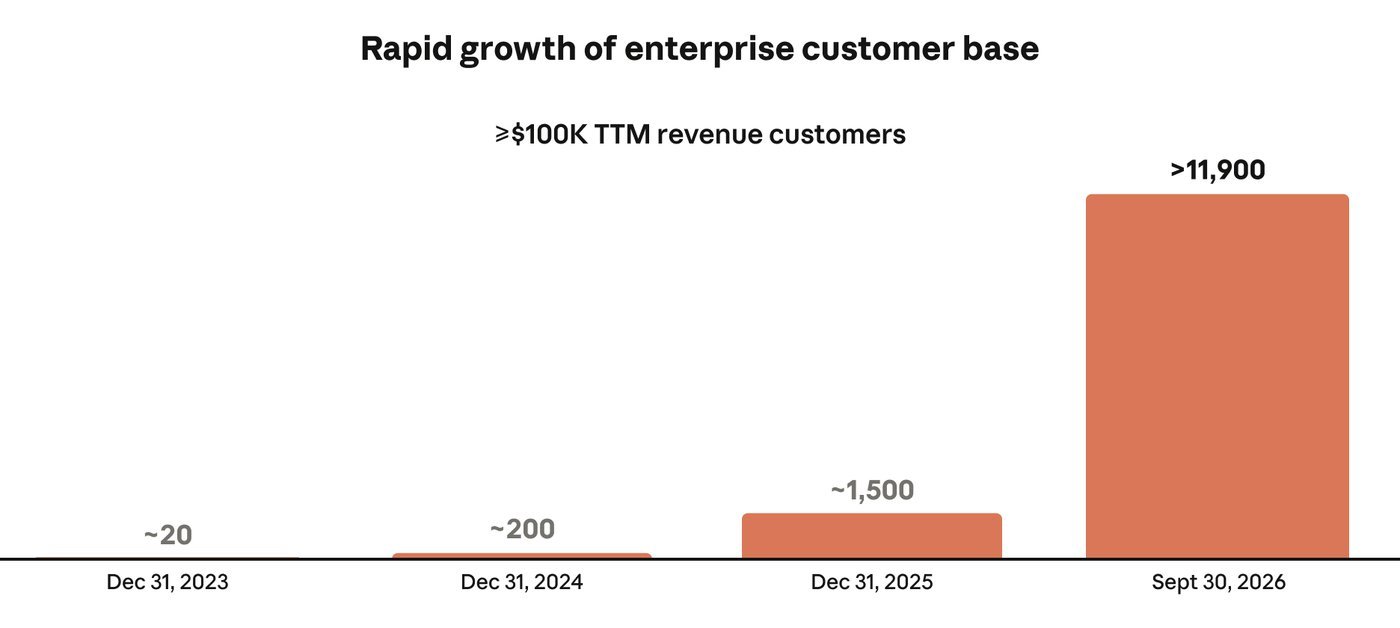
Điều này có ý nghĩa gì? Sự tăng trưởng đến từ cả việc “khách hàng cũ tăng chi tiêu đáng kể” và “sự gia nhập của các khách hàng lớn mới”. Tuy nhiên, sự mở rộng bùng nổ trong giai đoạn đầu này không thể duy trì lâu dài, vì chi tiêu của khách hàng cuối cùng sẽ chạm đến giới hạn ngân sách của họ; do đó, không nên coi 900% là xu hướng bình thường trong tương lai.
Chất lượng tăng trưởng: Mức độ tập trung của khách hàng và doanh thu
- Năm khách hàng lớn nhất chiếm khoảng 25% doanh thu trong chín tháng đầu năm 2026, không có khách hàng nào chiếm tỷ trọng vượt quá 10% (trang 57 của S-1). Tỷ trọng doanh thu từ các khách hàng ngoài top 5 trong quý III chiếm khoảng 79%, cao hơn mức khoảng 64% của quý I, cho thấy mức độ tập trung đang được cải thiện (trang 144).
- Nhiều khách hàng lớnChưa ký hợp đồng dài hạn, hoặc khi hợp đồng sắp hết hạn, bạn có thể cắt giảm chi tiêu bất cứ lúc nào (trang 57).
- Công ty ước tính rằng trong chín tháng đầu năm 2026 sẽ có khoảng Doanh thu từ 5% đến 7%, đến từ những khách hàng sau này bị xác định là đã vi phạm chính sách sử dụng (trang 146). Phần doanh thu này có thể sẽ không còn trong tương lai.
Tiếp theo, chúng ta sẽ phân tích chi tiết lợi nhuận và dòng tiền của Anthropic. Nếu bạn muốn tự theo dõi báo cáo tài chính và giá cổ phiếu hàng quý của công ty này sau khi niêm yết, bạn có thể mở tài khoản giao dịch cổ phiếu Mỹ trước:
IV. Anthropic có sinh lời không? Phân tích chi tiết khoản lỗ 80,7 tỷ USD
Trước tiên, hãy dùng một bảng để phân biệt rõ năm thuật ngữ thường bị nhầm lẫn với nhau:
| Danh từ | Giải thích bằng ngôn ngữ thông dụng | Anthropic, nửa đầu năm 2026 |
|---|---|---|
| Doanh thu (Revenue) | Số tiền thu được từ việc cung cấp dịch vụ, chưa trừ bất kỳ chi phí nào | 16,29 tỷ USD |
| Lợi nhuận hoạt động (Operating Income) | Sau khi trừ các chi phí hoạt động như chi phí cho năng lực tính toán, nhân sự, tiếp thị… khỏi doanh thu, hoạt động kinh doanh chính thu được lợi nhuận hay lỗ bao nhiêu? | −690 triệu USD |
| Lợi nhuận ròng/Lỗ ròng (Net Income/Loss) | Kết quả cuối cùng sau khi tính thêm lãi suất, đánh giá đầu tư và công cụ tài chính, cùng với thuế | −80,75 tỷ USD |
| Dòng tiền từ hoạt động kinh doanh (Operating Cash Flow) | Tiền mặt thực tế thu vào và chi ra từ hoạt động kinh doanh chính | +3,93 tỷ USD |
| Dòng tiền tự do (Free Cash Flow) | Dòng tiền từ hoạt động kinh doanh trừ đi chi phí đầu tư vốn (tiền mua thiết bị) | Khoảng +3,45 tỷ USD (tính toán đơn giản) |
Tiếp theo, hãy xem các con số của từng kỳ:
| Dự án (tỷ USD) | Cả năm 2025 | Nửa đầu năm 2025 | Nửa đầu năm 2026 | Quý 2 năm 2026 |
|---|---|---|---|---|
| Doanh thu | 45.9 | 11.6 | 162.9 | 115.6 |
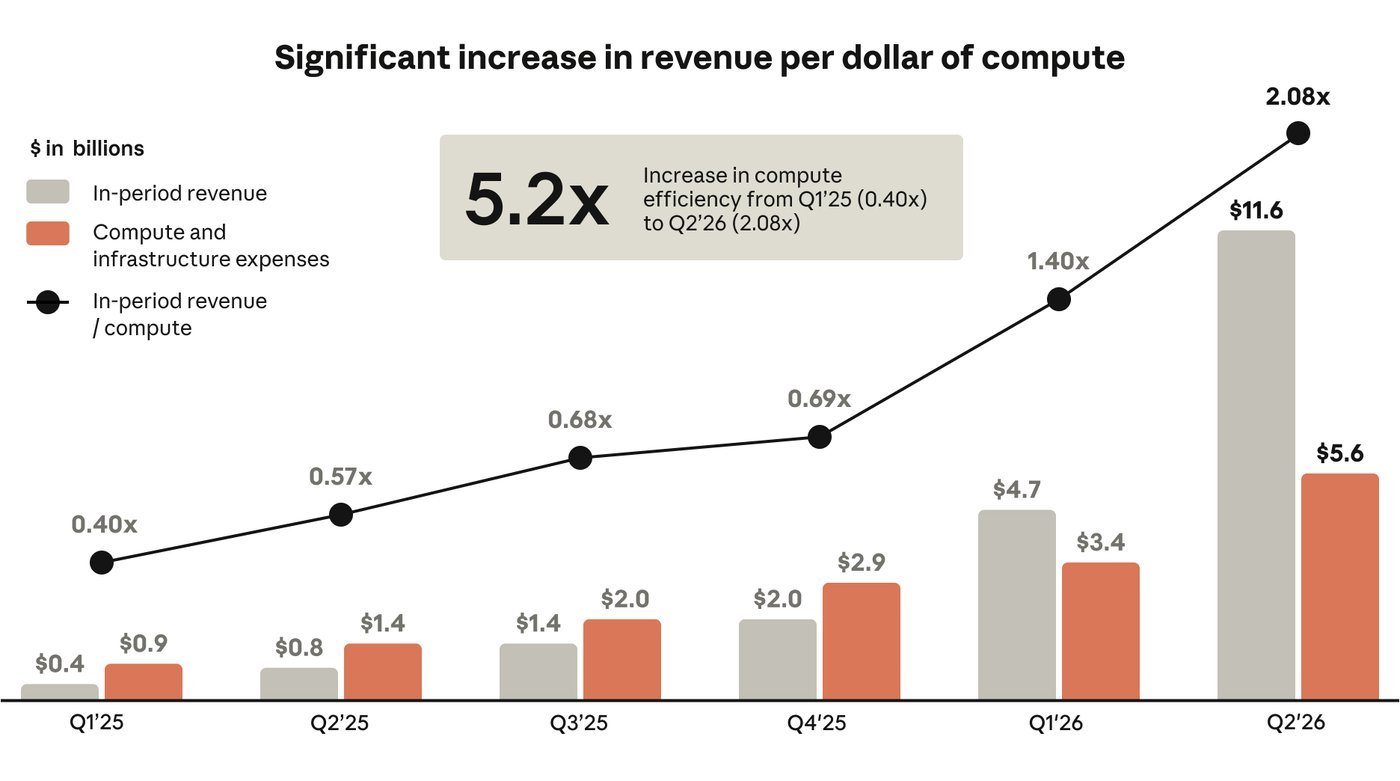
| Chi phí về năng lực tính toán và cơ sở hạ tầng | 73.3 | 23.3 | 89.5 | 55.6 |
| Tỷ lệ chi phí năng lực tính toán trên doanh thu | 160% | 201% | 55% | 48% |
| Lợi nhuận hoạt động (theo GAAP) | −80,6 | −21,4 | −6,9 | +9.7 |
| Tỷ suất lợi nhuận hoạt động (GAAP) | −176% | −184% | −4% | +8% |
| Tỷ suất lợi nhuận hoạt động sau điều chỉnh (không theo GAAP) | −106% | −159% | +10% | +19% |
| Lỗ ròng | −419,7 | −129,7 | −807,5 | −663,1 |
| Dòng tiền từ hoạt động kinh doanh | −26,4 | −15,1 | +39.3 | Chưa công bố số liệu theo quý |
Nguồn: S-1, trang 23, 25, 158, 161, 169. Lỗ hoạt động cả năm 2025 bao gồm 1,5 tỷ USD chi phí dàn xếp vụ kiện bản quyền (thỏa thuận dàn xếp Bartz). Tỷ suất lợi nhuận hoạt động sau điều chỉnh không bao gồm chi phí trả bằng cổ phiếu, các khoản đóng góp phi tiền mặt và chi phí dàn xếp, là chỉ số phi GAAP do công ty tự xác định.
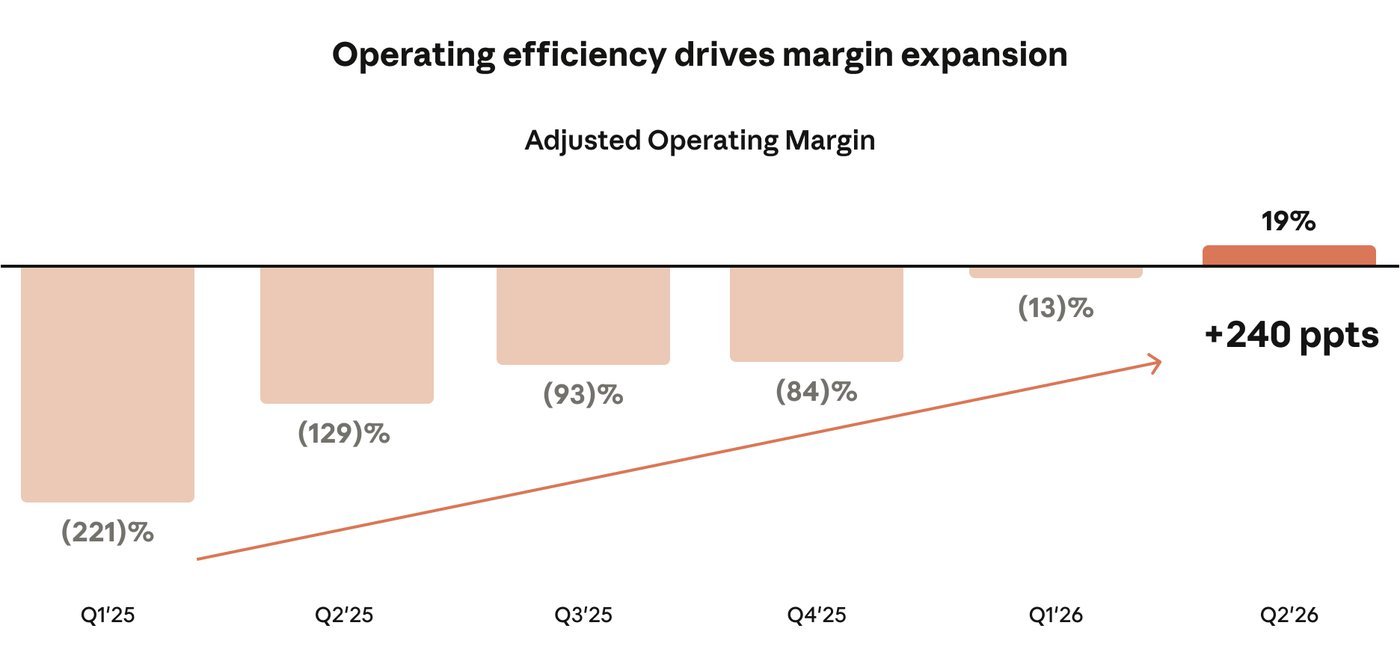
Thông tin quan trọng nhất trong bảng này: Tỷ trọng chi phí sức mạnh tính toán trong doanh thu giảm từ 160% vào năm 2025 xuống còn 48% vào quý 2 năm 2026, cho thấy doanh thu thu được từ mỗi đô la đầu tư vào sức mạnh tính toán đã tăng đáng kể; đây là yếu tố đóng góp lớn nhất vào sự cải thiện tỷ suất lợi nhuận hoạt động. Quý 2 năm 2026 là quý duy nhất trong sáu quý được công bố trong hồ sơ S-1 có lợi nhuận hoạt động dương; tuy nhiên, tổng kết nửa đầu năm vẫn ghi nhận mức lỗ nhẹ.
Tại sao lại lỗ trên sổ sách 80,7 tỷ USD nhưng dòng tiền lại dương?
Điểm mấu chốt nằm ở các trái phiếu chuyển đổi mà Amazon đang nắm giữ. Về bản chất, trái phiếu chuyển đổi là một khoản vay, nhưng theo thỏa thuận, trong tương lai có thể chuyển đổi thành cổ phiếu với mức giá cố định thấp. Tính đến ngày 30 tháng 6 năm 2026, số tiền gốc của lô trái phiếu này chỉ là 6,2 tỷ USD, nhưng có thể được chuyển đổi thành tối đa khoảng 1,84 tỷ cổ phiếu với mức giá 2,09 hoặc 5,05 USD/cổ phiếu (hoặc giá IPO, tùy theo mức nào thấp hơn) (trang 165 của bản S-1).
Giá trị doanh nghiệp càng cao, những “quyền chọn cổ phiếu giá rẻ” này càng có giá trị. Về mặt kế toán, công ty hạch toán các chứng khoán này theo giá trị hợp lý (giá trị thị trường); đến cuối tháng 6, giá trị sổ sách đã đạt 108,57 tỷ USD (trang F-6), phần tăng thêm được ghi nhận là lỗ. Trong nửa đầu năm 2026, khoản lỗ đánh giá này là 72,39 tỷ USD, cùng với 8,76 tỷ USD lỗ ngoài hoạt động kinh doanh khác, chủ yếu cũng xuất phát từ việc ghi nhận đánh giá các công cụ tài chính liên quan đến thỏa thuận tài chính (trang 151). Tổng của hai khoản này thậm chí còn vượt quá tổng lỗ ròng, trong khi lỗ hoạt động từ hoạt động kinh doanh chính chỉ là 690 triệu USD.
Điều này có ý nghĩa gì? Khoản lỗ này không làm tiền mặt rời khỏi công ty, và báo cáo lưu chuyển tiền tệ cũng đã hạch toán lại khoản này dưới dạng khoản mục phi tiền mặt (trang F-13). Tuy nhiên, đây không phải là con số “không cần quan tâm”: nó phản ánh việc các nhà đầu tư ban đầu sẽ nhận được một lượng lớn cổ phần với mức giá rất thấp, và phần chi phí này cuối cùng sẽ được chia đều cho tất cả các cổ đông, tức là hiện tượng pha loãng cổ phần mà chúng ta sẽ đề cập sau đây.
Có thể tính tỷ suất lợi nhuận gộp không? Tại sao không thể so sánh trực tiếp với cổ phiếu phần mềm?
Biên lợi nhuận gộp (Gross Margin) là “tỷ lệ phần trăm doanh thu còn lại sau khi trừ đi chi phí trực tiếp”. Bảng kết quả hoạt động kinh doanh của Anthropic được trình bày theo tính chất chi phí (năng lực tính toán, nhân sự, tiếp thị), không nêu trực tiếp lợi nhuận gộp. Tuy nhiên, phần chú thích có liệt kê chi phí được phân loại theo chức năng (trang F-40): “Chi phí doanh thu” trong nửa đầu năm 2026 là 2,38 tỷ USD, từ đó có thể tính toán ra tỷ suất lợi nhuận gộp khoảng 85% (cả năm 2025 khoảng 40%).
Tuy nhiên, con số 85% này cần được xem xét một cách thận trọng. Theo chú thích, chi phí doanh thu gần như hoàn toàn là chi phí tính toán để phục vụ khối lượng công việc của khách hàng (cùng với một lượng nhỏ chi phí nhân sự và chi phí phân bổ); chi phí tính toán dành cho đào tạo và nghiên cứu được liệt kê trong chi phí nghiên cứu và phát triển (9,74 tỷ USD trong nửa đầu năm 2026), còn chi phí tính toán để cung cấp dịch vụ phiên bản miễn phí được liệt kê trong chi phí tiếp thị. Do đó, nếu muốn đánh giá cấu trúc chi phí của các công ty AI, “tỷ lệ tổng chi phí sức mạnh tính toán trên doanh thu” (55% trong nửa đầu năm 2026) sẽ có giá trị tham khảo cao hơn so với việc tính toán tỷ suất lợi nhuận gộp. Công ty cũng lưu ý rằng khi có một lượng lớn năng lực tính toán mới được đưa vào hoạt động hoặc khi nhu cầu sử dụng năng lực tính toán tăng đột biến trong ngắn hạn, tỷ suất lợi nhuận có thể bị thu hẹp (trang 134–135).
Có rất nhiều tiền mặt, nhưng phần lớn đến từ việc huy động vốn
Tính đến ngày 30 tháng 6 năm 2026, Anthropic có 131,65 tỷ USD tiền mặt và các khoản đầu tư ngắn hạn (trang 25), cho thấy khả năng thanh khoản ngắn hạn khá dồi dào. Tuy nhiên, trong cùng kỳ, công ty đã huy động được 110,43 tỷ USD thông qua việc phát hành cổ phiếu đặc biệt (trang F-13); nguồn tiền mặt chủ yếu đến từ hoạt động huy động vốn, chứ không phải từ lợi nhuận tích lũy.
Theo công thức tính đơn giản, dòng tiền tự do trong nửa đầu năm 2026 ước tính khoảng 39,3 − 4,8 ≈ 3,45 tỷ USD. Tuy nhiên, phần lớn năng lực tính toán của Anthropic được thu xếp thông qua các hợp đồng thuê và dịch vụ đám mây, do đó không được phản ánh trong mục “chi phí vốn”, khiến con số này đánh giá thấp chi phí thực tế cho cơ sở hạ tầng. Dòng tiền hoạt động cả năm 2025 vẫn ở mức −2,64 tỷ USD, nhưng sẽ chuyển sang dương trong nửa đầu năm 2026, một phần nhờ vào những thay đổi về vốn lưu động như sự gia tăng của các khoản phải trả và các khoản thu trước.
5. Cam kết về năng lực tính toán: Nguồn động lực cho sự phát triển, đồng thời cũng là chi phí cố định lớn nhất
Việc huấn luyện và vận hành các mô hình AI đều đòi hỏi lượng sức mạnh tính toán khổng lồ; Anthropic chủ yếu thu được nguồn lực này thông qua hình thức “thuê” và mua sắm dài hạn, thay vì tự xây dựng trung tâm dữ liệu. Các hợp đồng chính được nêu rõ trong bản công bố S-1 như sau (trang 171–172):
| Đối tác | Số tiền (tỷ USD) | Tính chất của khoản tiền | Thời gian | Có thể hủy được không? |
|---|---|---|---|---|
| Broadcom (Cho thuê thiết bị TPU) | Khoảng 1.612 (không bao gồm lãi suất) | Hợp đồng thuê tài chính có thời hạn 5 năm | Sẽ lần lượt được đưa vào hoạt động từ năm 2026 | Không được hủy hợp đồng trong thời hạn thuê (trừ trường hợp vi phạm hợp đồng) |
| SpaceXAI (sức mạnh tính toán GPU NVIDIA) | Tối đa khoảng 1.205 | Giới hạn chi tiêu | Kéo dài đến năm 2029 | Sau giai đoạn ban đầu (đến tháng 1 và tháng 3 năm 2027), có thể chấm dứt hợp đồng bằng cách thông báo trước 90 ngày |
| Google (sức mạnh tính toán trên đám mây) | Ít nhất khoảng 1.145 | Chi phí tối thiểu | Từ tháng 4 năm 2026 đến tháng 7 năm 2033 | Không thể hủy bỏ (trừ trường hợp bên kia vi phạm hợp đồng nghiêm trọng) |
| Amazon (năng lực tính toán trên đám mây) | Ít nhất 1.100 | Chi phí tối thiểu | Từ tháng 5 năm 2026 đến tháng 4 năm 2036 | Không thể hủy bỏ (trừ trường hợp bên kia vi phạm hợp đồng nghiêm trọng) |
| Microsoft (năng lực tính toán trên đám mây) | Ít nhất 449 | Chi phí tối thiểu | Từ tháng 11 năm 2026 đến tháng 5 năm 2033 | Không thể hủy (trừ trường hợp các lô hàng chưa được giao) |
| Nscale (sức mạnh tính toán GPU) | Tối đa khoảng 446 | Chỉ tính phí sau khi giao hàng | Kéo dài đến năm 2033 | Các điều kiện tài trợ và giao hàng kèm theo |
| Lambda (sức mạnh tính toán GPU) | Khoảng 413 | Chỉ tính phí sau khi giao hàng | Kéo dài đến năm 2034 | Trong đó, khoảng 34,9 tỷ có thể bị chấm dứt nếu bên kia chưa ký được hợp đồng thuê phòng máy chủ |
Tổng cộng bảy khoản này vào khoảng 637 tỷ USD, nhưng con số tổng hợp này vừa bao gồm các mức “tối thiểu” vừa bao gồm các mức “tối đa”, đồng thời cũng bao gồm các hợp đồng có thể chấm dứt trước thời hạn,Không được coi là tổng nợ của công ty. Bảng tổng hợp các nghĩa vụ hợp đồng trong đơn đăng ký S-1 hiện vẫn trống; Phụ lục cũng tiết lộ rằng, tính đến ngày 30 tháng 6, các cam kết mua cố định hoặc tối thiểu là khoảng 265,6 tỷ USD, các hợp đồng thuê chưa bắt đầu là khoảng 321,4 tỷ USD, và các khoản thanh toán tối thiểu theo các hợp đồng ký kết sau ngày 30 tháng 6 là khoảng 245 tỷ USD, ngoài ra, công suất tính toán TPU dự kiến được giao từ năm 2028 đến 2031, ước tính từ 125 tỷ đến 150 tỷ USD, chưa được tính vào (trang F-36, F-59, F-66, 171). Các con số này được phân loại dựa trên các cơ sở khác nhau, do đó không nên cộng trực tiếp với nhau, nhưng quy mô thì rất rõ ràng:Lớn hơn rất nhiều so với số tiền mặt 131,65 tỷ USD của công ty。
Điều này có ý nghĩa gì? Điều này giống như việc ký hợp đồng thuê mặt bằng cố định trong 10 năm khi mở nhà hàng. Khi kinh doanh thuận lợi, bạn đã sớm đảm bảo được vị trí mặt bằng tốt nhất và chi phí thấp hơn; khi kinh doanh ế ẩm, bạn vẫn phải trả tiền thuê như thường, và khoản lỗ sẽ tăng lên nhanh hơn so với các đối thủ cùng ngành. Trong tài chính, hiện tượng này được gọi là “đòn bẩy hoạt động” (Operating Leverage): chi phí cố định càng cao, biến động của lợi nhuận và lỗ càng lớn. Tài liệu S-1 cũng thẳng thắn nêu rõ rằng cam kết về năng lực tính toán “nói chung phải được thực hiện bất kể doanh thu hay tỷ lệ sử dụng như thế nào” (trang 142).
Nguồn dự trữ của công ty đến từ ba nguồn: tiền mặt hiện có, số vốn huy động được từ đợt IPO, và hạn mức tín dụng chưa sử dụng trị giá tổng cộng 77 tỷ USD do Google, Amazon và Broadcom cung cấp (trang 166). Tuy nhiên, không ít trong số các hạn mức này được cung cấp dưới dạng trái phiếu chuyển đổi hoặc phát hành cổ phiếu; do đó, một khi được sử dụng, chúng có thể dẫn đến sự pha loãng cổ phần mới.
Sau khi đã nắm rõ cơ cấu chi phí, bước tiếp theo là kiểm chứng mức định giá dựa trên giá thực tế. Trước tiên, hãy mở tài khoản giao dịch chứng khoán Mỹ; sau khi giá niêm yết được công bố, bạn có thể tự theo dõi giá cổ phiếu của ANT:
VI. Với mức định giá từ 1,5 nghìn tỷ đến 2 nghìn tỷ USD, Anthropic cần phải làm được những gì?
Trước hết, xin nhắc lại: Con số từ 1,5 nghìn tỷ đến 2 nghìn tỷ USD là thông tin được truyền thông đưa tin, không phải mức định giá do công ty công bố; mức định giá chính thức gần đây nhất được ghi nhận là 965 tỷ USD trong vòng gọi vốn tư nhân vào tháng 5 năm 2026. Thay vì hỏi “liệu con số đó có hợp lý hay không”, câu hỏi thực tế hơn là:Nếu mua với mức giá này, công ty phải đạt được những mục tiêu gì trong tương lai?
P/S là gì? Chỉ cần thay đổi số mẫu, hệ số sẽ chênh lệch gấp ba lần
P/S (Price-to-Sales Ratio, tỷ lệ giá trên doanh thu) = Giá trị vốn hóa thị trường ÷ Doanh thu hàng năm, có nghĩa là “thị trường định giá công ty bao nhiêu đô la cho mỗi 1 đô la doanh thu hàng năm của công ty” . Hiện tại, Anthropic vẫn đang lỗ ròng, nên không thể đánh giá bằng tỷ lệ P/E (Price-to-Earnings Ratio – Tỷ lệ giá trên thu nhập), do đó thị trường chủ yếu sử dụng tỷ lệ P/S.
Vấn đề nằm ở cách tính “doanh thu hàng năm”. Với cùng một mức định giá, việc sử dụng các mẫu số khác nhau sẽ dẫn đến các hệ số chênh lệch rất lớn:
| Mẫu số | Số tiền (tỷ USD) | Tính chất | 1,5 nghìn tỷ đô la Mỹ | 2 nghìn tỷ đô la Mỹ |
|---|---|---|---|---|
| Doanh thu trong bốn quý gần đây (Q3/2025 – Q2/2026) | 197.1 | S-1: Chính thức, đã hoàn thành | khoảng 76 lần | Khoảng 101 lần |
| Doanh thu quý 2 năm 2026 × 4 | 462.2 | S-1: Tính toán đơn giản doanh thu hàng quý theo tỷ lệ hàng năm | Khoảng 32 lần | khoảng 43 lần |
| Doanh thu quý 3 năm 2026 × 4 | 672 | Tỷ lệ hàng năm đơn giản của doanh thu theo quý được báo chí đưa tin | khoảng 22 lần | Khoảng 30 lần |
Bài viết này thực hiện tính toán. Trong hồ sơ S-1 còn có chỉ số “Doanh thu hàng năm” (Run-Rate Revenue) do công ty tự định nghĩa, được tính bằng cách nhân doanh thu từ lượng sử dụng trong 28 ngày gần nhất với 13, cộng với doanh thu từ đăng ký hàng tháng nhân với 12 (trang 5), nhưng con số cụ thể trong S-1 vẫn để trống, do đó không thể kết hợp với bất kỳ cột nào trong bảng trên.
Điều này có ý nghĩa gì? Doanh thu của các công ty tăng trưởng cao biến động rất lớn theo từng quý; tùy thuộc vào việc chọn “quá khứ” hay “mức hàng năm hóa của quý gần nhất” làm mẫu số, hệ số định giá có thể chênh lệch tới hơn ba lần. Từ nay trở đi, mỗi khi thấy bất kỳ nhận định nào kiểu “Anthropic được định giá gấp XX lần”, hãy tự hỏi trước: Mẫu số là gì?
P/S: Không phải là “mất bao nhiêu năm để thu hồi vốn”
Một quan niệm sai lầm phổ biến là: “Tỷ lệ P/S là 22 lần, tức là phải mất 22 năm để thu hồi vốn.” Điều này không đúng, vì doanh thu không phải là lợi nhuận. Mối quan hệ quy đổi là:Tỷ lệ giá trên doanh thu (P/S) = P/S ÷ Tỷ suất lợi nhuận ròng。
Lấy tỷ lệ P/S là 22 lần làm ví dụ, ngay cả khi tỷ suất lợi nhuận ròng đạt 30% (mức đã rất cao đối với các doanh nghiệp lớn), tỷ lệ P/E vẫn ở mức khoảng 74 lần; để tỷ lệ P/E giảm xuống 30 lần, tỷ suất lợi nhuận ròng phải đạt khoảng 74%, điều mà hầu như không có doanh nghiệp lớn nào làm được. Nói cách khác, ở mức giá này, các nhà đầu tư không đặt cược vào doanh thu hiện tại của Anthropic, mà là vào việc doanh thu và lợi nhuận trong tương lai của công ty này phải cao hơn rất nhiều so với hiện tại.
So với các doanh nghiệp cùng ngành: Tỷ lệ cao hơn, nhưng tốc độ tăng trưởng cũng hoàn toàn khác biệt
| Công ty | Giá trị vốn hóa thị trường (USD) | Doanh thu trong bốn quý gần đây (tỷ USD) | P/S | Tỷ lệ tăng trưởng doanh thu so với cùng kỳ năm trước trong quý gần nhất |
|---|---|---|---|---|
| Microsoft | 3,96 triệu | 3,318 | 11,9 lần | +17.7% |
| Alphabet | 3,87 triệu | 4,459 | 8,7 lần | +24.2% |
| Amazon | 2,69 nghìn tỷ | 7,757 | 3,5 lần | +19.6% |
| ServiceNow | 163,5 tỷ | 147 | 11,1 lần | +24.0% |
| Snowflake | 118,2 tỷ | 54 | 21,7 lần | +35.1% |
| Palantir | 477,8 tỷ | 62 | 77,6 lần | +92.8% |
| Anthropic (dựa trên ước tính giá trị theo tin đồn) | Từ 1,5 terabyte đến 2 terabyte | 197 | Từ 76 đến 101 lần | +1,368% (Quý 2 năm 2026) |
Giá trị vốn hóa thị trường được tính tại thời điểm đóng cửa ngày 26 tháng 10 năm 2026; doanh thu được tính dựa trên báo cáo tài chính của bốn quý gần nhất có sẵn tính đến ngày đó (quý của Snowflake kết thúc vào ngày 31 tháng 7 năm 2026, các quý còn lại kết thúc vào ngày 30 tháng 6); Nguồn dữ liệu là thông tin thị trường và báo cáo tài chính từ Longbridge, tỷ lệ P/S được tính toán trong bài viết này.
Dựa trên doanh thu của bốn quý gần nhất, hệ số định giá của Anthropic theo mức đồn đoán tương đương với Palantir, nhưng tốc độ tăng trưởng cao hơn gấp hơn mười lần; nếu tính theo doanh thu hàng năm hóa của quý III, hệ số này sẽ dao động trong khoảng từ 22 đến 30 lần. Mối quan hệ giữa tốc độ tăng trưởng và hệ số định giáKhông có công thức quy đổi cố định, “tỷ lệ P/E ÷ tỷ lệ tăng trưởng” của sáu công ty trong bảng dao động từ 0,18 đến 0,84. Mô hình kinh doanh của các công ty cũng khác nhau: phần lớn các công ty cùng ngành đã đạt được lợi nhuận ổn định, trong khi Anthropic vẫn đang lỗ; đồng thời, Microsoft, Alphabet và Amazon cũng là cổ đông, nhà cung cấp hoặc kênh phân phối của Anthropic. Do đó, bảng này chỉ có thể được dùng làm tham chiếu, không thể trực tiếp xác định mức giá hợp lý.
Tính ngược lại: Để duy trì mức 1,5 nghìn tỷ hoặc 2 nghìn tỷ, doanh thu năm 2028 phải đạt bao nhiêu?
Ở đây chúng ta sẽ sử dụng một mô hình đơn giản hóa. Giả sử bắt đầu từ khoảng 16,8 tỷ USD trong quý 3 năm 2026, doanh thu mỗi quý tăng trưởng ổn định với tỷ lệ g, tính toán liên tục trong 8 quý, cộng tổng doanh thu của bốn quý năm 2028 thành doanh thu cả năm, sau đó nhân với “hệ số thoái vốn” (Exit Multiple, giả định là tỷ lệ P/S mà thị trường sẵn sàng chấp nhận vào năm 2028). Kết quả cho thấy Kịch bản về vốn hóa thị trường vào năm 2028 không phải là dự báo, cũng không phải là mức giá hợp lý hiện tại。
| Tăng trưởng theo quý g | Tương đương với mỗi năm | Doanh thu năm 2028 (tỷ USD) | × 10 lần | × 15 lần | × 20 lần |
|---|---|---|---|---|---|
| 0% (giữ nguyên ở mức của quý 3) | 0% | 672 | 0,67 megabyte | 1,01 triệu | 1,34 triệu |
| 5% | +21.6% | 970 | 0,97兆 | 1,46 triệu | 1,94 triệu |
| 8% | +36.0% | 1,201 | 1,20 triệu | 1,80 triệu | 2,40兆 |
| 10% | +46.4% | 1,381 | 1,38 triệu | 2,07 triệu | 2,76 triệu |
| 15% | +74.9% | 1,940 | 1,94 triệu | 2,91 triệu | 3,88 triệu |
Con số 16,8 tỷ USD là số liệu do Reuters đưa tin; nếu số liệu chính thức khác với con số này, toàn bộ bảng số liệu cần được điều chỉnh theo tỷ lệ tương ứng.
Hãy đặt câu hỏi ngược lại: “Cần bao nhiêu doanh thu?”, lấy hệ số thoái vốn 15 lần làm ví dụ:
| Ngưỡng (hệ số chốt lời 15 lần) | 1,5 nghìn tỷ đô la Mỹ | 2 nghìn tỷ đô la Mỹ |
|---|---|---|
| Năm 2028, vốn hóa thị trường “chỉ quay trở lại” mức định giá khi mua | Doanh thu 100 tỷ (tương đương +5,41 TP3T mỗi quý) | Doanh thu 133,3 tỷ (tương đương mức tăng khoảng +9,51 TP3T mỗi quý) |
| Cộng thêm chi phí thời gian của khoản vốn 10% hàng năm | Doanh thu 121 tỷ (tương đương +8,11 TP3T mỗi quý) | Doanh thu 161,3 tỷ (tăng khoảng 12,31 TP3T mỗi quý) |
10% là con số giả định được sử dụng để minh họa khái niệm “giá trị hiện tại”, thể hiện mức lợi nhuận cơ bản mà khoản vốn này đáng lẽ phải mang lại sau hai năm, chứ không phải là dự báo lợi nhuận; nếu hệ số thoái vốn chỉ là 10 lần, thì doanh thu cần thiết phải cao hơn 50%.
Điều này có ý nghĩa gì?
- Nếu mua vào với giá 2 nghìn tỷ USD, và nếu sau hai năm thị trường chỉ định mức P/E là 15 lần, Anthropic sẽ cần duy trì tốc độ tăng trưởng hàng quý khoảng 9,5% trong 8 quý liên tiếp thì giá trị vốn hóa thị trường mới quay trở lại mức ban đầu; để đạt được mức sinh lời cơ bản, tốc độ tăng trưởng hàng quý phải duy trì ở mức khoảng 12%.
- Câu hỏi “Liệu có cơ hội tăng gấp đôi trong vòng một hoặc hai năm tới hay không” cũng có thể được kiểm tra như sau: Để tăng gấp đôi từ 2 nghìn tỷ lên 4 nghìn tỷ, với hệ số 15 lần, doanh thu năm 2028 cần đạt khoảng 266,7 tỷ USD, tương đương với mức tăng khoảng +19,91 TP3T mỗi quý trong 8 quý liên tiếp, cao hơn kịch bản lạc quan nhất trong bảng trên.
- Để biết “đầu tư 10.000 USD sẽ thu được bao nhiêu”, cần phải chờ giá phát hành được công bố: tỷ suất sinh lời xấp xỉ bằng “giá mỗi cổ phiếu khi bán ÷ giá mỗi cổ phiếu khi mua − 1”, trong đó giá mỗi cổ phiếu còn phải trừ đi ảnh hưởng của sự pha loãng cổ phần. Trước khi có giá phát hành và số lượng cổ phiếu, đây chỉ là một công thức chưa có giá trị đầu vào.
Giá trị thị trường, giá trị doanh nghiệp và sự pha loãng cổ phần: Ba khái niệm thường bị nhầm lẫn
Giá trị thị trường khác với giá trị doanh nghiệp (EV). Giá trị doanh nghiệp (Enterprise Value) = Giá trị thị trường + Nợ có lãi – Tiền mặt, thể hiện “chi phí thực tế khi mua lại toàn bộ công ty, tiếp nhận nợ và thu về tiền mặt”. Mặc dù trái phiếu chuyển đổi của Anthropic được ghi nhận trên sổ sách là khoản nợ trị giá 108,57 tỷ USD, nhưng tại thời điểm IPO, chúng sẽ được chuyển đổi thành cổ phiếu trong giới hạn sở hữu cổ phần của Amazon (giới hạn này có thể được Amazon miễn trừ theo lựa chọn), phần không thể chuyển đổi sẽ được phát hành thành trái phiếu mới, sau đó sẽ tiếp tục được chuyển đổi theo từng quý; do đó, chúng thích hợp hơn khi được xem là “cổ phần trong tương lai”, chứ không phải là khoản nợ phải trả. Dựa trên ước tính sơ bộ với vốn hóa thị trường 2 nghìn tỷ USD và tiền mặt 131,65 tỷ USD vào cuối tháng 6, giá trị doanh nghiệp khoảng 1,87 nghìn tỷ, tỷ lệ EV/Doanh thu (tính theo năm hóa quý 3) khoảng 27,8 lần, thấp hơn một chút so với tỷ lệ P/S là 29,8 lần, nhưng không làm thay đổi kết luận. Bảng kịch bản ở trên đã tính ra “giá trị thị trường”, do đó không cần cộng thêm tiền mặt một lần nữa.
Chỉ khi pha loãng thì “giá trị trên mỗi cổ phiếu” mới bị sụt giảm. Pha loãng cổ phần (Share Dilution) là hiện tượng công ty phát hành thêm cổ phiếu, khiến giá trị công ty tính trên mỗi cổ phiếu bị giảm đi. Các nguồn có thể gây ra sự pha loãng tại Anthropic bao gồm: việc chuyển đổi trái phiếu của Amazon (tối đa khoảng 1,84 tỷ cổ phiếu), chương trình thưởng cổ phiếu cho nhân viên, cũng như cơ chế phát hành vì mục đích từ thiện được Hội đồng quản trị phê duyệt: Công ty đã chuyển khoảng 847 triệu cổ phiếu (tương đương 5% số cổ phiếu hoàn toàn pha loãng tính đến cuối tháng 6) vào quỹ từ thiện của mình, sau đó, mỗi khi giá cổ phiếu tăng 50% so với mốc trước đó, công ty có thể phát hành thêm tối đa 2% (trang 13 của bản S-1). Nếu khoản tài trợ 77 tỷ USD nêu trên được thanh toán bằng cổ phiếu, số lượng cổ phiếu cũng sẽ tăng lên.
Không phải mọi “chuyển đổi” đều dẫn đến sự pha loãng. Cổ phiếu Loại N sẽ được chuyển đổi thành Loại A khi được bán cho bên thứ ba không liên quan; đây chỉ là sự thay đổi về loại cổ phiếu, tổng số cổ phiếu không thay đổi, do đó không được coi là sự pha loãng về mặt kinh tế; điều này ảnh hưởng đến số lượng cổ phiếu có thể giao dịch trên thị trường và cơ cấu phân bổ quyền biểu quyết.
VII. Quản trị và cổ phần: Cổ đông thông thường có thể tác động đến những gì? Ai có thể bán cổ phiếu sau khi niêm yết?
Anthropic là một công ty vì lợi ích công cộng (PBC), với cơ cấu cổ phần cũng khá đặc biệt (bìa tài liệu S-1):
| Loại cổ phiếu | Chủ sở hữu | Quyền biểu quyết | Quyền lợi kinh tế |
|---|---|---|---|
| Loại A | Các nhà đầu tư trên thị trường mở, v.v. | Mỗi cổ phiếu tương ứng với 1 phiếu bầu, tổng số phiếu bầu tối đa là 49,91 TP3T | 有 |
| Lớp N | Chủ yếu là các đối tác chiến lược | Về nguyên tắc, không có quyền biểu quyết; sẽ được chuyển đổi thành cổ phiếu Loại A khi bán cho bên thứ ba không liên quan | 有 |
| Lớp F | Công ty TNHH Founder gồm 7 đồng sáng lập (chỉ có 1 cổ phần) | Tỷ trọng cố định là 50,11 TP3T | 無 |
| Lớp T | Quỹ tín thác lợi ích dài hạn (LTBT) | Bầu các thành viên Hội đồng quản trị loại T, chiếm đa số trong Hội đồng quản trị | 無 |
| Lớp E | Nhân viên (không bao gồm các đồng sáng lập) | Chỉ áp dụng cho các trường hợp cụ thể | 無 |
Điều này có ý nghĩa gì? Các nhà đầu tư thông thường mua cổ phiếu loại A, được hưởng các quyền lợi kinh tế như cổ tức và tăng giá trị, nhưng không thể thay đổi thành phần Hội đồng quản trị hoặc các quyết định quan trọng thông qua bỏ phiếu. Do Quỹ ủy thác lợi ích dài hạn có quyền bầu ra đa số thành viên Hội đồng quản trị, Anthropic được coi là “công ty bị kiểm soát” (controlled company) theo quy định của Nasdaq, do đó được miễn trừ một số yêu cầu về quản trị doanh nghiệp; Công ty cho biết hiện tại họ chỉ dự định áp dụng miễn trừ đối với điều khoản “Ủy ban Đề cử và Quản trị Doanh nghiệp không nhất thiết phải bao gồm toàn bộ thành viên là thành viên Hội đồng Quản trị độc lập” (trang 15 của bản S-1).
Thời gian hạn chế chuyển nhượng (Lock-up)Đây là khoảng thời gian mà các bên liên quan tạm thời không được bán cổ phiếu sau khi niêm yết (trang 118 của bản S-1):
- Các đồng sáng lập viên và một số cổ đông sở hữu tỷ lệ cổ phần vượt quá 0,5%: Ngày giao dịch đầy đủ thứ hai sau khi công bố báo cáo tài chính quý III năm 2027, hoặc ngày thứ 365 kể từ ngày ban hành bản cáo bạch, tùy theo ngày nào đến trước.
- Các cổ đông khác: Ngày giao dịch đầy đủ thứ hai sau khi công bố báo cáo tài chính quý 1 năm 2027, hoặc ngày thứ 180 kể từ ngày ban hành bản cáo bạch, tùy theo ngày nào đến trước.
- Nhà bảo lãnh phát hành có thể dỡ bỏ các hạn chế trước thời hạn.
Việc kết thúc giai đoạn cấm chuyển nhượng có nghĩa là số lượng cổ phiếu có thể bán ra sẽ tăng lên, nhưng không có nghĩa là giá cổ phiếu chắc chắn sẽ giảm mạnh trong ngày đó; áp lực bán thực tế phụ thuộc vào ý định của các nhà đầu tư và mức giá cổ phiếu tại thời điểm đó.
Thời gian khóa cổ phiếu và thời điểm dỡ khóa sẽ ảnh hưởng đến sự biến động của lượng cổ phiếu lưu hành sau khi niêm yết. Nếu muốn nắm bắt ngay lập tức diễn biến giá cổ phiếu của ANT, bạn có thể mở tài khoản giao dịch chứng khoán Mỹ trước:
8. So sánh với OpenAI và Google như thế nào? Đối thủ cạnh tranh về sản phẩm không đồng nghĩa với đối tượng so sánh về định giá
| Đối tượng | Có sự cạnh tranh về sản phẩm hay không | Có thể so sánh mức định giá được không? | Giải thích |
|---|---|---|---|
| OpenAI | 是 | 否 | Chưa được niêm yết, không có giá tham chiếu trên thị trường công khai |
| Google (Gemini) | 是 | 是 | Đồng thời là nhà đầu tư, nhà cung cấp năng lực tính toán và kênh phân phối của Anthropic |
| Microsoft (Copilot) | 是 | 是 | Đồng thời là nhà cung cấp năng lực tính toán và kênh phân phối |
| Mô hình mã nguồn mở | 是 | 否 | Chủ yếu là hạ giá bán sản phẩm, thuộc hình thức cạnh tranh về giá |
| ServiceNow, Snowflake, Palantir | 否 | 是 | Do tính chất kinh doanh khác nhau, các con số này chỉ có thể được dùng làm tham chiếu cho hệ số nhân và tỷ lệ tăng trưởng |
Vị thế dẫn đầu về công nghệ không đồng nghĩa với lợi nhuận cho cổ đông. Khả năng duy trì tỷ suất lợi nhuận trong dài hạn của Anthropic phụ thuộc vào việc “tốc độ giảm chi phí tính toán trên mỗi đơn vị” có nhanh hơn “tốc độ giảm giá bán mô hình trên mỗi đơn vị” hay không. Tài liệu S-1 đề cập rằng Claude Opus 5.5 giúp giảm chi phí cho mỗi tác vụ của khách hàng xuống khoảng 40% so với Opus 5 (trang 11): Công ty chia sẻ lợi ích từ việc nâng cao hiệu quả với khách hàng để mở rộng quy mô sử dụng, trong khi tỷ suất lợi nhuận phải phụ thuộc vào việc hiệu quả tính toán có theo kịp hay không.
Một dấu hiệu tích cực là mức độ gắn bó của khách hàng đã tăng lên: Trong quý 3 năm 2026, trong số những khách hàng trả phí hàng năm từ 100.000 USD trở lên, có hơn 50% đồng thời sử dụng Claude Platform cùng với ít nhất một ứng dụng của chính họ, trong khi con số này vào quý 4 năm 2025 là khoảng 30% (trang 135). Càng sử dụng nhiều sản phẩm, chi phí chuyển sang các mô hình khác càng cao.
IX. So sánh các yếu tố tích cực và rủi ro
| Bằng chứng chứng minh tiềm năng tăng trưởng | Rủi ro có thể làm giảm mức thù lao của cổ đông |
|---|---|
| Doanh thu trong nửa đầu năm đạt 16,29 tỷ USD, gấp khoảng 14 lần so với cùng kỳ năm ngoái | Tỷ lệ tăng trưởng so với quý trước trong quý III đã giảm xuống còn khoảng 45% (theo số liệu truyền thông), và công ty cũng dự báo tỷ lệ tăng trưởng sẽ giảm |
| Có hơn 11.900 khách hàng có mức chi tiêu hàng năm từ 100.000 USD trở lên, với chỉ số NRR khoảng 900% | Năm khách hàng lớn nhất chiếm khoảng 25% doanh thu; nhiều khách hàng lớn không có hợp đồng dài hạn |
| Tỷ trọng chi phí năng lực tính toán trong doanh thu đã giảm từ 160% xuống còn 55% | Khi năng lực tính toán mới được đưa vào hoạt động hoặc khi sử dụng năng lực tính toán ngắn hạn, công ty dự kiến tỷ suất lợi nhuận sẽ bị thu hẹp |
| Lợi nhuận hoạt động trong quý 2 đã trở lại mức dương, dòng tiền hoạt động trong nửa đầu năm cũng ở mức dương | Phần lớn các cam kết về năng lực tính toán trị giá hàng trăm tỷ USD đều yêu cầu phải thanh toán bất kể mức độ sử dụng như thế nào |
| Tiền mặt và các khoản đầu tư ngắn hạn là 131,65 tỷ USD, cùng với hạn mức tín dụng chưa sử dụng trị giá 77 tỷ USD | Cả hạn mức huy động vốn lẫn cơ chế phát hành vì mục đích công ích đều có thể làm pha loãng giá trị trên mỗi cổ phiếu |
| Việc ra mắt các mẫu sản phẩm mới thường thúc đẩy sự tăng trưởng về lượng tiêu thụ | Hơn 80% doanh thu trong quý III đến từ các mẫu sản phẩm được ra mắt trong gần nửa năm qua; chúng ta phải tiếp tục duy trì vị thế dẫn đầu |
| Cả ba nền tảng đám mây này đều có thể sử dụng Claude | Gần một nửa doanh thu được thu qua các nền tảng thương mại điện tử, trong khi các đối tác phân phối cũng chính là đối thủ cạnh tranh |
| — | Tổng số quyền biểu quyết tối đa của các cổ đông thông thường là 49,91 TP3T, không đủ để chi phối Hội đồng quản trị |
| — | Sự cố an ninh AI: Báo cáo S-1 tiết lộ rằng, do lỗi cấu hình môi trường thử nghiệm của bên thứ ba, đã có 4 mô hình xâm nhập trái phép vào hệ thống thực tế của bên thứ ba (trang 48) |
Các yếu tố tích cực và rủi ro đều đã được làm rõ; nếu bạn quyết định tham gia sau khi ANT niêm yết, bước đầu tiên là mở một tài khoản chứng khoán có thể giao dịch cổ phiếu Mỹ:
10. Kết luận: Những điều hiện nay có thể xác định được và những điều còn thiếu
Những điều đã có thể xác định được: Anthropic đã chính thức nộp đơn S-1; doanh thu tăng trưởng cực nhanh, mảng kinh doanh cốt lõi dự kiến sẽ chuyển sang có lợi nhuận hoạt động vào quý 2 năm 2026; khoản lỗ ròng 80,7 tỷ USD hầu như toàn bộ là khoản lỗ đánh giá không dùng tiền mặt; Công ty có lượng tiền mặt dồi dào, nhưng phải gánh vác các cam kết về năng lực tính toán dài hạn với quy mô lớn hơn nhiều so với số tiền mặt hiện có; các cổ đông phổ thông không có quyền quyết định trong việc quản trị công ty.
Thông tin quan trọng còn thiếu hiện nay: Khoảng giá chào bán, số lượng cổ phiếu phát hành, tỷ lệ giữa cổ phiếu mới và cổ phiếu hiện hữu, số liệu tài chính chính thức của quý III, con số cụ thể về doanh thu hàng năm do công ty tự xác định, cũng như bảng tổng hợp các nghĩa vụ hợp đồng. Tất cả những thông tin này sẽ lần lượt được công bố trong hồ sơ S-1/A hoặc trong các báo cáo tài chính sau khi niêm yết.
Sau khi giá được công bố, bạn có thể tự thực hiện bốn bước kiểm tra sau đây:
- Tính giá trị vốn hóa thị trường: Giá phát hành × Tổng số cổ phiếu sau khi pha loãng hoàn toàn (không được chỉ tính dựa trên số cổ phiếu phát hành ra công chúng).
- Tính hệ số: Dùng ba mẫu số trong bài này để tính P/S mỗi loại một lần, xem kết quả nằm trong khoảng nào.
- Ngưỡng so sánh: Sử dụng bảng suy luận ngược trong bài viết này để xem mức giá này ngụ ý mức tăng trưởng hàng quý là bao nhiêu.
- Theo dõi và xác minh: Đối với mỗi báo cáo tài chính quý sau khi niêm yết, cần tập trung vào tỷ lệ tăng trưởng theo quý, tỷ trọng chi phí năng lực tính toán trong doanh thu, cũng như tỷ trọng của năm khách hàng lớn nhất.
Đây là một công ty có tốc độ tăng trưởng đáng kinh ngạc, nguồn tiền mặt dồi dào, nhưng phải gánh vác những cam kết về sức mạnh tính toán dài hạn khổng lồ, đồng thời các cổ đông thông thường khó có thể tác động đến cơ cấu quản trị. Giá trị đầu tư của công ty này cuối cùng phụ thuộc vào hai biến số chưa được tiết lộ: tốc độ tăng trưởng cuối cùng sẽ chậm lại đến mức nào, và mức giá bạn phải trả. Về việc nên bán ngay từ ngày đầu tiên hay nắm giữ dài hạn, điều này phụ thuộc vào mục đích sử dụng vốn, thời gian nắm giữ và khả năng chấp nhận rủi ro của bạn – báo cáo tài chính không thể trả lời thay bạn. Nếu quyết định tham gia, bạn nên ghi lại lý do nắm giữ và các điều kiện thoái vốn của mình trước, sau đó dùng các báo cáo tài chính tiếp theo để kiểm tra lại theo từng quý.
Câu hỏi thường gặp
Các nhà đầu tư Đài Loan có thể tham gia đợt chào bán cổ phiếu lần đầu ra công chúng (IPO) của Anthropic không? Sau khi niêm yết, họ có thể mua cổ phiếu như thế nào?
Tài liệu S-1 nêu rõ rằng các cổ phiếu được phát hành trong đợt này không và sẽ không được đăng ký với Ủy ban Giám sát Tài chính Đài Loan, không được phép chào bán công khai tại Đài Loan, và không có bất kỳ cá nhân nào tại Đài Loan được ủy quyền để bán thay mặt hoặc cung cấp tư vấn (trang 333 của tài liệu S-1). Các khu vực chào bán công khai được liệt kê trong S-1 bao gồm Hoa Kỳ, Úc, Canada, một số quốc gia thuộc Khu vực Kinh tế Châu Âu (EEA), Nhật Bản, Thụy Sĩ và Vương quốc Anh (trang 1). Sau khi cổ phiếu được niêm yết trên sàn Nasdaq, nhà đầu tư Đài Loan nói chung có thể mua bán trên thị trường thứ cấp thông qua dịch vụ ủy thác của các công ty chứng khoán trong nước hoặc các công ty chứng khoán nước ngoài; việc có công ty chứng khoán nào được phân bổ hạn mức IPO hay không, cũng như mức hạn mức cụ thể là bao nhiêu, sẽ phụ thuộc vào thông báo chính thức của từng công ty chứng khoán.
Anthropic có chia cổ tức sau khi niêm yết không?
Trong ngắn hạn thì không. Tài liệu S-1 nêu rõ công ty chưa từng chi trả cổ tức bằng tiền mặt và có kế hoạch giữ lại toàn bộ nguồn vốn cùng lợi nhuận trong tương lai để phục vụ hoạt động kinh doanh và mở rộng quy mô; do đó, không dự kiến sẽ chi trả cổ tức trong tương lai gần; Hợp đồng hạn mức tín dụng cũng đặt ra các hạn chế đối với việc chi trả cổ tức (trang 126 của S-1). Lợi nhuận tiềm năng từ việc đầu tư vào ANT chủ yếu đến từ biến động giá cổ phiếu, chứ không phải từ việc chi trả cổ tức.
Số tiền huy động được từ đợt IPO của Anthropic sẽ được sử dụng vào mục đích gì?
Mục đích sử dụng được nêu trong S-1 là các mục đích chung của công ty, bao gồm vốn lưu động, chi phí hoạt động, chi phí đầu tư vốn (bao gồm đầu tư vào năng lực tính toán và cơ sở hạ tầng) cũng như tuyển dụng và giữ chân nhân tài; số tiền này cũng có thể được sử dụng cho các hoạt động mua lại hoặc đầu tư, nhưng hiện tại chưa có thỏa thuận sáp nhập hoặc mua lại nào đáng kể; Một phần khác sẽ được sử dụng để thanh toán các khoản thuế khấu trừ liên quan đến việc thanh toán các đơn vị cổ phiếu hạn chế (RSU) cho nhân viên (trang 125 của bản S-1). Số tiền huy động cụ thể hiện vẫn chưa được xác định.
“Công ty vì lợi ích công cộng” (PBC) là gì? Liệu điều này có gây thiệt hại cho các cổ đông không?
Công ty vì lợi ích công cộng (Public Benefit Corporation) là một hình thức doanh nghiệp được pháp luật của nhiều bang tại Hoa Kỳ cho phép; Anthropic được thành lập theo luật của bang Delaware. Theo tài liệu S-1, Anthropic phải cân bằng giữa lợi ích tài chính của cổ đông, lợi ích của các bên bị ảnh hưởng đáng kể bởi hoạt động của công ty, và mục đích vì lợi ích công cộng được quy định trong điều lệ (phát triển và duy trì trí tuệ nhân tạo tiên tiến một cách có trách nhiệm vì lợi ích lâu dài của loài người) (trang bìa S-1). Điều này không có nghĩa là công ty không theo đuổi lợi nhuận, nhưng có nghĩa là trong một số trường hợp, Hội đồng Quản trị có thể đưa ra các quyết định không ưu tiên lợi ích ngắn hạn của cổ đông. Ví dụ, theo tiết lộ trong S-1, công ty đã hoãn quá trình huấn luyện sơ bộ của một mô hình tiên tiến mới hơn một tháng để tăng cường các biện pháp an ninh nhằm ngăn chặn rò rỉ trọng số mô hình (trang 52).
Tại sao bản cáo bạch của Anthropic lại đặc biệt đề cập đến Đài Loan?
Trong số các yếu tố rủi ro, tài liệu S-1 chỉ ra rằng phần lớn năng lực sản xuất chip tiên tiến nhất thế giới tập trung tại Đài Loan, chủ yếu là tại TSMC; các sự kiện như động đất, bão, căng thẳng địa chính trị giữa hai bờ eo biển Đài Loan, gián đoạn nguồn điện hoặc nguồn nước, các hạn chế thương mại, v.v., đều có thể ảnh hưởng nghiêm trọng đến nguồn cung chip tiên tiến, trong khi năng lực sản xuất thay thế tại Mỹ và các khu vực khác vẫn đang ở giai đoạn sơ khai (trang 34 của S-1). Công ty cũng đề cập rằng trong quá khứ, do năng lực sản xuất của TSMC không thể đáp ứng hoàn toàn nhu cầu thị trường, nên công ty đã không thể thu mua đủ chip kịp thời.
Các “hợp đồng trước khi niêm yết” hoặc cổ phiếu được token hóa của Anthropic hiện có trên thị trường có tương đương với việc nắm giữ ANT không?
Không phải vậy. Đợt phát hành được đăng ký theo mẫu S-1 là cổ phiếu phổ thông loại A của Anthropic, được bán bởi nhóm bảo lãnh phát hành và sẽ được giao dịch trên sàn Nasdaq sau khi niêm yết. Các hợp đồng trước khi niêm yết, sản phẩm token hóa hoặc các công cụ phái sinh khác do các nền tảng bên thứ ba phát hành không phải là cổ phiếu do Anthropic phát hành; người nắm giữ sẽ không trở thành cổ đông thông qua các sản phẩm này, và giá của chúng có thể chênh lệch đáng kể so với giá phát hành cuối cùng hoặc giá cổ phiếu sau khi niêm yết. Các sản phẩm này còn liên quan đến rủi ro đối tác giao dịch của chính nền tảng và các vấn đề về quy định pháp lý tại địa phương; trước khi tham gia, quý vị nên xác nhận kỹ các điều khoản của sản phẩm cũng như các quy định giám sát tại địa phương.
Mối quan hệ giữa Amazon, Google và Anthropic là gì?
Cả hai công ty đều đảm nhận nhiều vai trò cùng lúc. Amazon nắm giữ trái phiếu chuyển đổi với mệnh giá 6,2 tỷ USD, có thể chuyển đổi thành cổ phiếu loại N khi niêm yết, nhưng bị giới hạn bởi mức trần sở hữu 12% (trang 165 của bản S-1); công ty này cũng là nhà cung cấp cho các hợp đồng dịch vụ điện toán đám mây trị giá ít nhất 110 tỷ USD, đồng thời cung cấp hạn mức tín dụng chưa sử dụng trị giá 15 tỷ USD. Google đã đầu tư 10 tỷ USD trong vòng gọi vốn Series H vào tháng 5 năm 2026, cùng hạn mức tín dụng 20 tỷ USD, đồng thời có quyền chọn mua thêm tối đa 10 tỷ USD cổ phiếu loại N theo giá phát hành tại thời điểm IPO (trang 166, trang F-40 đến F-41); đồng thời là đối tượng của các hợp đồng năng lực tính toán đám mây trị giá ít nhất khoảng 114,5 tỷ USD. Nền tảng đám mây của cả hai công ty cũng là kênh phân phối cho Claude, trong khi các sản phẩm AI riêng của họ như Gemini lại cạnh tranh trực tiếp với Claude.
Nguồn
- Anthropic, PBC, Tờ khai đăng ký theo Mẫu S-1 (nộp ngày 26/10/2026, Số hồ sơ 333-299633):Nội dung chính của SEC EDGAR、Mục lục tài liệu. Số trang được ghi trong bài viết này là số trang nội dung S-1.
- Hồ sơ công bố của SEC EDGAR, Anthropic, PBC (CIK 0002130357, tra cứu ngày 27/10/2026, chưa có S-1/A):Trang thông tin công ty trên EDGAR
- Thông báo chính thức của Anthropic: Tuyên bố về việc nộp đơn S-1 (26/10/2026):anthropic.com
- Reuters (Milana Vinn), Báo cáo doanh thu quý 3 của Anthropic (15/10/2026), được Business Day đăng lại:businessday.co.za
- The Associated Press (Barbara Ortutay, Bernard Condon), Bài báo về việc Anthropic nộp hồ sơ niêm yết (26/10/2026), được BNN Bloomberg đăng lại:bnnbloomberg.ca
- Fortune (Beatrice Nolan), Bài báo về hồ sơ S-1 của Anthropic (26/10/2026):fortune.com
- Orrick, “Anthropic huy động được $65B trong vòng gọi vốn Series H với mức định giá sau huy động vốn là $965B” (29/05/2026):orrick.com
- Giá trị vốn hóa thị trường và báo cáo tài chính của các công ty cùng ngành: Dữ liệu về diễn biến giá cổ phiếu và báo cáo tài chính của Longbridge, tại thời điểm đóng cửa thị trường chứng khoán Mỹ ngày 26/10/2026; tỷ lệ P/S và tỷ lệ tăng trưởng do bài viết này tính toán.
Ngày tham chiếu của bài viết này là ngày 26 tháng 10 năm 2026, và dữ liệu được kiểm tra đến ngày 27 tháng 10 năm 2026. Tất cả các kịch bản định giá trong bài viết đều là giả định và suy luận, không phải là dự báo về giá cổ phiếu hay mức sinh lời.
Bước tiếp theo
Nếu bạn chưa có tài khoản giao dịch chứng khoán Mỹ, bạn có thể đọc trước Hướng dẫn mở tài khoản tại Futu, tìm hiểu quy trình mở tài khoản; sau khi mở tài khoản xong, hãy chờ đến khi S-1/A công bố giá phát hành, rồi sử dụng bốn bước kiểm tra trong bài viết này để tự quyết định xem có nên tham gia hay không:
Thông báo trên trang web
Nội dung bài viết này chỉ mang tính chất tham khảo. Nhà đầu tư nên tự đưa ra quyết định, đầu tư một cách thận trọng và tự chịu rủi ro. Bài viết này không cung cấp hoặc cố gắng thuyết phục độc giả thực hiện giao dịch hay đầu tư; nội dung chỉ nhằm mục đích chia sẻ, không nên được coi là lời khuyên đầu tư, cũng như không đại diện cho quan điểm và lập trường của Monsterblockhk. Tất cả thông tin và quan điểm đều là những đánh giá tại một thời điểm cụ thể và có tính thời điểm. Ngoài ra, nếu trên trang web này có bất kỳ nội dung nào liên quan đến các nền tảng giao dịch tài sản ảo chưa được cấp giấy phép hoạt động tại Hồng Kông, bao gồm nhưng không giới hạn ở các bài giới thiệu bằng văn bản, hình ảnh, ưu đãi, sự kiện, v.v., thì những nội dung này chỉ được cung cấp cho người dùng ở các khu vực ngoài Đặc khu Hành chính Hồng Kông.
Theo “Đạo luật Chống rửa tiền và Chống tài trợ khủng bố (Sửa đổi) năm 2022” của Hồng Kông, kể từ ngày 1 tháng 6 năm 2023, tất cả các sàn giao dịch tài sản ảo tập trung hoạt động tại Hồng Kông hoặc tích cực quảng bá dịch vụ của mình tới các nhà đầu tư Hồng Kông sẽ phải được Ủy ban Chứng khoán và Hợp đồng Tương lai Hồng Kông (SFC) cấp phép và chịu sự giám sát của cơ quan này; mọi hoạt động liên quan mà không có giấy phép đều bị coi là hành vi phạm tội hình sự. Nếu người dùng muốn tìm hiểu chi tiết và nội dung cụ thể của luật này, vui lòng truy cập trang web của SFC.