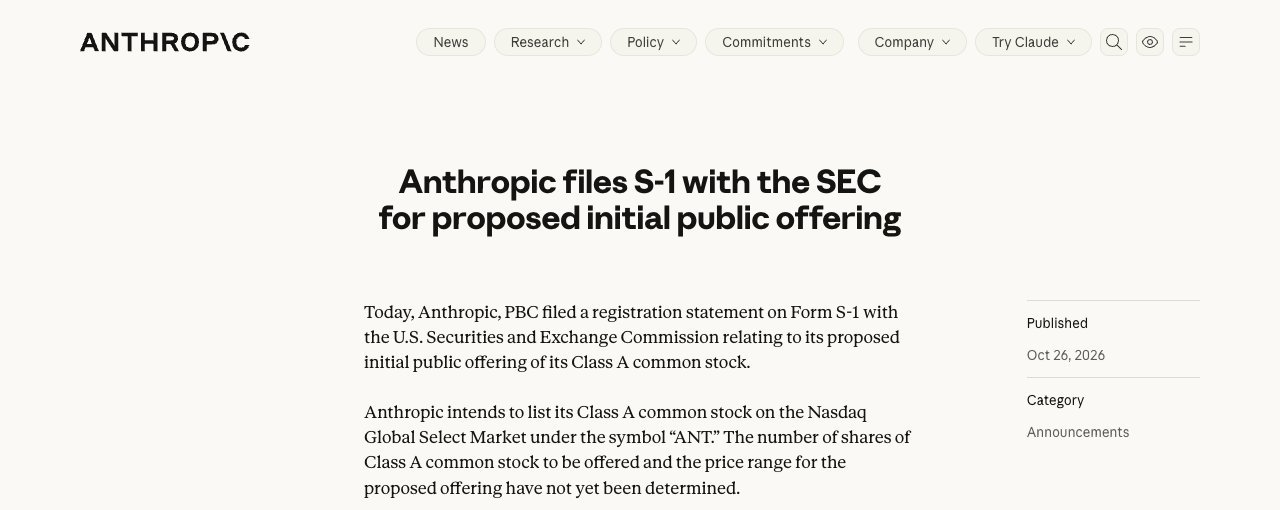
Claude의 개발사인 Anthropic은 2026년 10월 26일 미국 증권거래위원회(SEC)에 S-1 상장 신청서를 공개적으로 제출했으며, 티커 심볼 ‘ANT’로 나스닥에 상장할 계획입니다. 매일 Claude를 사용하는 사람들에게 가장 먼저 드는 질문은 대개 “이 회사가 이렇게 빠르게 성장하고 있는데, 주식을 주목해 볼 만할까?”입니다.
하지만 이 S-1 서류에는 중요한 공백이 하나 있다. 바로 공모 가격 범위와 발행 주식 수가 아직 기재되지 않았다는 점이다. 회사는 이미 재무제표를 공개했지만, 시장에 주식을 어떤 가격에 판매할지는 아직 밝히지 않은 셈이다. 따라서 본 글에서는 이 문제를 두 가지로 나누어 살펴보겠다. 첫째, S-1에 기재된 수치를 바탕으로 Anthropic 자체의 실적이 어떤지 살펴보고, 둘째, 언론에서 보도된 1.5조~2조 달러의 기업 가치가 향후 Anthropic이 어떤 성과를 달성해야 한다는 것을 의미하는지 분석해 보겠다.
30초 만에 핵심 파악하기
- 성장: 2026년 상반기 매출은 162.9억 달러로, 작년 동기 대비 약 14배 증가했으나, 언론 보도에 따르면 3분기 전분기 대비 성장률은 약 45%로 떨어졌다.
- 이익: 장부상 순손실은 807.5억 달러로, 이는 거의 전액 금융상품의 평가변동에서 비롯된 것이며 현금 유출은 아닙니다. 본업은 2026년 2분기에 9.7억 달러의 영업이익을 기록했는데, 이는 S-1에 공개된 6개 분기 중 유일하게 영업이익이 흑자를 기록한 분기입니다.
- 위험: 상위 5대 고객이 매출의 약 25%를 차지하며, 매출의 거의 절반이 클라우드 마켓플레이스를 통해 결제됩니다. 명목상 컴퓨팅 파워 계약 규모는 수천억 달러에 달하며, 대부분은 사용량과 관계없이 요금을 지불해야 합니다.
- 거버넌스: 창업자는 특별주 1주를 통해 50.1%의 의결권을 행사하고 있으며, 일반 주주는 이사회를 주도할 수 없다.
- 기업 가치 평가: 1.5조~2조 달러는 단지 언론 보도일 뿐, 공모가가 아닙니다. 이 가격에 매수한다면, 2028년까지도 이 기업이 높은 성장세를 유지할 것이라는 데 베팅하는 것과 같습니다.
ANT는 상장 후 나스닥에서 거래될 예정입니다. 공모가가 발표되고 정식 상장된 후 바로 시세를 확인하고 주문을 하고 싶다면, 미국 주식 거래가 가능한 증권 계좌를 미리 준비해 두시기 바랍니다:
1. Anthropic의 상장 진행 상황: 확정된 사항과 아직 불확실한 사항
| 항목 | 현재 상태 | 근거 |
|---|---|---|
| 서류 제출 | 2026년 10월 26일 Form S-1을 공식 제출; 6월부터는 이미 비공개 초안 형태로 심사를 요청한 바 있음 | SEC EDGAR |
| 거래소/티커 | 나스닥 글로벌 셀렉트 마켓/ANT | S-1 표지, Anthropic 공식 공지 |
| 등록이 완료되었는지 | 아직 발효되지 않았으며, 발효 전에는 주식을 매도할 수 없습니다. | Anthropic 공식 공지 |
| 가격 범위, 주식 수, 조달 금액 | S-1 표지가 모두 비어 있음 | S-1 표지 |
| 주관사단 | 골드만삭스와 모건 스탠리가 주간사단을 대표하며, 총 22개의 주간사가 참여했다. | S-1 표지, 317쪽 |
| 기업 가치 평가 | 공개되지 않음; 언론 보도에 따르면 약 1.5조~2조 달러 | AP, 로이터 보도 |
| 모금 규모 | 공개되지 않음; 언론 보도에 따르면 최대 약 1,000억 달러 | AP 보도 |
| 상장일 | 미정; 언론 보도에 따르면 11월 미국 중간선거 이후, 추수감사절 주 전후로 예상됨 | 로이터, 포춘 보도 |
| 이전 라운드의 사모 투자 | 2026년 5월, 시리즈 H 투자 라운드에서 650억 달러를 유치했으며, 투자 후 기업 가치는 9,650억 달러를 기록했다. | 담당 로펌 Orrick 공고 |
초보자가 가장 흔히 저지르는 실수는 미디어의 기업 가치를 공모가로 착각하는 것입니다. 현재의 S-1은 단지 ‘초안 투자설명서’일 뿐이며, 기업은 보통 로드쇼(기관 투자자에게 주식을 홍보하는 행사) 전에 수정된 S-1/A를 통해 가격 범위를 보완합니다. 10월 27일 현재, EDGAR에는 아직 이 수정 문서가 등록되어 있지 않습니다.
또한, 이번 공모에는 회사가 직접 신주를 발행하는 것 외에도 기존 주주들이 지분을 매각하는 내용(S-1에서는 ‘selling stockholders’로 표기됨)이 포함되어 있다는 점에 유의해야 합니다. 후자의 경우, 주식 매각 대금은 주주에게 귀속되며 회사 계좌로 입금되지 않습니다(S-1 표지, 125쪽).
“상장 첫날 주가가 급등할지 여부”에 대해서는 S-1 서류만으로는 답할 수 없습니다. 첫날 주가는 최종 공모가, 주식 배정 대상, 그리고 당일의 자금 상황과 시장 심리에 따라 결정됩니다. 공모가가 발표되기 전에는 첫날 주가에 대한 어떤 예측도 계산 근거가 부족합니다. “배정받지 못했을 때 쫓아가야 할지 말지”도 같은 문제다. 진정한 위험을 결정하는 것은 바로 당신이 지불하는 가격이다.
첫날의 등락폭을 추측하기보다는, 먼저 계좌와 자금을 준비해 두고, 공모가가 발표된 후 이 글에 소개된 방법을 활용해 스스로 판단하는 것이 좋습니다:
2. Anthropic은 어떻게 수익을 창출하나? 수익의 80%는 ‘사용량 기반 과금’에서 발생한다
시장에는 별도의 ‘Claude 주식’이 없습니다. Claude는 Anthropic의 제품이며, Claude를 개발한 회사에 투자하려면 곧 상장될 ANT를 선택해야 합니다. Anthropic은 Claude 모델을 통해 수익을 창출하며, 주요 수익원은 세 가지입니다: 개발자와 기업이 모델을 직접 호출하는 Claude Platform(API), 프로그래밍 개발용 도구인 Claude Code, 그리고 지식 근로자를 대상으로 한 Claude Cowork 및 Claude 애플리케이션입니다.
요금 부과 방식별로 보면, 2026년 상반기에는 80%(131억 달러)는 사용량에 따라 요금이 부과됩니다.(사용량 기반, 토큰 사용량에 따라 과금),20%(32억 달러)는 구독제입니다.(S-1 139쪽). S-1에는 기업 고객과 일반 소비자가 각각 매출의 얼마를 차지하는지 공개되어 있지 않다.
이것이 무엇을 의미할까요? 사용량에 따라 요금이 부과되는 수익은 고객이 사용량을 늘릴 때 매우 빠르게 증가하지만, 고객이 사용량을 줄일 때는 빠르게 감소하므로 장기 구독 방식처럼 안정적이지 않습니다.
또 다른 중요한 수치는 유통 채널입니다:2026년 상반기 약 48%의 매출은 클라우드 서비스 제공업체(CSP)의 마켓플레이스를 통해 고객으로부터 수금된 금액이다.(S-1 57쪽). Claude는 AWS, Google Cloud 및 Microsoft Azure에서 사용할 수 있으며(S-1 10쪽), 이들 플랫폼은 대금을 수취한 후 수수료를 공제한 뒤 Anthropic에 지급합니다. 다시 말해, Amazon, Google, Microsoft는 Anthropic의 투자자이자 공급업체일 뿐만 아니라, 중요한 판매 채널이자 AI 제품 분야의 경쟁사이기도 하다.
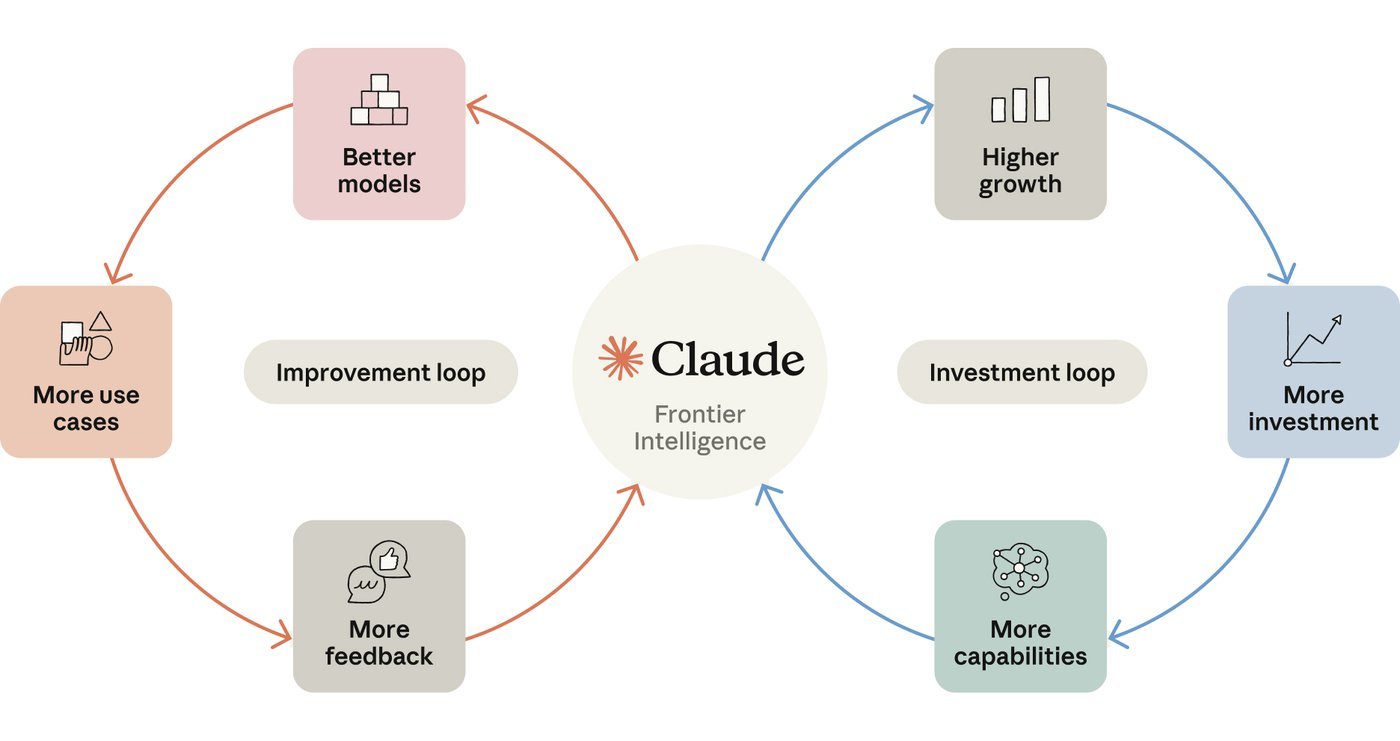
3. 성장 속도는 어느 정도인가? 1년 만에 14배로 증가했으나, 분기별 증가율이 어떻게 변하는지에 따라 달라진다.
먼저 S-1에 공개된 분기별 매출을 살펴보겠습니다. 표에 표시된 ‘분기 대비 증가율’(QoQ)은 전 분기와 비교한 것이며, ‘전년 동기 대비 증가율’(YoY)은 작년 같은 분기와 비교한 것입니다.
| 분기 | 매출(억 달러) | 전분기 대비 증가율 | 전년 대비 증가율 | 출처 |
|---|---|---|---|---|
| 2025년 1분기 | 3.8 | — | — | S-1 158쪽 |
| 2025년 2분기 | 7.9 | +109% | — | S-1 158쪽 |
| 2025년 3분기 | 13.8 | +76% | — | S-1 158쪽 |
| 2025년 4분기 | 20.4 | +48% | — | S-1 158쪽 |
| 2026년 1분기 | 47.3 | +132% | +1,158% | S-1 158쪽 |
| 2026년 2분기 | 115.6 | +144% | +1,368% | S-1 158쪽 |
| 2026년 3분기 | 약 168 | 약 +45% | 약 +1,116% | 로이터는 투자자 설명회에 참석한 한 참석자의 말을 인용해,S-1에 포함되지 않은 데이터 |
분기 대비 증가율과 전년 동기 대비 증가율은 본문에서 표에 기재된 매출액을 기준으로 산출한 것입니다. 2026년 3분기 매출액은 S-1 서류에서 여전히 공란으로 처리되어 있습니다.
상반기 실적을 합산해 보면, 2026년 상반기 매출은 162.9억 달러로, 2025년 같은 기간의 11.6억 달러보다 약 14배(전년 대비 약 1,300% 증가)이며, 이는 이미 2025년 연간 매출 45.9억 달러의 3.5배에 달한다(S-1 23페이지).
성장이 둔화되고 있는 것일까?
미디어 데이터를 살펴보면, 그 답은 ‘예’입니다. 3분기 분기 대비 성장률은 2분기의 144%에서 약 45%로 떨어졌으며, 분기별 신규 매출도 약 68억 달러에서 약 52억 달러로 감소했습니다. 다만, 이를 해석할 때 주의해야 할 세 가지 사항이 있습니다:
- 단 하나의 데이터 포인트뿐이며, 그것도 언론에서 나온 것이다. 로이터의 3분기 수치는 익명의 한 투자자로부터 입수한 것이며, 공식 수치는 S-1/A 서류나 상장 후 분기 보고서를 통해 확인해야 한다.
- 과거의 성장은 원래 빠르다가 느려지기를 반복하는 법이다. 2025년 4분기 분기 대비 성장률은 한때 48%까지 떨어졌으나, Opus 4.5 출시 이후 132%로 다시 회복되었습니다(S-1 196쪽). S-1에는 또한 3분기 매출의 80% 이상이 지난 6개월 동안 새로 출시된 모델에서 발생했다고 언급되어 있으며(144쪽), 신규 모델 출시 주기는 분기별 성장에 상당한 영향을 미칠 것으로 보인다.
- 회사 자체적으로 성장률이 하락할 것으로 전망하고 있다. S-1에 따르면, 매출 기반이 확대되고 시장이 성숙함에 따라 매출 성장률은 시간이 지남에 따라 감소할 것으로 예상되며, 이는 회사의 예상보다 더 빠르고 뚜렷하게 나타날 수도 있다(139쪽).
분명히 해야 할 점은 다음과 같습니다:성장 둔화가 매출 감소와 같지는 않다. 매출이 168억에서 190억으로 늘어난 것은 여전히 성장이지만, 성장 속도가 느려진 것일 뿐이다. 하지만 주가 측면에서 볼 때, 시장이 부여하는 평가 배수는 대개 성장률을 따르는 경향이 있다. 성장률이 하락하면 배수도 함께 하향 조정될 수 있는데, 이를 ‘평가 배수 축소’(multiple compression)라고 한다. 따라서 매출이 계속 사상 최고치를 경신하더라도 주가는 하락할 수 있습니다.
NRR 약 900%는 무슨 뜻인가요?
NRR(Net Revenue Retention, 순매출 유지율)은 ‘기존 고객이 작년보다 더 많이 지출했는지, 아니면 적게 지출했는지’를 측정하는 지표입니다. S-1에 따른 정의에 따르면, 이는 동일한 고객 그룹의 최근 3개월 매출을 1년 전 같은 3개월 기간의 매출로 나눈 값이며, Pro, Max 등 고정 월정액 구독자는 제외됩니다(3–4쪽).
Anthropic의 2026년 9월 30일 기준 NRR은 약 900%(11페이지)로, 이는 동일한 고객 그룹의 현재 지출액이 1년 전의 약 9배에 달함을 의미합니다. 한편, 연간 10만 달러 이상을 지불하는 고객사는 1년 전 950곳 이상에서 11,900곳 이상으로 증가했으며; 연간 100만 달러 이상을 지불하는 고객은 1,900곳을 넘었으며, 연간 1,000만 달러 이상을 지불하는 고객은 약 250곳이다(9쪽).
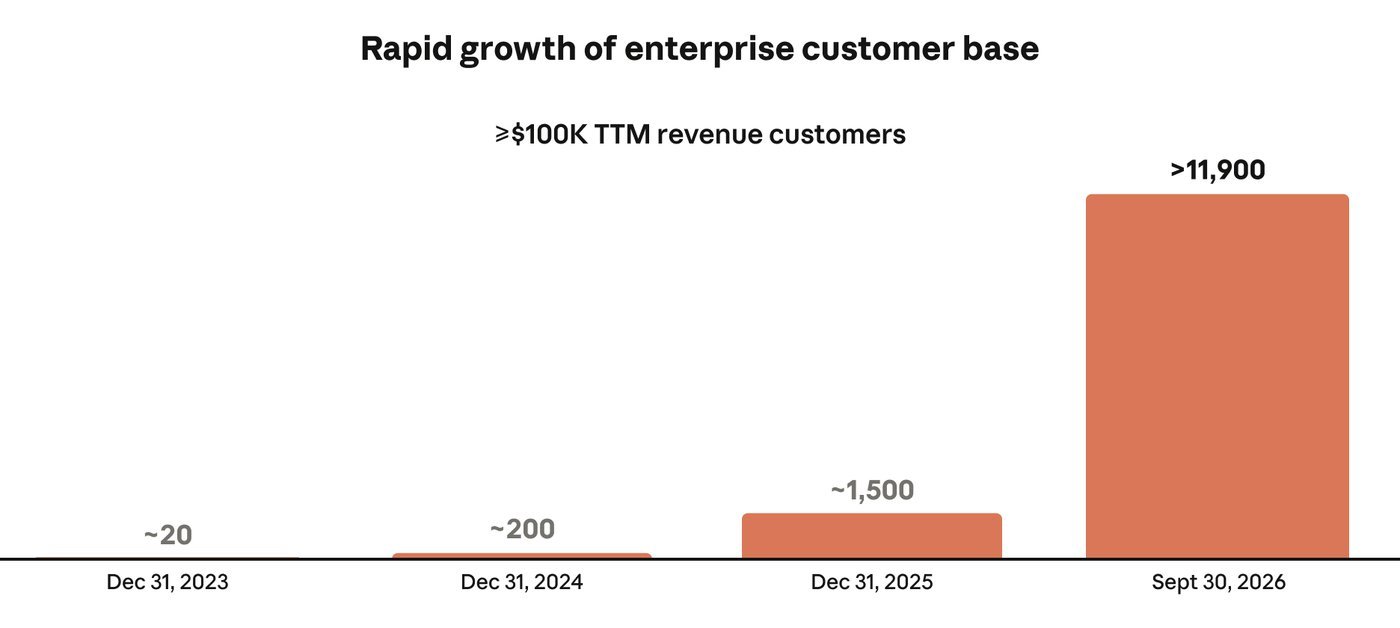
이것이 무엇을 의미할까요? 성장은 ‘기존 고객의 지출 대폭 증가’와 ‘새로운 대형 고객의 유입’에서 비롯되었습니다. 하지만 이러한 초기 폭발적인 성장은 장기적으로 유지될 수 없으며, 고객의 지출은 결국 예산 한도에 부딪히게 될 것이므로, 900%를 미래의 정상적인 상태로 간주해서는 안 됩니다.
성장 품질: 고객 및 매출 집중도
- 상위 5대 고객사가 2026년 1~9월 매출의 약 25%를 차지했다., 10%를 초과하는 단일 고객은 없습니다(S-1 57페이지). 3분기 상위 5대 고객 외 고객의 매출 비중은 약 79%로, 1분기의 약 64%보다 높아 집중도가 개선되고 있음을 보여준다(144쪽).
- 많은 주요 고객장기 계약을 체결하지 않았다, 또는 계약 기간이 곧 만료될 예정이므로 언제든지 지출을 줄일 수 있습니다(57쪽).
- 회사는 2026년 첫 9개월 동안 약 5%에서 7%까지의 매출, 사후에 이용 정책 위반으로 판정된 고객으로부터 발생한 것(146쪽). 이 부분의 수익은 향후 지속되지 않을 가능성이 있습니다.
이제 Anthropic의 수익과 현금 흐름을 자세히 살펴보겠습니다. 상장 후 매 분기 실적 보고서와 주가를 직접 추적하고 싶다면, 먼저 미국 주식 계좌를 개설해 두세요:
4. Anthropic은 수익을 내고 있을까? 807억 달러의 적자를 세부적으로 살펴보자
먼저 표를 통해 자주 혼동되는 다섯 가지 용어를 명확히 구분해 보겠습니다:
| 명사 | 평이한 설명 | Anthropic 2026년 상반기 |
|---|---|---|
| 매출(Revenue) | 서비스 판매로 받은 금액으로, 아직 어떤 비용도 공제되지 않은 상태입니다. | 162.9억 달러 |
| 영업이익 (Operating Income) | 매출에서 컴퓨팅 파워, 인건비, 마케팅비 등 운영 비용을 차감한 후, 본업에서 얼마나 이익을 냈거나 손실을 봤는가 | −6.9억 달러 |
| 순이익/순손실 (Net Income/Loss) | 이자, 투자 및 금융상품 평가, 세금을 반영한 최종 결과 | −807.5억 달러 |
| 영업 현금흐름 (Operating Cash Flow) | 본업에서 발생한 실제 현금 수입 및 지출 | +39.3억 달러 |
| 자유 현금 흐름(Free Cash Flow) | 영업 현금 흐름에서 자본 지출(설비 구입 비용)을 차감한 금액 | 약 +34.5억 달러 (간단한 계산) |
이어서 각 호의 수치를 살펴보겠습니다:
| 항목 (억 달러) | 2025년 한 해 | 2025년 상반기 | 2026년 상반기 | 2026년 2분기 |
|---|---|---|---|---|
| 매출 | 45.9 | 11.6 | 162.9 | 115.6 |
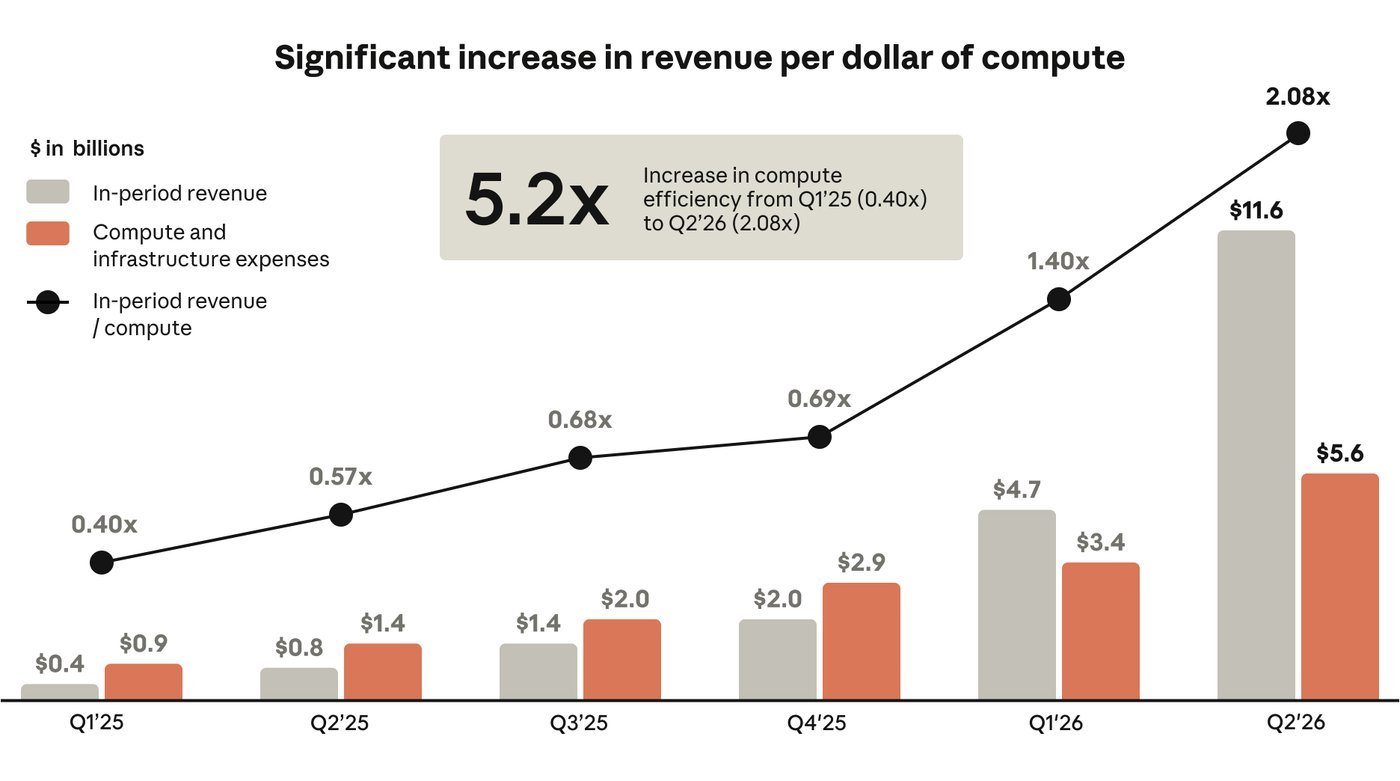
| 컴퓨팅 성능 및 인프라 비용 | 73.3 | 23.3 | 89.5 | 55.6 |
| 매출에서 차지하는 컴퓨팅 비용 비중 | 160% | 201% | 55% | 48% |
| 영업이익 (GAAP) | −80.6 | −21.4 | −6.9 | +9.7 |
| 영업이익률 (GAAP) | −176% | −184% | −4% | +8% |
| 조정 후 영업이익률 (비 GAAP) | −106% | −159% | +10% | +19% |
| 순손실 | −419,7 | −129.7 | −807.5 | −663.1 |
| 영업 현금 흐름 | −26,4 | −15.1 | +39.3 | 분기별 공시 미실시 |
자료 출처: S-1 23, 25, 158, 161, 169쪽. 2025년 연간 영업 손실에는 15억 달러 규모의 저작권 소송 합의금(Bartz 합의)이 포함되어 있습니다. 조정 후 영업이익률은 주식 보상, 비현금 기부 및 합의금을 제외한 것으로, 회사가 자체적으로 정의한 비GAAP 지표입니다.
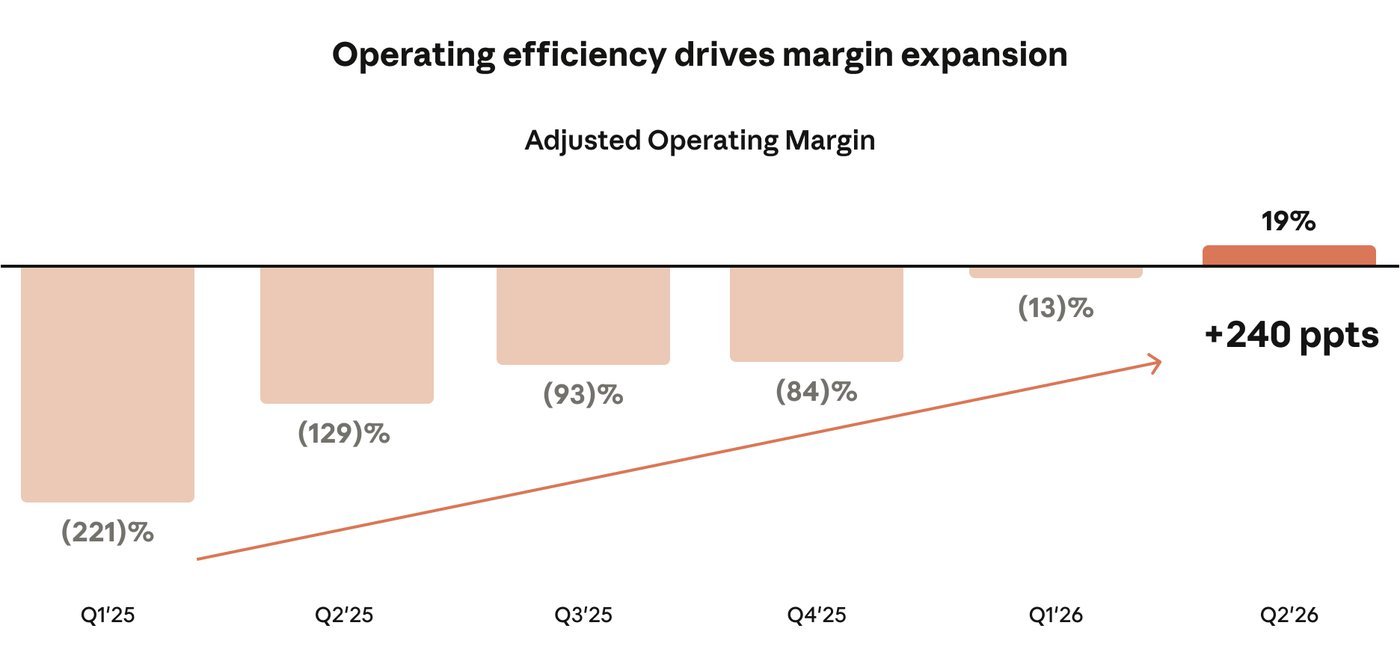
이 표에서 가장 중요한 정보: 매출에서 차지하는 컴퓨팅 성능 비용의 비중이 2025년 160%에서 2026년 2분기 48%로 감소했으며, 이는 1달러당 컴퓨팅 성능이 창출하는 수익이 크게 증가했음을 의미하며, 이것이 영업이익률 개선 폭이 가장 큰 요인이다. 2026년 2분기는 S-1에 공개된 6개 분기 중 유일하게 영업이익이 흑자를 기록한 분기였으나, 상반기 누적 실적은 여전히 소폭의 적자를 기록했다.
왜 장부상 807억 달러의 적자가 나는데, 현금은 유입되고 있는 것일까?
핵심은 아마존이 보유한 전환사채에 있다. 전환사채는 본질적으로 차입금이지만, 향후 고정된 낮은 가격으로 주식으로 전환할 수 있도록 약정되어 있다. 2026년 6월 30일 현재, 이 사채의 원금은 62.0억 달러에 불과하지만, 주당 2.09달러 또는 5.05달러(혹은 IPO 가격 중 더 낮은 금액)로 최대 약 18.4억 주까지 전환할 수 있다(S-1 165페이지).
기업 가치가 높을수록 이러한 ‘저렴한 주식 전환권’의 가치는 더 커집니다. 회계상 기업은 채권을 공정가치(시장가치)로 계상하며, 6월 말 기준 장부 가치는 이미 1,085.7억 달러에 달했습니다(F-6 페이지). 증가한 부분은 손실로 처리되었습니다. 2026년 상반기 이러한 평가 손실은 723.9억 달러였으며, 87.6억 달러의 기타 영업외 손실이 추가로 발생했는데, 이는 주로 자금 조달 계약과 관련된 금융상품의 평가로 인식된 것이다(151페이지). 이 두 가지를 합산하면 전체 순손실을 초과할 정도였으며, 본업의 영업손실은 6.9억 달러에 불과했다.
이것이 무엇을 의미할까요? 이 손실은 현금 유출을 수반하지 않았으며, 현금흐름표에서도 비현금 항목으로 분류되어 재계상되었습니다(F-13쪽). 하지만 이 수치를 ‘신경 쓸 필요 없는’ 것으로 치부해서는 안 됩니다. 이는 초기 투자자들이 매우 낮은 가격에 대량의 지분을 취득하게 됨을 반영하며, 이 비용은 결국 모든 주주에게 분담되는, 즉 뒤에서 다룰 지분 희석으로 이어지기 때문입니다.
매출총이익률을 계산할 수 있나요? 왜 소프트웨어주와 직접 비교할 수 없는 건가요?
매출총이익률(Gross Margin)은 ‘매출에서 직접 비용을 차감한 후 남은 비율’을 의미합니다. Anthropic의 손익계산서는 비용 성격별(컴퓨팅 비용, 인건비, 마케팅비)로 분류되어 있어 매출총이익이 직접적으로 표시되어 있지 않습니다. 다만 주석에는 기능별 분류 비용(F-40쪽)이 기재되어 있습니다: 2026년 상반기 ‘매출원가’는 23.8억 달러로, 이를 바탕으로 매출총이익률을 약 85%로 추산할 수 있습니다(2025년 연간 약 40%).
하지만 이 85% 수치는 다소 낮게 봐야 합니다. 주석에 따르면, 매출 원가는 거의 전부가 고객 워크로드를 처리하는 컴퓨팅 파워이며(소량의 인건비 및 배분 비용이 포함됨), 훈련 및 연구용 컴퓨팅 파워는 연구개발비(2026년 상반기 97.4억 달러)에, 무료 버전 서비스 제공에 사용되는 컴퓨팅 파워는 마케팅 비용에 계상된다. 따라서 AI 기업의 비용 구조를 판단하려면 ‘총 컴퓨팅 비용 대비 매출 비율’(2026년 상반기 55%)이 매출 총이익률을 추산하는 것보다 더 참고 가치가 있다. 또한 회사는 대량의 신규 컴퓨팅 파워가 가동되거나 단기적으로 컴퓨팅 파워 사용량이 증가할 경우, 이익률이 압박받을 수 있다고 경고하고 있다(134–135쪽).
현금은 많지만, 대부분 자금 조달을 통해 마련된 것
2026년 6월 30일 기준, Anthropic은 1,316.5억 달러의 현금 및 단기 투자 자산을 보유하고 있으며(25쪽), 단기 유동성이 상당히 풍부하다. 그러나 같은 기간 동안 회사는 우선주 발행을 통해 1,104.3억 달러를 조달했으며(F-13쪽), 현금은 주로 누적된 이익이 아닌 자금 조달을 통해 확보된 것이다.
간단한 공식을 적용해 계산하면, 2026년 상반기 자유 현금 흐름은 약 39.3 − 4.8 ≈ 34.5억 달러입니다. 다만 Anthropic의 컴퓨팅 파워는 대부분 임대 및 클라우드 계약을 통해 확보되므로 ‘자본 지출’ 항목에 반영되지 않아, 이 수치는 인프라의 실제 비용을 과소평가하게 됩니다. 2025년 연간 영업 현금 흐름은 여전히 −26.4억 달러이지만, 2026년 상반기에는 흑자로 전환될 전망이며, 이는 부분적으로 매입채무 및 선수금 증가 등 운전자본의 변화 덕분이기도 합니다.
5. 컴퓨팅 성능 약속: 성장의 원동력이자 가장 큰 고정 비용
AI 모델의 훈련과 서비스 운영에는 막대한 연산 능력이 필요하며, Anthropic은 자체 데이터 센터를 구축하기보다는 주로 ‘임대’ 및 장기 구매를 통해 이를 확보하고 있습니다. S-1 서류에 명시된 주요 계약 내용은 다음과 같습니다(171–172쪽):
| 협력 대상 | 금액 (억 달러) | 금액의 성격 | 기간 | 취소할 수 있나요? |
|---|---|---|---|---|
| Broadcom (TPU 장비 임대) | 약 1,612 (이자 제외) | 5년 만기 금융리스 | 2026년부터 순차적으로 출시될 예정 | 임대 기간 중에는 취소할 수 없습니다(계약 위반의 경우 제외). |
| SpaceXAI (NVIDIA GPU 연산 능력) | 최대 약 1,205 | 지출 상한선 | 2029년까지 연장 | 초기 기간(2027년 1월, 3월까지)이 종료된 후 90일 전에 통지하여 계약을 해지할 수 있습니다. |
| Google (클라우드 컴퓨팅) | 최소 약 1,145 | 최소 지출 | 2026년 4월 ~ 2033년 7월 | 취소 불가 (상대방의 중대한 계약 위반의 경우 제외) |
| Amazon (클라우드 컴퓨팅) | 최소 1,100 | 최소 지출 | 2026년 5월 ~ 2036년 4월 | 취소 불가 (상대방의 중대한 계약 위반의 경우 제외) |
| Microsoft (클라우드 컴퓨팅) | 최소 449 | 최소 지출 | 2026년 11월 ~ 2033년 5월 | 취소 불가 (별도로 배송되지 않은 물량이 있는 경우는 예외) |
| Nscale (GPU 연산 성능) | 최대 약 446 | 배송 완료 후 요금이 청구됩니다 | 2033년까지 연장 | 부속 자금 조달 및 인도 조건 |
| Lambda(GPU 연산 능력) | 약 413 | 배송 완료 후 요금이 청구됩니다 | 2034년까지 연장 | 이 중 약 349억은 상대방이 서버실 임대차 계약을 체결하지 못한 경우 해지할 수 있다 |
이 7개 항목을 합산하면 6,370억 달러가 되지만, 이 합계에는 ‘최소’와 ‘최대’ 금액이 혼용되어 있을 뿐만 아니라 조기 해지 가능한 계약도 포함되어 있으며,회사의 총부채로 간주해서는 안 된다. S-1의 계약 의무 총계표는 현재 여전히 공백으로 남아 있습니다; 별도의 주석에 따르면, 6월 30일 기준 고정 또는 최소 구매 약정은 약 2,656억 달러, 아직 임대 개시되지 않은 임대 계약은 약 3,214억 달러, 6월 30일 이후 체결된 계약의 최소 지급액은 약 2,450억 달러이며, 또한 2028년부터 2031년까지 인도될 TPU 연산 능력은 1,250억~1,500억 달러로 추정되나 이 수치들은 포함되지 않았다(F-36, F-59, F-66, 171쪽). 이 수치들은 분류 기준이 다르기 때문에 직접 합산해서는 안 되지만, 규모는 분명합니다:회사의 1,316.5억 달러에 달하는 현금보다 훨씬 많은 금액。
이것이 무엇을 의미할까요? 이는 마치 식당을 열 때 10년짜리 고정 임대차 계약을 맺는 것과 비슷합니다. 장사가 잘될 때는 최고의 점포와 낮은 비용을 미리 확보한 셈이지만, 장사가 부진할 때는 임대료를 그대로 내야 하므로 손실이 동종 업계보다 더 빠르게 확대됩니다. 재무 용어로 이를 ‘운영 레버리지’(Operating Leverage)라고 합니다. 고정 비용이 높을수록 이익과 손실의 변동 폭도 커집니다. S-1 서류에서도 컴퓨팅 파워 약속은 “일반적으로 매출이나 사용률과 관계없이 이행해야 한다”고 명시하고 있습니다(142쪽).
회사의 재정적 여력은 세 가지 출처에서 비롯됩니다. 기존 현금, IPO를 통해 조달한 자금, 그리고 구글, 아마존, 브로드컴이 제공한 총 770억 달러 규모의 미사용 대출 한도입니다(166쪽). 다만, 이러한 한도 중 상당수는 전환사채나 주식 발행 형태로 제공된 것이기 때문에, 일단 사용하게 되면 새로운 지분 희석을 초래할 수도 있다.
비용 구조를 파악한 후, 다음 단계는 실제 주가를 바탕으로 기업 가치를 검증하는 것입니다. 먼저 미국 주식 계좌를 개설해 두면, 가격이 발표된 후 ANT의 주가를 직접 추적할 수 있습니다:
6. 1.5조~2조 달러의 기업 가치 평가, Anthropic은 무엇을 달성해야 하는가?
먼저 다시 한 번 강조하자면, 1.5조~2조 달러는 언론 보도일 뿐, 회사가 발표한 기업 가치가 아닙니다. 가장 최근에 공식 기록된 기업 가치는 2026년 5월 사모 투자 라운드 당시의 9,650억 달러입니다. “합리적인가”라고 묻기보다는, 더 현실적인 질문은 다음과 같습니다:이 가격에 매입한다면, 회사는 앞으로 무엇을 달성해야 할까요?
P/S란 무엇인가? 분모를 하나 바꾸면, 배수는 세 배 차이가 난다.
P/S(Price-to-Sales Ratio, 매출액 대비 시가총액 비율) = 시가총액 ÷ 연간 매출액. 이는 “시장에서 회사의 가치 1달러당 연간 매출액 1달러에 해당하는 비율”을 의미한다. . Anthropic은 현재 여전히 순손실을 기록하고 있어 주가수익비율(P/E)로 평가할 수 없으므로, 시장에서는 주로 P/S를 사용합니다.
문제는 ‘연간 매출’을 어떻게 계산하느냐에 있습니다. 동일한 기업 가치 평가에서 분모를 다르게 적용하면 매우 큰 차이를 보이는 배수가 산출됩니다:
| 분모 | 금액 (억 달러) | 성질 | 1.5조 달러 | 2조 달러 |
|---|---|---|---|---|
| 최근 4분기 매출 (2025년 3분기–2026년 2분기) | 197.1 | S-1 공식, 구현됨 | 약 76배 | 약 101배 |
| 2026년 2분기 매출 × 4 | 462.2 | S-1 공식 분기 매출의 단순 연율 환산 | 약 32배 | 약 43배 |
| 2026년 3분기 매출 × 4 | 672 | 언론 보도에 나오는 분기 매출의 단순 연율 환산 | 약 22배 | 약 30배 |
본문에서 계산한 바와 같이, S-1에는 회사가 자체적으로 정의한 「연간화 매출」(Run-Rate Revenue)이 별도로 제시되어 있으며, 이는 최근 28일간의 사용량 기반 매출 × 13에 월 구독 매출 × 12를 더하여 산출됩니다(5페이지). 그러나 구체적인 수치는 S-1에 여전히 공란으로 표시되어 있으므로, 상기 표의 어떤 열과도 혼용하여 해석해서는 안 됩니다.
이것이 무엇을 의미할까요? 고성장 기업의 매출은 분기마다 큰 변동을 보이기 때문에, 분모로 ‘과거’를 선택할지 ‘최근 분기의 연율 환산치’를 선택할지에 따라 배수가 3배 이상 차이가 날 수 있습니다. 앞으로 ‘Anthropic의 기업가치가 XX배’라는 주장을 접할 때마다, 먼저 ‘분모는 어느 쪽인가?’라고 물어봐야 합니다.
P/S “몇 년 만에 본전 회수”가 아닙니다.
흔히 있는 오해는 “P/S가 22배라면 22년 만에 투자금을 회수한다는 뜻이다”라는 것입니다. 이는 타당하지 않습니다. 매출은 이익이 아니기 때문입니다. 환산 관계는 다음과 같습니다:주가수익비율 = P/S ÷ 순이익률。
22배의 P/S를 예로 들면, 순이익률이 30%에 달하더라도(대기업 기준으로 이미 매우 높은 수준임) 주가수익비율은 여전히 약 74배에 달합니다. 주가수익비율을 30배로 낮추려면 순이익률이 약 74%에 달해야 하는데, 이를 달성할 수 있는 대기업은 거의 없다. 다시 말해, 이 가격대에서 투자자들이 기대하는 것은 Anthropic의 현재 매출이 아니라, 미래의 매출과 이익이 현재보다 훨씬 더 커져야 한다는 점이다.
동종 업계와 비교했을 때: 배수는 높지만, 성장률도 완전히 다르다
| 회사 | 시가총액 (달러) | 최근 4분기 매출(억 달러) | P/S | 최근 분기 매출 전년 동기 대비 증가율 |
|---|---|---|---|---|
| Microsoft | 3.96 메가 | 3,318 | 11.9배 | +17.7% |
| Alphabet | 3.87 조 | 4,459 | 8.7배 | +24.2% |
| 아마존 | 2.69조 | 7,757 | 3.5배 | +19.6% |
| ServiceNow | 1,635억 | 147 | 11.1배 | +24.0% |
| Snowflake | 1,182억 | 54 | 21.7배 | +35.1% |
| 팔란티어 | 4,778억 | 62 | 77.6배 | +92.8% |
| Anthropic (소문으로 알려진 기업 가치를 바탕으로 추산) | 1.5조에서 2조 | 197 | 76배에서 101배 | +1,368%(2026년 2분기) |
시가총액은 2026년 10월 26일 종가 기준이며, 매출액은 해당일까지 입수 가능한 최근 4분기 재무제표 기준입니다(Snowflake의 분기 마감일은 2026년 7월 31일, 나머지는 6월 30일). 자료 출처는 Longbridge 시세 및 재무 보고서이며, P/S는 본문에서 산출한 수치입니다.
최근 4분기 매출을 기준으로 계산할 때, 소문으로 알려진 평가 가치에 따른 Anthropic의 배수는 Palantir와 비슷하지만 성장률은 10배 이상 높습니다. 3분기 연환산 매출을 기준으로 하면 배수는 22배에서 30배 사이입니다. 성장률과 배수 사이에는정해진 환산 공식이 없다, 표에 있는 6개 기업의 ‘배수 ÷ 성장률’은 0.18에서 0.84까지 다양합니다. 각 기업의 비즈니스 모델도 서로 다릅니다. 대다수의 동종 업계 기업들은 이미 안정적인 수익을 내고 있는 반면, Anthropic은 여전히 적자를 기록하고 있습니다. 또한 Microsoft, Alphabet, Amazon은 Anthropic의 주주, 공급업체 또는 판매 채널이기도 합니다. 따라서 이 표는 참고 자료로만 활용해야 하며, 이를 바탕으로 합리적인 가격을 직접 산출할 수는 없습니다.
역산: 1.5조 또는 2조를 유지하려면 2028년 매출은 얼마여야 할까?
여기서는 단순화된 모델을 사용해 보겠습니다. 2026년 3분기 약 168억 달러를 기점으로, 매 분기 매출이 g만큼 고정적으로 성장한다고 가정하고, 이를 8분기 동안 연속으로 추산한 뒤, 2028년의 4개 분기 매출을 합산하여 연간 매출을 산출하고, 여기에 ‘엑시트 배수’(Exit Multiple, 2028년 시장이 기꺼이 제시할 것으로 가정하는 P/S)를 곱합니다. 그 결과는 다음과 같습니다. 2028년의 시가총액 시나리오는 예측도 아니고, 오늘의 적정 가격도 아닙니다.。
| 분기별 성장률 g | 매년 | 2028년 매출(억 달러) | × 10배 | × 15배 | × 20배 |
|---|---|---|---|---|---|
| 0% (3분기 수준 유지) | 0% | 672 | 0.67 메가 | 1.01 조 | 1.34 메가 |
| 5% | +21.6% | 970 | 0.97 메가 | 1.46 메가 | 1.94조 |
| 8% | +36.0% | 1,201 | 1.20 조 | 1.80 메가 | 2.40 메가 |
| 10% | +46.4% | 1,381 | 1.38 조 | 2.07조 | 2.76 조 |
| 15% | +74.9% | 1,940 | 1.94조 | 2.91 조 | 3.88조 |
168억 달러라는 수치는 로이터 통신의 보도 내용입니다. 공식 수치가 이와 다를 경우, 표 전체를 비례에 따라 조정해야 합니다.
반대로 “얼마나 많은 매출이 필요한가”라고 물어보면, 15배의 엑시트 배수를 예로 들면:
| 문턱 (15배 청산 배수) | 1.5조 달러 | 2조 달러 |
|---|---|---|
| 2028년 시가총액은 ‘단순히’ 매수 평가액 수준으로 돌아갈 뿐이다 | 매출 1,000억 (분기당 약 +5.4%) | 매출 1,333억 (분기당 약 +9.5%) |
| 여기에 매년 10%에 해당하는 자금의 시간 비용까지 더해지면 | 매출 1,210억 (분기당 약 +8.1%) | 매출 1,613억 (분기당 약 +12.3%) |
10%는 ‘할인’을 설명하기 위한 가상의 수치로, 자금을 2년간 투자했을 때 기대되는 기본 수익률을 나타내는 것이며, 수익률 예측이 아닙니다. 만약 엑시트 배수가 10배에 불과하다면, 필요한 매출액은 50%만큼 더 높아야 합니다.
이것이 무엇을 의미할까요?
- 2조 달러에 매수했을 때, 2년 후 시장이 15배의 배수를 적용한다면, Anthropic은 시가총액이 원래 수준으로 돌아가기 위해 8분기 연속 약 9.5%의 분기 성장률을 유지해야 한다. 기본적인 수익을 내기 위해서는 분기 성장률을 12% 수준으로 유지해야 한다.
- “1~2년 내에 매출이 두 배로 늘어날 가능성이 있는지”도 다음과 같이 확인할 수 있습니다. 2조에서 4조로 두 배가 되려면, 15배 성장률을 가정할 경우 2028년 매출은 약 2,667억 달러가 되어야 하며, 이는 분기당 약 +19.9%를 8분기 연속 기록해야 하는 수준으로서, 위 표의 가장 낙관적인 시나리오보다 높은 수치입니다.
- “1만 달러를 투자하면 얼마나 벌 수 있을까”는 공모가가 발표되어야 알 수 있습니다. 수익률은 대략 “매도 시 주당 가격 ÷ 매수 시 주당 가격 − 1”과 같으며, 주당 가격에서는 지분 희석의 영향도 차감해야 합니다. 발행 가격과 발행 주식 수가 확정되기 전까지는, 이는 입력값이 없는 공식에 불과합니다.
시가총액, 기업가치, 지분 희석: 흔히 혼동되는 세 가지 개념
시가총액은 기업가치(EV)와 다르다. 기업가치(Enterprise Value) = 시가총액 + 이자부 부채 - 현금, 이는 “회사 전체를 인수하고, 부채를 떠안으며, 현금을 가져간 후의 실제 대가”를 의미합니다. Anthropic의 전환사채는 장부상 1,085.7억 달러의 부채로 기록되어 있지만, IPO 시 Amazon의 12% 지분 한도 내에서 주식으로 전환될 예정이며(한도는 Amazon이 면제할 수 있음), 전환되지 않은 부분은 새로운 사채로 발행되며, 이후 매 분기마다 순차적으로 전환되므로, 상환해야 할 채무라기보다는 ‘미래의 지분’으로 보는 것이 더 적절하다. 시가총액 2조 달러, 6월 말 기준 현금 1,316.5억 달러를 바탕으로 대략 추산하면 기업 가치는 약 1.87조이며, EV/매출(3분기 연율 기준)은 약 27.8배로, P/S 비율인 29.8배보다 약간 낮지만 결론에는 변함이 없습니다. 앞서 시나리오 표에서 산출한 것은 ‘시가총액’이므로, 여기에 현금을 다시 더할 필요는 없습니다.
희석되어야만 ‘주당 가치’가 줄어들게 된다. 지분 희석(Share Dilution)이란 회사가 신주를 발행함으로써 주당 기업 가치가 감소하는 현상을 말합니다. Anthropic의 잠재적 희석 요인으로는 아마존 사채 전환(최대 약 18.4억 주), 직원 주식 보상, 그리고 이사회가 승인한 자선 발행 메커니즘 등이 있습니다: 회사는 약 8억 4,700만 주(6월 말 기준 완전 희석 주수의 5%)를 자사 공익 기금에 배정했으며, 이후 주가가 이전 마일스톤 대비 50% 상승할 때마다 최대 2%까지 추가로 발행할 수 있습니다(S-1 13페이지). 앞서 언급한 770억 달러 규모의 자금 조달 한도를 주식으로 지급할 경우에도 주식 수가 증가하게 됩니다.
모든 ‘전환’이 희석으로 이어지는 것은 아니다. 클래스 N 주식은 제3자에게 매각될 경우 클래스 A로 전환되는데, 이는 단순히 주식 등급의 변경일 뿐이며 총 발행 주식 수는 변하지 않으므로 경제적 희석에 해당하지 않습니다. 이는 시장에서 거래 가능한 주식 수와 의결권 분배에 영향을 미칩니다.
7. 지배구조와 지분: 일반 주주는 어떤 영향을 미칠 수 있는가? 상장 후 누가 주식을 매도할 가능성이 있는가?
Anthropic은 공익 기업(PBC)이며, 지분 구조도 상당히 독특합니다(S-1 표지):
| 주식 종류 | 소지자 | 투표권 | 경제적 권리 |
|---|---|---|---|
| A급 | 공개 시장 투자자 등 | 주당 1표, 전체 합계 상한 49.9% | 有 |
| N급 | 주로 전략적 파트너 | 원칙적으로 의결권이 없으며, 관련 없는 제3자에게 매각될 경우 Class A로 전환됩니다. | 有 |
| F급 | 7명의 공동 창업자로 구성된 Founder LLC (주식 1주만 보유) | 고정 비중 50.1% | 無 |
| T급 | 장기 이익 신탁(LTBT) | Class T 이사를 선임하여, 이들이 이사회 과반수를 차지하게 됨 | 無 |
| E급 | 직원(공동 창업자 제외) | 특정 사항에 한함 | 無 |
이것이 무엇을 의미할까요? 일반 투자자들은 Class A 주식을 매입하여 배당금 및 자본 이득 등의 경제적 권리를 누리지만, 의결권을 통해 이사회를 변경하거나 중대한 의사결정을 바꿀 수는 없습니다. 장기 이익 신탁이 이사회 과반수를 선출할 권한을 가지고 있기 때문에, Anthropic은 나스닥(Nasdaq) 규정에 따른 ‘통제 기업’(controlled company)에 해당하며, 일부 기업 지배 구조 요건에서 면제될 수 있습니다. 회사는 현재 “지명 및 기업지배구조 위원회가 전원이 독립 이사일 필요는 없다”는 항목에 대해서만 면제 조항을 적용할 계획이라고 밝혔다(S-1 15페이지).
락업 기간(Lock-up)상장 후 내부자가 일시적으로 주식을 매도할 수 없는 기간입니다(S-1 118쪽):
- 공동 창업자 및 지분율이 0.5%를 초과하는 일부 주주: 2027년 3분기 실적 발표 후 두 번째 완전한 거래일 또는 투자설명서 발행일로부터 365일 후 중 더 이른 날짜를 기준으로 합니다.
- 기타 주주: 2027년 1분기 실적 발표 후 두 번째 완전한 거래일 또는 투자설명서 발행일로부터 180일 후 중 더 이른 날짜를 기준으로 합니다.
- 주관사는 제한을 조기에 해제할 수 있다.
매도 제한 기간이 끝난다는 것은 매도 가능한 주식의 수가 늘어난다는 것을 의미하지만, 당일 반드시 주가가 크게 하락한다는 뜻은 아닙니다. 실제 매도 압력은 보유자의 의지와 당시 주가에 따라 달라집니다.
매매 제한 기간과 매도 제한 해제 시점은 상장 후 유통 물량 변동에 영향을 미치므로, ANT의 주가 추이를 가장 먼저 파악하고 싶다면 먼저 미국 주식 계좌를 개설해 두는 것이 좋습니다:
8. OpenAI, Google과 어떻게 비교할까? 제품 경쟁사가 반드시 기업 가치 비교 대상은 아니다
| 대상 | 제품 간에 경쟁이 있는지 여부 | 기업 가치 평가를 비교해 볼 수 있을까요? | 설명 |
|---|---|---|---|
| OpenAI | 是 | 否 | 아직 상장되지 않아 비교할 만한 공개 시장 가격이 없음 |
| Google(Gemini) | 是 | 是 | Anthropic의 투자자이자 컴퓨팅 파워 공급업체이자 판매 채널 |
| Microsoft (Copilot) | 是 | 是 | 연산 능력 공급업체이자 판매 채널 |
| 오픈소스 모델 | 是 | 否 | 주로 모델 판매 가격을 낮추는 방식으로, 가격 경쟁에 해당한다 |
| ServiceNow, Snowflake, Palantir | 否 | 是 | 사업 분야가 다르기 때문에, 단지 배수와 성장률의 참고 기준점으로만 삼을 수 있다 |
기술적 우위가 주주 수익으로 이어지는 것은 아닙니다. Anthropic이 장기적으로 이익률을 유지할 수 있을지는 ‘단위당 연산 능력 비용의 하락 속도’가 ‘단위당 모델 판매 가격의 하락 속도’보다 빠를 수 있는지에 달려 있습니다. S-1 서류에 따르면, Claude Opus 5.5는 Opus 5에 비해 고객당 작업당 비용을 약 40%(11페이지) 절감시켰다. 회사는 효율성 향상을 통해 고객에게 혜택을 제공하여 사용량을 확대하고 있으며, 이익률은 컴퓨팅 효율성이 이를 따라잡아야만 유지될 수 있다.
긍정적인 신호는 고객 충성도 향상이다. 2026년 3분기 기준, 연간 10만 달러 이상을 지불하는 고객 중 50% 이상이 Claude Platform과 자사 애플리케이션 중 최소 한 가지를 동시에 사용하고 있었으며, 2025년 4분기에는 약 30% (135쪽). 사용하는 제품이 많을수록 다른 모델로 전환하는 데 드는 비용은 더 높아진다.
9. 호재와 위험 요소 비교
| 성장 잠재력을 뒷받침하는 증거 | 주주 수익이 감소할 위험 |
|---|---|
| 상반기 매출은 162.9억 달러로, 작년 같은 기간 대비 약 14배에 달했다. | 3분기 전분기 대비 성장률이 약 45%(미디어 데이터)로 하락했으며, 회사 측도 성장률 하락을 예상하고 있다 |
| 연간 10만 달러 이상을 지불하는 고객사가 11,900곳을 넘으며, NRR은 약 900%이다. | 상위 5대 고객이 25% 매출의 약 25%를 차지하며, 많은 주요 고객사와는 장기 계약이 체결되어 있지 않다 |
| 매출에서 차지하는 컴퓨팅 비용 비중이 160%에서 55%로 감소했다. | 새로운 컴퓨팅 파워가 출시되거나 단기 컴퓨팅 파워를 사용할 경우, 회사의 예상 이익률이 축소될 것으로 전망된다 |
| 2분기 영업이익이 흑자로 전환되었으며, 상반기 영업 현금 흐름은 흑자를 기록했다 | 수천억 달러 규모의 컴퓨팅 성능 계약은 대부분 사용량과 관계없이 비용을 지불해야 한다 |
| 현금 및 단기 투자 1,316.5억 달러, 미사용 대출 한도 770억 달러 | 자금 조달 한도와 공익 발행 메커니즘 모두 주당 가치를 희석시킬 가능성이 있다 |
| 새로운 모델 출시가 대개 사용량 증가로 이어진다 | 3분기 매출의 80% 이상이 최근 반년 동안 출시된 모델에서 발생했으며, 계속해서 선두를 유지해야 한다 |
| 세 가지 주요 클라우드 플랫폼 모두에서 Claude를 사용할 수 있습니다. | 매출의 절반 가까이가 클라우드 마켓플레이스를 통해 결제되며, 유통업체는 동시에 경쟁사이기도 하다 |
| — | 일반 주주의 의결권 합계 상한은 49.9%로, 이사회를 주도할 수 없다 |
| — | AI 보안 사고: S-1 보고서에 따르면, 제3자 테스트 환경 설정 오류로 인해 4개의 모델이 승인 없이 실제 제3자 시스템에 침입한 적이 있었다(48쪽). |
호재와 위험 요소가 모두 드러난 상황에서, ANT의 상장 후 투자에 참여하기로 결정했다면, 첫 번째 단계는 미국 주식 거래가 가능한 증권 계좌를 개설하는 것입니다:
10. 결론: 현재 무엇이 확실하고, 무엇이 부족한가
이미 확실해진 사실: Anthropic이 S-1 서류를 공식 제출했다; 매출이 매우 빠르게 성장하고 있으며, 2026년 2분기에는 본업에서 영업이익을 기록할 전망이다; 807억 달러의 순손실은 거의 전부가 비현금성 평가 손실이다; 회사는 풍부한 현금을 보유하고 있으나, 현금 규모를 훨씬 상회하는 장기 컴퓨팅 파워 공급 약속을 떠안고 있음; 일반 주주들은 기업 지배 구조 측면에서 주도권을 행사할 수 없음.
현재 아직 부족한 핵심 정보: 공모 가격 범위, 공모 주식 수, 신주와 기존주의 비율, 3분기 공식 재무 실적, 회사가 자체적으로 산정한 연간 매출액 수치, 그리고 계약 의무 총정리표. 이러한 정보들은 S-1/A 서류나 상장 후의 재무제표에 차례로 공개될 것입니다.
가격 발표 후, 직접 할 수 있는 4단계 점검:
- 시가총액 산정: 발행가 × 완전 희석 후 총 발행 주식 수 (공개 발행 주식 수만으로는 계산할 수 없음).
- 배수 계산: 이 글에 나온 세 가지 분모를 각각 한 번씩 사용하여 P/S를 계산하고, 어느 구간에 속하는지 확인해 보세요.
- 비교 기준: 이 글에 제시된 역산표를 활용하여, 이 가격이 분기당 어느 정도의 성장을 전제로 하고 있는지 확인해 보세요.
- 추적 및 검증: 상장 후 발표되는 각 분기 보고서에서 분기 대비 성장률, 매출에서 차지하는 컴퓨팅 비용 비중, 그리고 상위 5대 고객사의 비중을 중점적으로 살펴봅니다.
이 회사는 놀라운 성장 속도와 풍부한 현금 유동성을 갖추고 있지만, 막대한 장기 컴퓨팅 파워 약속을 짊어지고 있으며 일반 주주가 경영에 영향을 미치기 어려운 기업입니다. 이 회사의 투자 가치는 궁극적으로 두 가지 아직 밝혀지지 않은 변수, 즉 성장이 결국 어느 정도까지 둔화될지와 당신이 지불하는 가격에 달려 있습니다. 첫날 매도할지 장기 보유할지는 자금 용도, 보유 기간, 위험 감수 능력에 따라 달라지며, 재무제표만으로는 이에 대한 답을 얻을 수 없습니다. 투자에 참여하기로 결정했다면, 먼저 자신의 보유 이유와 매도 조건을 적어두고, 이후 분기별 재무제표를 통해 이를 점검해 보시기 바랍니다.
자주 묻는 질문
대만 투자자들도 Anthropic의 IPO 청약에 참여할 수 있나요? 상장 후에는 어떻게 매수할 수 있나요?
S-1에 명시된 바와 같이, 이번 발행 주식은 대만 금융감독위원회에 등록되지 않았으며, 향후에도 등록될 예정이 없으므로 대만에서 공개 판매될 수 없으며, 대만 내 누구도 이를 대신 판매하거나 자문을 제공할 권한을 부여받지 않았습니다(S-1 333쪽). S-1에 명시된 공개 판매 지역은 미국, 호주, 캐나다, 일부 유럽 경제 지역(EEA) 국가, 일본, 스위스 및 영국입니다(1쪽). 주식이 나스닥에 상장된 후, 대만 투자자는 일반적으로 국내 증권사의 위탁 매매 또는 해외 증권사를 통해 2차 시장에서 매매할 수 있습니다. 어떤 증권사가 IPO 배정 물량을 확보할 수 있는지, 그 물량이 얼마인지는 각 증권사의 공식 공지를 기준으로 해야 합니다.
Anthropic이 상장된 후 배당금을 지급할까요?
단기적으로는 그렇지 않을 것입니다. S-1에 따르면, 회사는 지금까지 현금 배당을 지급한 적이 없으며, 모든 자금과 향후 잉여금을 운영 및 확장에 사용할 계획이며, 당분간 배당 지급을 예상하지 않고 있습니다. 신용 한도 계약에서도 배당금 지급에 제한을 두고 있습니다(S-1 126페이지). ANT에 투자할 때 기대할 수 있는 잠재적 수익은 주로 주가 변동에서 비롯되며, 배당금 지급에서 비롯되는 것은 아닙니다.
Anthropic의 IPO를 통해 조달된 자금은 어디에 사용될 것인가?
S-1에 명시된 자금 용도는 일반적인 기업 용도로, 운전 자본, 운영 비용, 자본 지출(컴퓨팅 파워 및 인프라 투자 포함) 및 인재 채용 및 유지를 포함하며, 인수 또는 투자에 사용될 수도 있으나 현재 중대한 인수합병 계약은 없습니다. 또한 일부 자금은 직원 제한적 주식 단위(RSU) 정산과 관련된 원천징수세 납부에 사용될 예정입니다(S-1 125페이지). 구체적인 자금 조달 규모는 현재 공란으로 남아 있습니다.
‘공익회사’(PBC)란 무엇인가요? 주주들에게 손해를 끼치나요?
공익법인(Public Benefit Corporation)은 미국 여러 주의 법률에서 허용하는 법인 형태이며, Anthropic은 델라웨어주 법률에 따라 설립되었습니다. S-1에 따르면, Anthropic은 주주의 재정적 이익, 회사의 행위에 중대한 영향을 받는 이들의 이익, 그리고 정관에 명시된 공익 목적(인류의 장기적 이익을 위해 첨단 AI를 책임감 있게 개발하고 유지 관리하는 것) 사이에서 균형을 유지해야 합니다(S-1 표지). 이는 회사가 이익을 추구하지 않는다는 의미는 아니지만, 이사회가 특정 상황에서 단기적인 주주 수익을 최우선으로 하지 않는 결정을 내릴 수도 있음을 의미합니다. 예를 들어, S-1에 따르면 회사는 모델 가중치 유출을 방지하기 위한 보안 조치를 강화하기 위해, 한 새로운 최첨단 모델의 사전 훈련을 한 달 이상 연기한 적이 있습니다(52쪽).
Anthropic의 기업공개 설명서에서 왜 특별히 대만을 언급했을까?
위험 요인 중 S-1은 전 세계에서 가장 첨단인 반도체 제조 생산 능력이 대부분 대만에, 특히 TSMC에 집중되어 있다고 지적하고 있다. 지진, 태풍, 양안 간 지정학적 긴장, 전력 또는 수자원 공급 중단, 무역 제한 등의 사건이 모두 첨단 반도체 공급에 심각한 영향을 미칠 수 있으며, 미국 등지의 대체 생산 능력은 아직 초기 단계에 머물러 있다고 밝혔다(S-1 34쪽). 회사는 또한 과거 TSMC의 생산 능력이 시장 수요를 완전히 충족시키지 못해 적시에 충분한 칩을 확보하지 못한 적이 있었다고 언급했다.
시중에 나와 있는 Anthropic의 ‘상장 전 계약’이나 토큰화된 주식은 ANT를 보유하는 것과 같은 것인가요?
동일하지 않습니다. S-1에 등록된 발행 대상은 Anthropic의 A종 보통주이며, 이는 인수단(underwriting syndicate)을 통해 판매되고 상장 후 나스닥(Nasdaq)에서 거래될 예정입니다. 제3자 플랫폼이 출시한 상장 전 계약, 토큰화된 상품 또는 기타 파생상품은 Anthropic이 발행한 주식이 아니며, 보유자는 이를 통해 주주 자격을 취득하지 못하며, 가격도 최종 발행가나 상장 후 주가와 현저한 차이를 보일 수 있습니다. 또한 이러한 상품은 플랫폼 자체의 거래 상대방 위험 및 현지 규제 문제와도 관련이 있으므로, 참여 전에 상품 약관 및 해당 지역의 규제 규정을 반드시 확인해야 합니다.
아마존과 구글은 Anthropic과 어떤 관계인가요?
두 회사 모두 동시에 여러 역할을 수행하고 있습니다. 아마존은 62.0억 달러 원금의 전환사채를 보유하고 있으며, 이는 상장 시 Class N 주식으로 전환될 수 있지만 12% 지분 한도 규제의 적용을 받습니다(S-1 165페이지); 또한 최소 1,100억 달러 규모의 클라우드 컴퓨팅 계약 공급업체이며, 150억 달러의 미사용 신용 한도를 제공하고 있다. 구글은 2026년 5월 시리즈 H 투자로 100억 달러를 투자했으며, 별도로 200억 달러의 대출 한도가 있으며, IPO 시 발행 가격으로 최대 100억 달러 상당의 Class N 주식을 추가로 인수할 수 있는 선택권이 있다(166쪽, F-40~F-41쪽); 또한 최소 약 1,145억 달러 규모의 클라우드 컴퓨팅 계약 대상이기도 하다. 두 회사의 클라우드 플랫폼은 클로드(Claude)의 판매 채널이기도 하며, 제미니(Gemini) 등 자사 AI 제품은 클로드와 직접 경쟁한다.
정보 출처
- Anthropic, PBC, S-1 양식 등록 신고서(2026년 10월 26일 제출, 파일 번호 333-299633):SEC EDGAR 본문、문서 색인. 본문에 표시된 페이지 번호는 S-1 본문 페이지 번호입니다.
- SEC EDGAR, Anthropic, PBC 신고 기록 (CIK 0002130357, 2026년 10월 27일 조회, 아직 S-1/A 없음):EDGAR 기업 페이지
- Anthropic 공식 공지: S-1 제출 성명서 (2026-10-26):anthropic.com
- 로이터(밀라나 빈), Anthropic 3분기 매출 보도(2026-10-15), Business Day를 통해 재게재:businessday.co.za
- AP 통신(바바라 오르투타이, 버나드 콘돈), ‘Anthropic, 상장 서류 제출’ 보도(2026-10-26), BNN Bloomberg를 통해 재게재:bnnbloomberg.ca
- Fortune (Beatrice Nolan), Anthropic S-1 보도 (2026-10-26):fortune.com
- Orrick, 〈Anthropic, $65B 규모의 시리즈 H 투자 유치… 포스트머니 기업가치 $965B〉 (2026-05-29):orrick.com
- 동종 업계 시가총액 및 재무제표: Longbridge 주가 및 재무제표 자료, 2026년 10월 26일 미국 주식 시장 마감 기준; P/S 비율 및 성장률은 본문에서 산출한 수치입니다.
본 연구의 기준일은 2026년 10월 26일이며, 자료 확인은 2026년 10월 27일까지 이루어졌습니다. 본문에 제시된 모든 평가 시나리오는 가상의 시나리오이며, 주가나 수익률에 대한 예측을 의미하지 않습니다.
다음 단계
아직 미국 주식 계좌가 없다면, 먼저 다음 내용을 읽어보세요. Futuhui 계좌 개설 안내, 계좌 개설 절차를 숙지하십시오. 계좌 개설이 완료되면 S-1/A를 통해 공모가가 발표될 때까지 기다린 후, 본문에 소개된 4단계 점검 절차를 통해 직접 참여 여부를 판단하십시오:
웹사이트 면책 조항
이 기사의 내용은 참고 용일 뿐이며, 투자자는 독립적 인 판단을하고 자신의 책임하에 신중하게 투자해야하며,이 기사의 내용을 바탕으로 시청자에게 거래 또는 투자를 설득하거나 설득하려고 시도하지 않으며 공유 목적으로 만 제공되며 투자 조언으로 간주되어서는 안되며 몬스터 블록 크의 관점과 입장, 시간 제한 판단 특정 날짜의 모든 정보 및 견해를 나타내지 않습니다. 또한 본 웹사이트에 아직 홍콩에서 가상자산 거래 플랫폼 운영 라이선스를 취득하지 않은 가상자산 거래 플랫폼과 관련된 텍스트 소개, 사진, 프로모션, 이벤트 등의 콘텐츠가 포함되어 있는 경우 홍콩 특별행정구 외의 사용자에게만 제공됩니다.
홍콩의 자금 세탁 및 테러 자금 조달 방지(개정) 조례 2022에 따르면 2023년 6월 1일 이후 홍콩에서 운영되거나 홍콩 투자자에게 서비스를 적극적으로 홍보하는 모든 중앙집중식 가상자산 거래 플랫폼은 SFC의 허가를 받고 규제를 받게 되며, 관련 무허가 활동은 형사 범죄에 해당됩니다. 법률에 대한 자세한 정보와 세부 사항은 SFC 웹사이트를 참조하시기 바랍니다.