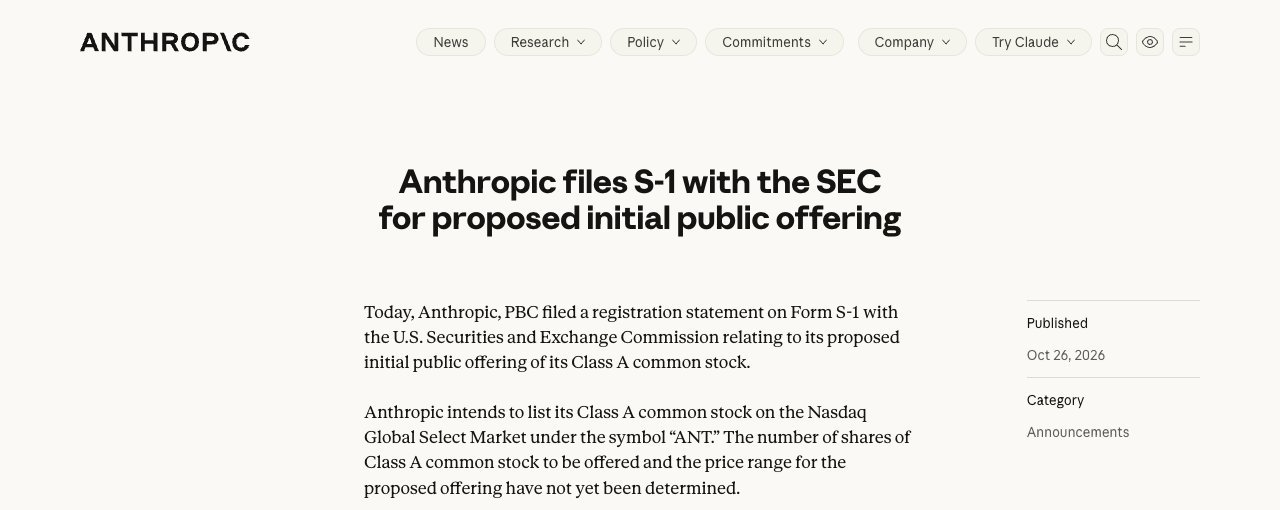
Claudeの開発元であるAnthropicは、2026年10月26日に米国証券取引委員会(SEC)に対し、S-1上場申請書を公開提出し、ティッカーシンボル「ANT」でナスダックへの上場を計画している。毎日Claudeを利用している人にとって、真っ先に浮かぶ疑問は「この会社はこれほど急速に成長しているのだから、その株式に注目する価値はあるのだろうか?」ということだろう。
しかし、このS-1には重要な空白がある。発行価格帯と発行株式数がまだ記載されていないのだ。同社はすでに財務状況を公開しているにもかかわらず、市場に対してどの価格で株式を売却するかをまだ明らかにしていない。そこで、本稿ではこの問題を2つに分けて考察する。第一に、S-1の数値からAnthropic自体の業績がどうなっているかを確認すること。第二に、メディアで報じられている1.5兆~2兆ドルの企業価値が、将来的に同社に何を達成することを求めているのかを検討することである。
30秒で要点を押さえる
- 成長:2026年上半期の売上高は162.9億米ドルで、前年同期の約14倍となった。しかし、メディアの報道によると、第3四半期の前期比伸び率は約45%まで低下した。
- 利益:帳簿上の純損失は807.5億米ドルで、そのほぼ全額が金融商品の評価変動によるものであり、現金の流出ではない。本業は2026年第2四半期に9.7億米ドルの営業利益に転じ、S-1で開示された6四半期の中で唯一、営業利益がプラスとなった四半期である。
- リスク:上位5社の顧客が売上高の約25%を占めており、売上高のほぼ半分はクラウドマーケットプレイスを通じて回収されている。名目上の計算能力契約の規模は数千億ドルに達しており、その大部分は使用量にかかわらず支払いが義務付けられている。
- ガバナンス:創業者は1株の特別株を通じて50.1%の議決権を掌握しており、一般株主は取締役会を主導することはできない。
- 企業価値評価:1.5兆~2兆ドルというのはあくまでメディアの報道であり、発行価格ではない。この価格帯で買い入れるということは、2028年まで同社が急成長を維持し続けることに賭けることになる。
ANTは上場後、ナスダックで取引されます。公募価格の発表や正式上場後に、すぐに株価を確認したり注文を出したりしたい場合は、あらかじめ米国株の取引が可能な証券口座を用意しておくとよいでしょう:
1. Anthropicの上場進捗状況:確定している点と未定の点
| 項目 | 現在の状況 | 根拠 |
|---|---|---|
| 書類の提出 | 2026年10月26日、Form S-1を正式に提出。6月から非公開の草案として審査に提出していた。 | SEC EDGAR |
| 取引所/銘柄コード | ナスダック・グローバル・セレクト・マーケット/ANT | S-1の表紙、Anthropicの公式発表 |
| 登録は有効になりましたか | まだ発効していない。発効するまでは株式を売却してはならない。 | Anthropic 公式発表 |
| 価格帯、発行株数、調達額 | S-1の表紙は全面が空白 | S-1 表紙 |
| 引受団 | ゴールドマン・サックスとモルガン・スタンレーが引受団の代表を務め、計22社の引受会社が参加した。 | S-1 表紙、317ページ |
| 企業価値評価 | 公表されていない。メディアの報道によると、約1.5兆~2兆米ドルとされる。 | AP、ロイターの報道によると |
| 資金調達規模 | 未公表。メディア報道によると、最大で約1,000億米ドルとされる。 | AP通信の報道によると |
| 上場日 | 未発表。メディアの報道によると、11月の米国中間選挙後、感謝祭の週前後とみられる。 | ロイター、フォーチュンの報道によると |
| 前回の私募 | 2026年5月、シリーズHで650億米ドルを調達、調達後の企業価値は9,650億米ドル | 担当法律事務所 Orrick からの告知 |
初心者が最も犯しやすい間違いは、メディアによる企業価値評価を公募価格と混同してしまうことです。現在のS-1はあくまで「暫定目論見書」であり、企業は通常、ロードショー(機関投資家への株式紹介)の前に、改訂版S-1/Aで価格帯を補足します。10月27日現在、EDGARにはこの改訂文書はまだ掲載されていません。
なお、今回の発行には、会社自身による新株発行に加え、既存株主による株式売却(S-1では「selling stockholders」と称される)も含まれている点に留意が必要である。後者の売却代金は株主に帰属し、会社の帳簿には計上されない(S-1の表紙、125ページ)。
「上場初日に株価が急騰するかどうか」については、S-1では答えられません。初日の株価は、最終的な価格設定、株式の割り当て先、そして当日の資金動向や市場心理によって決まります。発行価格が公表されるまでは、初日の予測を行うための計算根拠は存在しません。「抽選に外れた場合、追いかけるべきか」という問題も同様である。リスクを真に決定づけるのは、あなたが支払う価格である。
初日の値動きを予想するよりも、まずは口座と資金の準備を整え、発行価格が公表された後に、この記事で紹介した方法を用いて自分で判断したほうがよいでしょう:
2. Anthropicはどのように収益を上げているのか?収益の8割は「従量課金制」によるもの
市場には「Claude株」という単独の銘柄は存在しません。ClaudeはAnthropicの製品であり、Claudeを開発している企業に投資したい場合は、まもなく上場予定のANT株が該当します。AnthropicはClaudeモデルを通じて収益を上げており、主な収益源は3つあります。開発者や企業がモデルを直接呼び出す「Claude Platform(API)」、プログラミング開発用ツール「Claude Code」、そして知識労働者向けの「Claude Cowork」および「Claude」アプリケーションです。
課金方式別に見ると、2026年上半期には 80%(131億米ドル)は使用量に応じた課金方式です(consumption-based、トークンの使用量に応じた課金)、20%(32億米ドル)はサブスクリプション型である(S-1 139ページ)。S-1では、法人顧客と一般消費者がそれぞれ売上高のどの程度の割合を占めているかについては開示されていない。
これはどういう意味でしょうか? 使用量に応じた課金による収益は、顧客の利用量が増加すると急速に伸びますが、利用量が減少すると同様に急速に落ち込み、長期契約型のサブスクリプションのように安定していません。
もう1つの重要な指標はチャネルです:2026年上半期の売上高約48%は、クラウドサービスプロバイダー(CSP)のマーケットプレイスを通じて顧客から回収されたものである。(S-1 57ページ)。ClaudeはAWS、Google Cloud、Microsoft Azure上で利用可能であり(S-1 10ページ)、これらのプラットフォームは代金を回収した後、手数料を差し引いてAnthropicに支払う。言い換えれば、Amazon、Google、Microsoftは、Anthropicの投資家またはサプライヤーであると同時に、同社の重要な販売チャネルであり、さらにAI製品における競合相手でもある。
3. 成長のスピードはどのくらいか?1年で14倍に拡大したが、四半期ごとの伸び率の推移次第である
まず、S-1で開示された四半期ごとの売上高を見てみましょう。表中の「前四半期比」(QoQ)は直前の四半期との比較、「前年同期比」(YoY)は前年同期との比較を示しています。
| 四半期 | 売上高(億米ドル) | 前月比伸び率 | 前年比伸び率 | 出典 |
|---|---|---|---|---|
| 2025年第1四半期 | 3.8 | — | — | S-1 158ページ |
| 2025年第2四半期 | 7.9 | +109% | — | S-1 158ページ |
| 2025年第3四半期 | 13.8 | +76% | — | S-1 158ページ |
| 2025年第4四半期 | 20.4 | +48% | — | S-1 158ページ |
| 2026年第1四半期 | 47.3 | +132% | +1,158% | S-1 158ページ |
| 2026年第2四半期 | 115.6 | +144% | +1,368% | S-1 158ページ |
| 2026年第3四半期 | 約 168 | 約 +45% | 約 +1,116% | ロイター通信は、投資家向け説明会に出席したある参加者の話として、S-1以外のデータ |
四半期比および前年同期比は、本稿において表に記載された売上高に基づいて算出したものである。2026年第3四半期の売上高については、S-1では依然として未記載である。
上半期を合計すると、2026年上半期の売上高は162.9億米ドルとなり、2025年同期の11.6億米ドルの約14倍(前年比約1,300%増)であり、また、2025年通年の45.9億米ドルの3.5倍に達している(S-1第23ページ)。
成長は鈍化しているのか?
メディアのデータから見ると、答えは「はい」だ。第3四半期の四半期比伸び率は、第2四半期の144%から約45%に低下し、四半期ごとの新規売上高も約68億米ドルから約52億米ドルに縮小した。ただし、これを解釈する際には、以下の3点に注意が必要である:
- データポイントは1つだけであり、しかもメディアからの情報である。ロイターが報じた第3四半期の数値は、ある匿名の投資家からの情報に基づくものであり、正式な数値はS-1/Aの提出または上場後の決算報告を待つ必要がある。
- 成長のペースは、もともと速くなったり遅くなったりするものなのです。2025年第4四半期の四半期比成長率は一時48%まで低下したが、Opus 4.5のリリース後に132%まで回復した(S-1の196ページ)。また、S-1では、第3四半期の売上高の8割以上が過去6ヶ月間に新たにリリースされたモデルによるものであることも言及されている(144ページ)。新モデルのリリースペースは、各四半期の成長に顕著な影響を与える。
- 同社は自社の成長率が低下すると見込んでいる。S-1 には、売上高の基盤が拡大し、市場が成熟するにつれて、売上高の成長率は時間の経過とともに低下すると予想され、しかもその低下は同社の予想よりも早く、より顕著になる可能性があることが明記されている(139ページ)。
明確にしておくべき点は、次の通りです:成長の鈍化は、売上高の減少を意味するわけではない。売上高が168億から190億に増加したことは依然として成長ではあるが、そのペースは鈍化している。しかし株価に関しては、市場が提示するバリュエーション倍率は通常、成長率に連動する。成長率が低下すると、倍率も同時に下方修正される可能性があり、これを「バリュエーション倍率の収縮」(multiple compression)と呼ぶ。したがって、売上高が過去最高を更新し続けていても、株価は下落する可能性がある。
NRR 約 900% とはどういう意味ですか?
NRR(Net Revenue Retention、純収益維持率)は、「既存顧客の支出が前年より増えたか、減ったか」を測定する指標です。S-1の定義によれば、これは同一の顧客群における直近3ヶ月間の売上高を、1年前の同期間(3ヶ月間)の売上高で割り、ProやMaxなどの月額定額制サブスクリプション契約者を除外して算出される(3~4ページ)。
Anthropicの2026年9月30日時点のNRRは約900%(11ページ)であり、これは同一の顧客グループによる現在の支出額が1年前の約9倍であることを意味する。また、年間支払額が10万米ドル以上の顧客数は、1年前の950社以上から11,900社以上に増加した。年間100万ドル以上を支払う顧客は1,900社を超え、年間1,000万ドル以上を支払う顧客は約250社となっている(9ページ)。
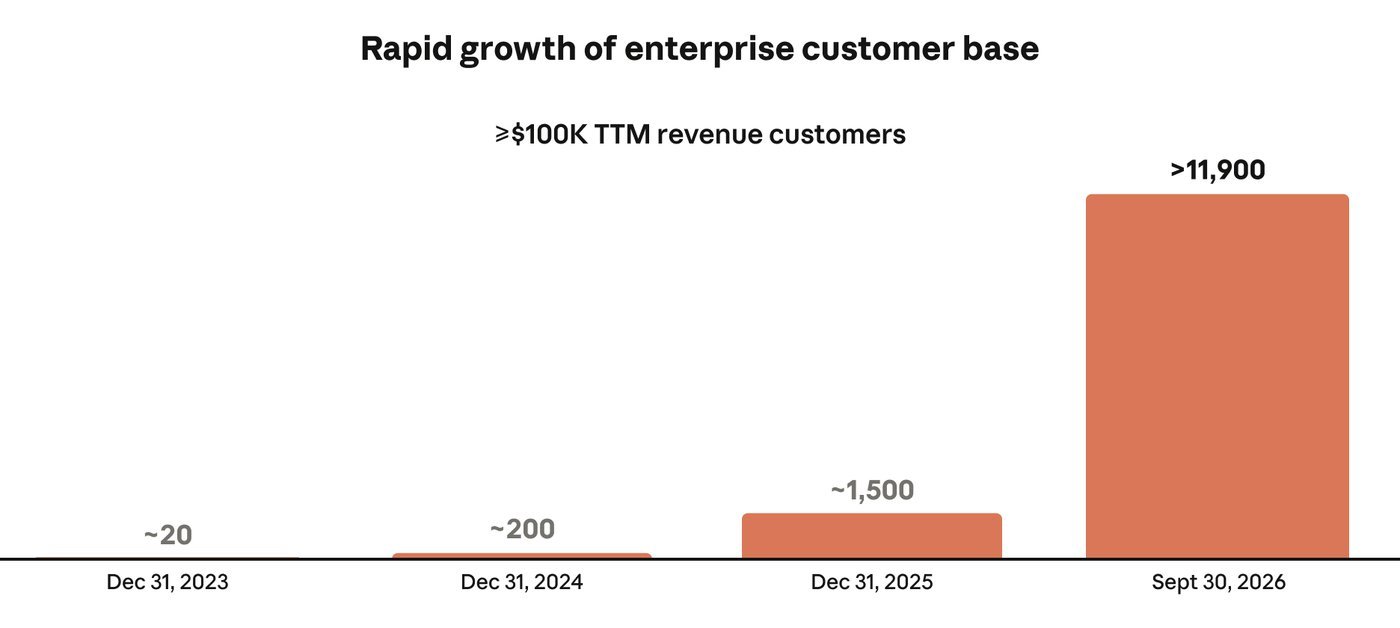
これはどういう意味でしょうか? 成長は、「既存顧客による大幅な投資拡大」と「新規の大口顧客の参入」の両方によるものです。しかし、このような初期段階での爆発的な拡大は長期的に維持できるものではなく、顧客の支出はいずれ予算の上限に達することになるため、900%を将来の常態と見なすべきではありません。
成長の質:顧客および売上高の集中度
- 上位5社の顧客による売上高は、2026年1~9月期の総売上高の25%を占めている。、10%を超える単一の顧客は存在しない(S-1 第57ページ)。第3四半期において、上位5社以外の顧客による売上高の割合は約79%であり、第1四半期の約64%を上回っており、集中度が改善しつつあることを示している(144ページ)。
- 多くの大口顧客長期契約を結んでいない、あるいは契約期間がまもなく満了する場合、いつでも支出を削減することができます(57ページ)。
- 同社は、2026年の1~9月期に約 5% から 7% までの売上高、利用規約違反と事後に認定された顧客からのもの(146ページ)。この部分の収益は、将来的に継続しない可能性がある。
続いて、Anthropicの利益とキャッシュフローを詳しく分析していきます。上場後に四半期ごとの決算や株価を自分で追跡したい方は、まず米国株の口座を開設しておくと良いでしょう:
4. Anthropicは黒字なのか?807億ドルの赤字を内訳で見る
まず、よく混同されがちな5つの用語を、以下の表で整理してみましょう:
| 名詞 | 平易な説明 | Anthropic 2026年上半期 |
|---|---|---|
| 売上高(Revenue) | サービス販売で得た収入で、まだいかなる経費も差し引かれていない | 162.9億米ドル |
| 営業利益(Operating Income) | 売上高から、計算能力、人件費、マーケティング費などの運営費用を差し引いた後、本業の利益または損失はいくらになるか | −6.9億米ドル |
| 当期純利益/当期純損失(Net Income/Loss) | 利息、投資および金融商品の評価、税金を加味した最終結果 | −807.5億米ドル |
| 営業キャッシュフロー(Operating Cash Flow) | 本業における実際の現金収入と支出 | +39.3億米ドル |
| フリーキャッシュフロー(Free Cash Flow) | 営業キャッシュフローから資本支出(設備購入費)を差し引いたもの | 約34.5億米ドル(概算) |
続いて、各期の数値を見てみましょう:
| 項目(1億米ドル) | 2025年通年 | 2025年上半期 | 2026年上半期 | 2026年第2四半期 |
|---|---|---|---|---|
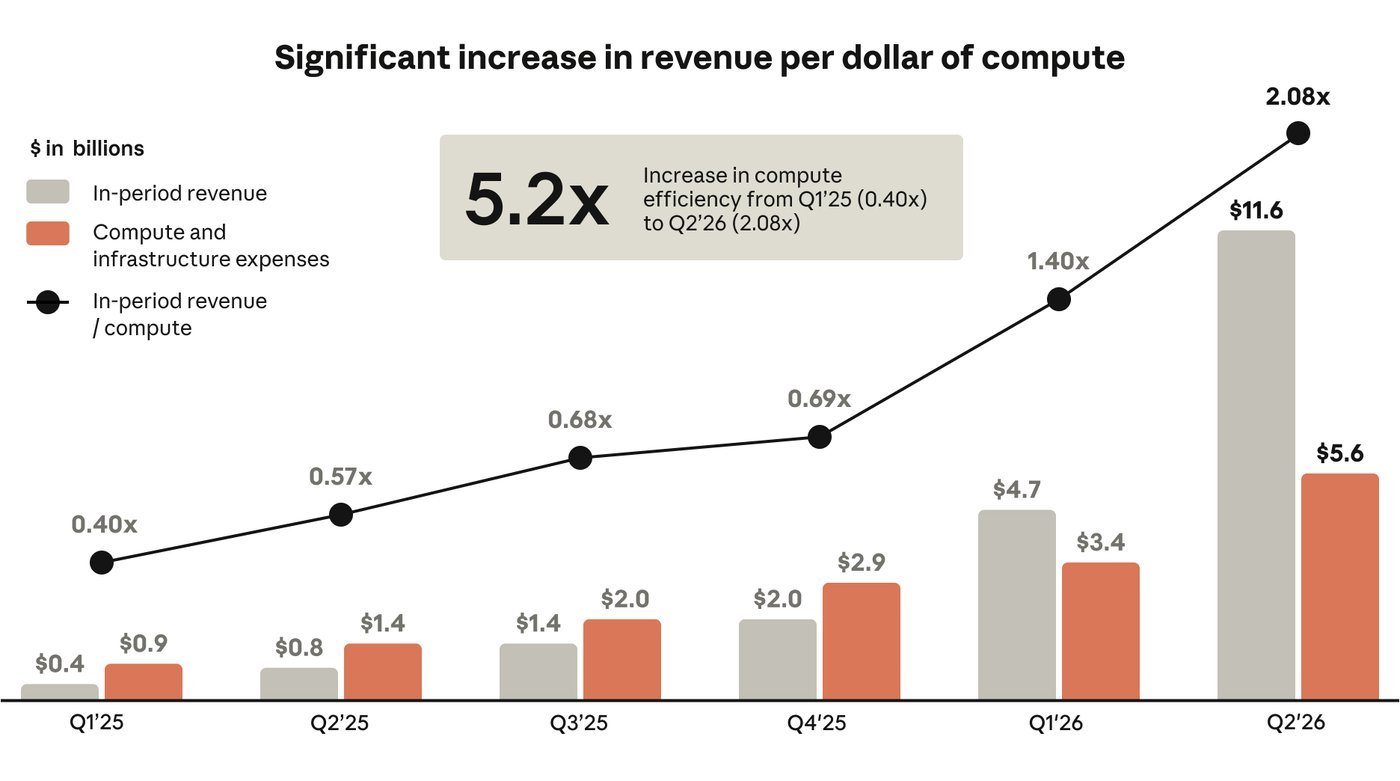
| 売上高 | 45.9 | 11.6 | 162.9 | 115.6 |
| 演算能力とインフラ費用 | 73.3 | 23.3 | 89.5 | 55.6 |
| 売上高に占める計算能力費用の割合 | 160% | 201% | 55% | 48% |
| 営業利益(GAAP) | −80.6 | −21.4 | −6.9 | +9.7 |
| 営業利益率(GAAP) | −176% | −184% | −4% | +8% |
| 調整後営業利益率(非GAAP) | −106% | −159% | +10% | +19% |
| 純損失 | −419.7 | −129.7 | −807.5 | −663.1 |
| 営業キャッシュフロー | −26.4 | −15.1 | +39.3 | 四半期ごとの開示は行われていない |
出典:S-1、23、25、158、161、169ページ。2025年通期の営業損失には、15億米ドルの著作権訴訟和解費用(Bartz和解)が含まれています。調整後営業利益率は、株式報酬、非現金寄付および和解費用を除外したものであり、当社が独自に定義した非GAAP指標です。
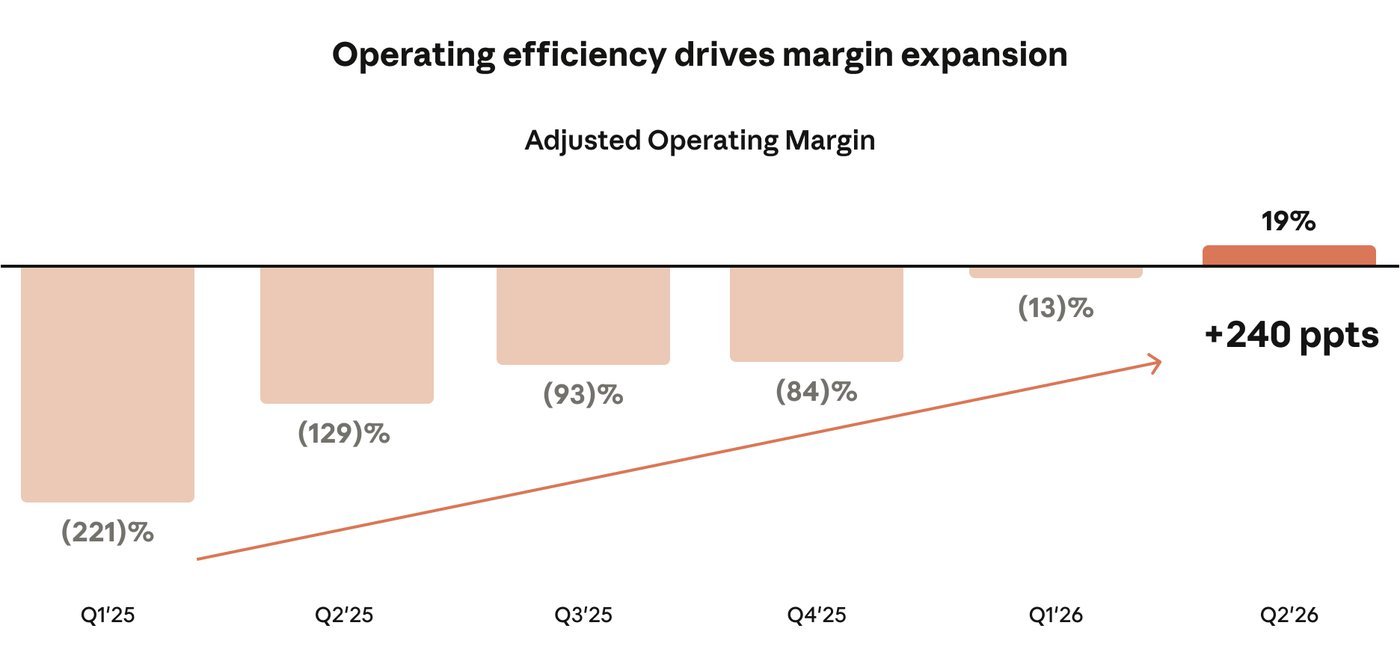
この表の最も重要な情報:売上高に占める演算能力費用の割合は、2025年の160%から2026年第2四半期の48%へと低下し、1ドルの演算能力あたりにもたらされる収益が大幅に増加したことを示しており、これが営業利益率の改善幅において最大の要因となっている。2026年第2四半期は、S-1開示資料に記載された6四半期の中で、唯一営業利益が黒字となった四半期であり、上半期累計では依然としてわずかな赤字となっている。
なぜ帳簿上の損失が807億米ドルあるのに、現金は流入しているのか?
鍵となるのは、Amazonが保有する転換社債である。転換社債は本質的には借入金であるが、将来、固定された低価格で株式に転換できることが定められている。2026年6月30日現在、これらの手形の元本はわずか62.0億米ドルだが、1株あたり2.09米ドルまたは5.05米ドル(あるいはIPO価格のうち、いずれか低い方)で、最大約18.4億株に転換することができる(S-1第165ページ)。
企業の評価額が高ければ高いほど、こうした「割安な株式交換権」の価値は高まる。会計上、同社はこれらの証券を公正価値(市場価値)で計上しており、6月末時点の帳簿価額はすでに1,085.7億米ドルに達していた(F-6ページ)。増加分は損失として計上された。2026年上半期におけるこの種の評価損は723.9億米ドルで、さらに87.6億米ドルのその他の営業外損失があり、これも主に融資契約に関連する金融商品の評価によるものだった(151ページ)。これら2つを合計すると、純損失総額を上回るほどであり、本業の営業損失はわずか6.9億米ドルにとどまった。
これはどういう意味でしょうか? この損失によって現金が会社から流出することはなく、キャッシュフロー計算書では非現金項目として加算されています(F-13ページ)。しかし、これは「気にする必要のない」数字ではない。これは、初期の投資家が非常に低い価格で大量の株式を取得することを反映しており、その代償は最終的にすべての株主に分担されることになる。つまり、後述する株式希薄化である。
粗利益率は算出できるのか?なぜソフトウェア株と直接比較できないのか
粗利益率(Gross Margin)とは、「売上高から直接原価を差し引いた後の割合」のことです。Anthropicの損益計算書は費用の性質別(計算リソース、人件費、マーケティング費)に表示されており、粗利益は直接記載されていません。ただし、注記には機能別分類の費用が記載されている(F-40ページ):2026年上半期の「売上原価」は23.8億米ドルであり、これをもとに粗利益率は約85%と推算できる(2025年通期は約40%)。
ただし、この85%については割り引いて考える必要がある。注記によると、売上原価はほぼすべて顧客のワークロードに対応するための計算リソースであり(その他、少額の人件費および間接費を含む)、トレーニングおよび研究用の計算リソースは研究開発費(2026年上半期:97.4億米ドル)に計上され、無料版サービスの提供に要する計算リソースは販売費に計上されている。したがって、AI企業のコスト構造を判断するには、「総計算リソース費用の売上高に対する比率」(2026年上半期:55%)の方が、粗利益率を推計するよりも参考になる。また、同社は、大量の新規計算リソースが稼働開始したり、短期的な計算リソースの利用が増加したりした場合、利益率が圧迫される可能性があるとも指摘している(134~135ページ)。
現金は多いが、その大部分は資金調達によるものだ
2026年6月30日現在、Anthropicの現金および短期投資は1,316.5億米ドル(25ページ)であり、短期的な流動性は極めて潤沢である。しかし、同期間において、同社は特別株の発行により1,104.3億米ドルを調達しており(F-13ページ)、現金は主に資金調達によるものであり、累積利益によるものではない。
簡略化された式を用いて計算すると、2026年上半期のフリーキャッシュフローは約39.3 − 4.8 ≈ 34.5億米ドルとなる。ただし、Anthropicの計算能力の多くはリースやクラウド契約を通じて調達されているため、「資本支出」の項目には計上されず、この数値ではインフラの実際のコストが過小評価されてしまう。2025年通年の営業キャッシュフローは依然として−26.4億米ドルだが、2026年上半期には黒字に転じる見込みであり、これは買掛金や前受金の増加といった運転資金の変動も一因となっている。
5. 計算能力の確保:成長の原動力であり、最大の固定費でもある
AIモデルのトレーニングとサービス提供にはいずれも膨大な計算リソースが必要であり、Anthropicは自社でデータセンターを建設するのではなく、主に「レンタル」や長期契約を通じてこれらを確保している。S-1報告書で実名が明かされた主な契約は以下の通りである(171~172ページ):
| 提携先 | 金額(億米ドル) | 金額の性質 | 期間 | キャンセルは可能ですか |
|---|---|---|---|---|
| Broadcom(TPU機器のレンタル) | 約1,612(利息を除く) | 5年物のファイナンス・リース | 2026年から順次サービスを開始 | 契約期間中は解約できません(契約違反の場合を除く) |
| SpaceXAI(NVIDIA GPUの演算能力) | 最高で約1,205 | 支出上限 | 2029年まで延長 | 初期期間(2027年1月、3月まで)終了後、90日前の通知をもって契約を解除することができる |
| Google(クラウドコンピューティング) | 少なくとも約1,145 | 最低支出 | 2026年4月から2033年7月まで | 取消不可(相手方の重大な契約違反の場合を除く) |
| Amazon(クラウドコンピューティング) | 少なくとも 1,100 | 最低支出 | 2026年5月 ~ 2036年4月 | 取消不可(相手方の重大な契約違反の場合を除く) |
| Microsoft(クラウドコンピューティング) | 少なくとも449 | 最低支出 | 2026年11月 ~ 2033年5月 | キャンセル不可(未納品分については例外あり) |
| Nscale(GPU 演算能力) | 最高で約446 | 納品後に課金されます | 2033年まで延長 | 融資および引渡しの条件 |
| Lambda(GPU 演算能力) | 約 413 | 納品後に課金されます | 2034年まで延長 | そのうち約349億は、相手方がサーバールームの賃貸借契約を締結していない場合に解約できる |
これら7項目を合計すると6,370億米ドルとなるが、この合計額には「少なくとも」と「最大」の金額が混在しており、早期解約可能な契約も含まれている。会社の総負債として計上してはならない。S-1の契約義務総覧は、現時点では依然として空白となっている。注記ではさらに、6月30日時点での固定または最低購入コミットメントが約2,656億米ドル、まだリース開始されていないリースが約3,214億米ドル、6月30日以降に締結された契約の最低支払額が約2,450億米ドルであることが開示されており、さらに、2028年から2031年に引き渡されるTPUの演算能力(推定1,250億~1,500億米ドル)は計上されていない(F-36、F-59、F-66、171ページ)。これらの数値は分類の基準が異なるため、単純に合算することは適切ではないが、その規模は明らかである:同社の現金残高1,316.5億米ドルをはるかに上回る。
これはどういう意味でしょうか? これは、レストランを開業する際に10年間の固定賃貸契約を結ぶのとよく似ています。商売が好調な時は、最良の店舗と低いコストを早期に確保できますが、不振の時は家賃を支払わなければならないため、同業他社よりも早く損失が拡大してしまいます。財務用語ではこれを「営業レバレッジ」(Operating Leverage)と呼びます。固定費が高ければ高いほど、利益や損失の変動幅も大きくなります。S-1 書類でも、計算能力のコミットメントは「一般的に、売上高や利用率にかかわらず履行しなければならない」と明記されています(142ページ)。
同社の財務的余裕は、手元資金、IPOで調達した資金、そしてGoogle、Amazon、Broadcomから提供された合計770億米ドルの未利用融資枠の3つの源泉に由来している(166ページ)。ただし、これらの枠の多くは転換社債や株式発行という形で提供されており、一度利用すれば、新たな株式希薄化を招く可能性もある。
コスト構造を理解したら、次は実際の株価を用いて評価額を検証します。まず米国株の口座を開設しておけば、株価が公表された後にANTの株価を自分で追跡することができます:
6. 1.5兆~2兆ドルの企業価値評価において、Anthropicには何が求められるのか?
まず改めて申し上げておきますが、1.5兆~2兆ドルという数字はメディアの報道であり、同社が公表した評価額ではありません。公式記録に残っている直近の評価額は、2026年5月のプライベートプレースメントラウンドにおける9,650億ドルです。「妥当かどうか」と問うよりも、より現実的な問い方は次の通りです:この価格で買収する場合、会社は今後どのような成果を上げなければならないのか?
P/Sとは何ですか?分母を1に変えると、倍率は3倍の差になります。
P/S(Price-to-Sales Ratio、売上高倍率)=時価総額 ÷ 年間売上高。これは、「市場が企業の価値として何ドルを評価しているか、それが企業の年間売上高1ドルに対してどれだけの価値に相当するか」という意味である。Anthropicは現在も純損失を計上しており、株価収益率(P/E)による評価ができないため、市場では主にP/Sが用いられている。
問題は、「年間売上高」の算出方法にある。同じ評価額であっても、分母が異なれば、算出される倍率は大きく異なることになる:
| 分母 | 金額(億米ドル) | 性質 | 1.5兆ドル | 2兆ドル |
|---|---|---|---|---|
| 直近4四半期の売上高(2025年第3四半期~2026年第2四半期) | 197.1 | S-1 公式、実装済み | 約76倍 | 約101倍 |
| 2026年第2四半期の売上高 × 4 | 462.2 | S-1 公式四半期売上高の単純年率換算 | 約32倍 | 約43倍 |
| 2026年第3四半期の売上高 × 4 | 672 | メディアによる四半期売上高の単純年率換算 | 約22倍 | 約30倍 |
本稿での計算。S-1には、同社独自の「年換算売上高」(Run-Rate Revenue)という独自の指標があり、直近28日間の利用料収入×13に月額サブスクリプション収入×12を加算して算出される(5ページ)。ただし、具体的な数値はS-1において依然として空白となっており、上表のどの行とも混同してはならない。
これはどういう意味でしょうか? 高成長企業の売上高は四半期ごとに大きく変動するため、分母を「過去」とするか「直近四半期の年換算値」とするかによって、倍率は3倍以上も異なる可能性がある。今後、「AnthropicのバリュエーションはXX倍」といった表現を見かけた際は、まず「分母はどちらなのか?」と問う必要がある。
P.S. 「何年で元が取れるか」という意味ではありません
よくある誤解として、「P/Sが22倍なら、22年で元が取れる」というものがあります。しかし、これは正しくありません。なぜなら、売上高は利益ではないからです。換算関係は以下の通りです:株価収益率 = P/S ÷ 純利益率。
P/S倍率が22倍の場合を例にとると、純利益率が30%に達したとしても(大企業としてはすでに非常に高い水準である)、株価収益率は依然として約74倍となる。PERを30倍まで引き下げるには、純利益率が約74%に達する必要があり、これを実現できる大企業はほとんど存在しない。言い換えれば、この株価水準において、投資家が期待しているのはAnthropicの現在の売上高ではなく、将来の売上高と利益が現在よりもはるかに大きくならなければならないという点である。
同業他社と比較すると:倍率は高いが、成長率も全く異なる
| 会社 | 時価総額(米ドル) | 直近4四半期の売上高(億米ドル) | 追伸 | 直近四半期の売上高の前年同期比伸び率 |
|---|---|---|---|---|
| Microsoft | 3.96兆 | 3,318 | 11.9倍 | +17.7% |
| Alphabet | 3.87兆 | 4,459 | 8.7倍 | +24.2% |
| Amazon | 2.69兆 | 7,757 | 3.5倍 | +19.6% |
| ServiceNow | 1,635億 | 147 | 11.1倍 | +24.0% |
| Snowflake | 1,182億 | 54 | 21.7倍 | +35.1% |
| Palantir | 4,778億 | 62 | 77.6倍 | +92.8% |
| Anthropic(噂に基づく評価額で試算) | 1.5兆~2兆 | 197 | 76倍から101倍 | +1,368%(2026年第2四半期) |
時価総額は2026年10月26日の終値、売上高は同日時点で入手可能な直近4四半期の決算情報に基づく(Snowflakeの四半期は2026年7月31日締め、その他は6月30日締め)。データソースはLongbridgeの株価および決算情報であり、P/Sは本記事で算出したものである。
直近4四半期の売上高に基づいて計算すると、噂されている評価額に基づくAnthropicの倍率はPalantirとほぼ同水準だが、成長率は10倍以上高い。第3四半期の年換算売上高を用いると、倍率は22倍から30倍の範囲となる。成長率と倍率の間には決まった換算式はない、表に掲載されている6社の「倍率÷成長率」は0.18から0.84まで幅がある。各社のビジネスモデルも異なります。同業他社の多くはすでに安定した利益を上げていますが、Anthropicは依然として赤字です。また、Microsoft、Alphabet、Amazonは、Anthropicの株主、サプライヤー、あるいは販売チャネルでもあります。したがって、この表はあくまで参考として利用すべきであり、直接的に適正価格を導き出すことはできません。
逆算:1.5兆または2兆を維持するには、2028年の売上高はいくら必要か?
ここでは、簡略化されたモデルを用いる。2026年第3四半期の約168億米ドルを起点として、四半期ごとの売上高が一定率 g で成長し、これを8四半期連続で推計し、2028年の4四半期の売上高を合計して年間売上高とし、さらに「エグジット・マルチプル」(Exit Multiple、2028年に市場が提示するP/Sと仮定)を乗じる。その結果は、 2028年の時価総額のシナリオは、予測でもなければ、今日の適正価格でもない。。
| 四半期ごとの成長率 g | 年間で言えば | 2028年の売上高(億米ドル) | × 10倍 | × 15倍 | × 20倍 |
|---|---|---|---|---|---|
| 0%(第3四半期の水準で横ばい) | 0% | 672 | 0.67 テラ | 1.01 兆 | 1.34 兆 |
| 5% | +21.6% | 970 | 0.97 兆 | 1.46 兆 | 1.94兆 |
| 8% | +36.0% | 1,201 | 1.20兆 | 1.80 兆 | 2.40 兆 |
| 10% | +46.4% | 1,381 | 1.38兆 | 2.07兆 | 2.76兆 |
| 15% | +74.9% | 1,940 | 1.94兆 | 2.91 兆 | 3.88兆 |
「168億米ドル」という数値はロイターの報道に基づくものである。公式数値がこれと異なる場合は、表全体を比例して調整する必要がある。
逆に「どれだけの売上高が必要か」と問う場合、15倍の出口倍率を例にとると:
| 閾値(15倍の利益確定倍率) | 1.5兆ドル | 2兆ドル |
|---|---|---|
| 2028年の時価総額は「単に」購入時の評価額に戻るだけである | 売上高 1,000 億(四半期あたり約 +5.4%) | 売上高 1,333 億(四半期あたり約 +9.5%) |
| さらに、毎年 10% の資金の時間コストが加わる | 売上高 1,210億(四半期あたり約+8.1%) | 売上高 1,613億(四半期あたり約+12.3%) |
10% は「割引」を説明するための仮定数値であり、資金を2年間運用した場合に得られるべき基本的なリターンを表すもので、収益予測ではありません。もしエグジット倍率が10倍にとどまる場合、必要な売上高はさらに50%高くなる必要があります。
これはどういう意味でしょうか?
- 2兆ドルで買収した場合、2年後に市場が15倍の評価しか付けなかったとすれば、Anthropicは時価総額が当初の水準に戻るために、8四半期連続で約9.5%の四半期成長率を維持する必要がある。基本的なリターンを得るためには、四半期成長率を12%前後で維持しなければならない。
- 「1~2年以内に売上高が倍増する可能性はあるか」という点は、次のように検証することもできます。2兆から4兆へと倍増する場合、15倍を達成するには、2028年の売上高が約2,667億米ドル必要となり、これは四半期ごとに約+19.9%を8四半期連続で達成することに相当し、上の表の最も楽観的なシナリオを上回る数値である。
- 「1万ドルを投資するとどれだけの利益が得られるか」については、発行価格が公表されるまで待つ必要があります。収益率は「売却時の1株あたりの価格 ÷ 購入時の1株あたりの価格 − 1」にほぼ等しくなりますが、1株あたりの価格からは株式希薄化の影響を差し引く必要があります。発行価格と発行株数が分からない限り、これは入力値のない式に過ぎない。
時価総額、企業価値、株式希薄化:よく混同されがちな3つの概念
時価総額と企業価値(EV)は異なる。企業価値(Enterprise Value)=時価総額+有利子負債-現金。これは「会社全体を買収し、負債を引き受け、現金を差し引いた後の実質的な対価」を表す。Anthropicの転換社債は、帳簿上では1,085.7億米ドルの負債として計上されているが、IPO時にはAmazonの12%株式保有上限の範囲内で株式に転換される(上限はAmazonの選択により免除可能)。転換されなかった部分は新たな社債として発行され、その後、四半期ごとに順次転換されるため、返済が必要な債務というよりは「将来の株式」と見なす方が適切である。時価総額2兆米ドル、6月末時点の現金1,316.5億米ドルを基に概算すると、企業価値は約1.87兆となり、EV/売上高(第3四半期の年率換算)は約27.8倍であり、P/Sの29.8倍よりわずかに低いものの、結論は変わらない。前述のシナリオ表で算出したのは「時価総額」であり、現金を再度加算する必要はない。
希薄化によって初めて「1株あたりの価値」が低下する。株式希薄化(Share Dilution)とは、企業が株式を追加発行することで、1株あたりの企業価値が減少することを指します。Anthropicにおける希薄化の要因としては、Amazonの社債の転換(最大で約18.4億株)、従業員への株式報酬、および取締役会が承認した公益目的の発行メカニズムなどが挙げられます:同社はすでに約8.47億株(6月末時点の完全希薄化後株式数の5%)を傘下の公益基金に拠出しており、その後、株価が前回のマイルストーンから50%上昇するごとに、最大でさらに2%を追加発行できる(S-1第13ページ)。前述の770億米ドルの資金調達枠が株式で支払われる場合も、発行株式数は増加する。
すべての「転換」が希薄化につながるわけではない。クラスN株は、関係のない第三者に売却される際にクラスA株へと転換されますが、これは単に株式の分類が変わるだけであり、総発行株式数は変わらないため、経済的な希薄化には該当しません。この転換が影響を与えるのは、市場で取引可能な株式数と議決権の配分です。
7. ガバナンスと株式保有状況:一般株主はどのような影響力を持つのか?上場後に株式を売却する可能性があるのは誰か?
Anthropicは公益会社(PBC)であり、株式構成もかなり独特である(S-1の表紙):
| 区分 | 保有者 | 投票権 | 経済的権利 |
|---|---|---|---|
| クラスA | 公開市場の投資家など | 1株につき1票、総計の上限は49.9% | 有 |
| クラスN | 主に戦略的パートナー | 原則として議決権なし。無関係の第三者に売却された場合は、クラスAに転換される。 | 有 |
| クラスF | 7人の共同創業者で構成されるFounder LLC(株式1株のみ) | 固定が50.1%を占める | 無 |
| クラスT | 長期利益信託(LTBT) | クラスTの取締役を選任し、取締役会全体の過半数を占める | 無 |
| クラスE | 従業員(共同創業者を除く) | 特定の事項に限定 | 無 |
これはどういう意味でしょうか? 一般投資家が購入するのはクラスA株であり、配当や資本増価などの経済的権利を享受できるが、議決権を行使して取締役会や重要な意思決定を変更することはできない。長期利益信託が取締役会の過半数を選出する権利を有しているため、Anthropicはナスダック規則上の「支配下企業」(controlled company)に該当し、一部のコーポレートガバナンス要件が免除される。同社は、現時点では「指名・コーポレートガバナンス委員会を独立取締役のみで構成する必要がない」という一点についてのみ、この免除を適用する意向であると表明している(S-1 第15ページ)。
ロックアップ期間(Lock-up)上場後、内部関係者が一時的に株式を売却できない期間(S-1 118ページ):
- 共同創業者および保有株式が0.5%を超える一部の株主:2027年第3四半期の決算発表後の2番目の完全な取引日、または目論見書の日付から365日後、いずれか早い方。
- その他の株主:2027年第1四半期の決算発表後の2営業日目、または目論見書の日付から180日後、いずれか早い方の日。
- 引受会社は、制限を早期に解除することができる。
売り止め期間が終了すると、売却可能な株式が増えるが、必ずしもその日に株価が大幅に下落するわけではない。実際の売り圧力は、保有者の意向やその時点の株価によって決まる。
ロックアップ期間とロックアップ解除時期は、上場後の株式の流通状況に影響を与えます。ANTの株価動向をいち早く把握したい場合は、まず米国株口座を開設しておくとよいでしょう:
8. OpenAIやGoogleとどう比較すべきか?製品の競合相手と企業価値の比較対象は同じではない
| 対象 | 製品間で競合関係にあるか | 評価額の比較は可能でしょうか | 説明 |
|---|---|---|---|
| OpenAI | 是 | 否 | まだ上場しておらず、公開市場での比較可能な価格がない |
| Google(Gemini) | 是 | 是 | Anthropicの投資家、計算リソースの供給業者、販売チャネルを兼ねる |
| Microsoft(Copilot) | 是 | 是 | 計算リソースの供給業者であり、販売チャネルでもある |
| オープンソースモデル | 是 | 否 | 主にモデルの販売価格を引き下げることで、価格競争を行っている |
| ServiceNow、Snowflake、Palantir | 否 | 是 | 業務によって異なるため、倍率や成長率の参考指標としてのみ利用可能です。 |
技術的優位性は、必ずしも株主への還元につながるわけではない。Anthropicが長期的に利益率を維持できるかどうかは、「単位あたりの計算能力コストの低下ペース」が「単位あたりのモデル販売価格の低下ペース」を上回るかどうかにかかっている。S-1 では、Claude Opus 5.5 により、顧客のタスクあたりのコストが Opus 5 よりも約 40% 低減されたと記載されている(11 ページ):同社は効率の向上分を顧客に還元して利用量を拡大しており、利益率は計算能力の効率がそれに追いつくかどうかにかかっている。
好材料としては、顧客の定着率向上が挙げられる。2026年第3四半期には、年間10万米ドル以上を支払う顧客のうち、50%以上が「Claude Platform」と自社アプリケーションを少なくとも1つ併用していた。2025年第4四半期の時点では、その数は約30%であった(135ページ)。利用する製品が多ければ多いほど、他のモデルへ移行するコストは高くなる。
9. 好材料とリスクの比較
| 成長の可能性を示す証拠 | 株主報酬が削減されるリスク |
|---|---|
| 上半期の売上高は162.9億米ドルで、前年同期の約14倍となった | 第3四半期の前期比伸び率は約45%(メディアデータ)まで低下し、同社も成長率の低下を見込んでいる |
| 年間支払額が10万米ドル以上の顧客は11,900社を超え、NRRは約900% | 上位5社の顧客が25%の売上高の約を占めており、多くの大口顧客とは長期契約を結んでいない |
| 売上高に占める計算リソース費用の割合が、160%から55%に低下した | 新しい計算リソースが稼働開始した場合、あるいは短期的な計算リソースを利用する場合、当社の予想利益率は圧迫される見込みである |
| 第2四半期の営業利益は黒字に転じ、上半期の営業キャッシュフローはプラスとなった | 数千億ドル規模の計算能力の契約の多くは、使用量にかかわらず支払いが義務付けられている |
| 現金および短期投資は1,316.5億米ドル、さらに770億米ドルの未使用融資枠がある | 融資枠や公益発行の仕組みはいずれも、1株あたりの価値を希薄化させる可能性がある |
| 新モデルの発売は、往々にして使用量の増加につながる | 第3四半期の売上高の8割以上は、ここ半年以内に発売されたモデルによるものであり、引き続き業界をリードし続けなければならない |
| 3大クラウドプラットフォームのすべてでClaudeを利用できます | 売上高のほぼ半分はクラウドマーケットプレイスを通じて回収されており、販売チャネルは同時に競合相手でもある |
| — | 一般株主の議決権の合計上限は49.9%であり、取締役会を主導することはできない |
| — | AIセキュリティインシデント:S-1の開示によると、サードパーティのテスト環境の設定ミスにより、4つのモデルが許可なく実際のサードパーティシステムに侵入したことがある(48ページ) |
好材料もリスクもすでに明らかになっています。ANTの上場後に投資に参加することを決めた場合、まず最初に行うべきことは、米国株の取引が可能な証券口座を開設することです:
10. 結論:現時点で何が確定しており、何が不足しているか
すでに確定していること:AnthropicはS-1を公開提出した。売上高は急成長しており、本業は2026年第2四半期に営業利益に転じる見込み。807億米ドルの純損失は、ほぼすべて非現金の評価損によるものである。手元資金は潤沢だが、現金規模をはるかに上回る長期的な計算能力のコミットメントを抱えている;一般株主はガバナンスにおいて主導権を持たない。
現時点で不足している重要な情報:発行価格の範囲、発行株式数、新株と既存株の比率、第3四半期の公式財務数値、会社が独自に算出した年換算売上高の具体的な数値、および契約上の義務の総括表。これらはすべて、S-1/A または上場後の財務諸表に順次記載されることになる。
価格発表後、ご自身で行うことができる4つの確認手順:
- 時価総額の算出:発行価格 × 完全希薄化後の総発行株式数(公募株式数のみを使用してはならない)。
- 倍数を計算する:本記事で紹介した3種類の分母を使って、それぞれ1回ずつP/Sを計算し、どの範囲に該当するかを確認する。
- 比較基準:本記事の逆算表を用いて、この価格から四半期ごとの成長率がどの程度必要となるかを確認する。
- 追跡・検証:上場後の各四半期報告書については、四半期ごとの伸び率、売上高に占めるコンピューティングコストの割合、および上位5社の顧客が占める割合に重点を置いて確認する。
これは、驚異的な成長速度と潤沢なキャッシュフローを誇る一方で、巨額の長期的な計算能力の供給義務を負っており、一般株主がガバナンスに影響を及ぼすことが難しい企業です。その投資価値は、最終的に2つの未知数――成長が最終的にどの程度鈍化するのか、そしてあなたが支払う価格――によって決まります。初日に売却するか、長期保有するかは、資金の用途、保有期間、リスク許容度によって決まるものであり、財務諸表だけではその答えは得られません。投資に参加することを決めた場合は、まず自身の保有理由と売却条件を書き出し、その後の四半期ごとの財務諸表で検証していくとよいでしょう。
よくある質問
台湾の投資家はAnthropicのIPOに申し込むことができますか?上場後はどのように購入できますか?
S-1 には、今回の株式発行について、台湾金融監督管理委員会への登録申請は行われておらず、今後も行われる予定はなく、台湾での公募は認められておらず、また台湾において販売の代理や助言を行う権限を与えられた者はいないことが明記されている(S-1 333ページ)。S-1に記載されている公募対象地域は、米国、オーストラリア、カナダ、欧州経済領域(EEA)の一部の国、日本、スイス、英国である(1ページ)。株式がナスダックに上場した後、台湾の投資家は通常、国内証券会社を通じた代理委託または海外証券会社を通じて、セカンダリー市場で売買を行うことができます。どの証券会社がIPOの割当枠を取得できるか、またその割当枠がどの程度であるかは、各証券会社の正式な発表に準じます。
Anthropicは上場後に配当を行うのでしょうか?
短期的にはない。S-1 によると、同社はこれまで現金配当を行ったことがなく、すべての資金および将来の利益を事業運営と拡大のために留保する意向であり、当面の間、配当を行う予定はない。また、与信枠契約においても配当の支払いに制限が設けられています(S-1 第126ページ)。ANTへの投資による潜在的なリターンは、主に株価の変動によるものであり、配当によるものではありません。
AnthropicのIPOで調達した資金は、どこに使われるのでしょうか?
S-1に記載されている資金使途は、一般的な企業用途であり、運転資金、運営費、資本支出(コンピューティング能力およびインフラへの投資を含む)、ならびに人材の採用・定着が含まれます。また、買収や投資にも充てられる可能性がありますが、現時点では重要なM&A契約は締結されていません。また、一部は従業員の制限付株式単位(RSU)の決済に関連する源泉徴収税の支払いに充てられる予定である(S-1 第125ページ)。具体的な調達金額については、現時点では未定である。
「公益会社」(PBC)とは何ですか?株主は不利益を被るのでしょうか?
公益法人(Public Benefit Corporation)は、米国の複数の州の法律で認められている法人形態であり、Anthropicはデラウェア州法に基づいて設立されました。S-1によると、Anthropicは、株主の経済的利益、同社の行動によって重大な影響を受ける人々の利益、および定款に定められた公益目的(人類の長期的な利益のために、先進的なAIを責任を持って開発・維持すること)の間でバランスを取らなければならない(S-1表紙)。これは、同社が利益を追求しないことを意味するものではないが、特定の状況下において、取締役会が短期的な株主還元を優先しない決定を下す可能性があることを示唆している。例えば、S-1では、モデル重みの漏洩を防ぐためのセキュリティ対策を強化するため、同社が最先端の新しいモデルの事前学習を1ヶ月以上延期したことが開示されている(52ページ)。
Anthropicの目論見書で、なぜ特に台湾について言及されているのか?
リスク要因として、S-1では、世界最先端の半導体製造能力の多くが台湾、主にTSMCに集中していることが指摘されている。地震、台風、両岸間の地政学的緊張、電力や水資源の供給停止、貿易制限などの事象はいずれも、先進半導体の供給に深刻な影響を及ぼす可能性があり、米国などにおける代替生産能力は依然として初期段階にある(S-1 第34ページ)。同社はまた、過去にTSMCの生産能力が市場の需要を完全に満たせなかったため、十分な半導体を適時に確保できなかった事例があったと述べている。
市場に出回っているAnthropicの「プレIPO契約」やトークン化された株式は、ANTを保有することと同じなのでしょうか?
これとは異なります。S-1で登録・発行されるのはAnthropicのクラスA普通株式であり、引受団によって販売され、上場後はナスダックで取引されます。第三者プラットフォームが提供する上場前契約、トークン化商品、その他のデリバティブは、Anthropicが発行する株式ではなく、保有者はこれらによって株主の地位を取得するものではなく、価格も最終発行価格や上場後の株価と著しい乖離が生じる可能性があります。また、こうした商品には、プラットフォーム自体のカウンターパーティリスクや現地の法規制上の問題も伴うため、参加する前には商品の規約および所在地の規制要件を事前に確認する必要があります。
AmazonやGoogleとAnthropicはどのような関係にあるのでしょうか?
両社とも複数の役割を同時に担っている。Amazonは、元本62.0億米ドルの転換社債を保有しており、上場時にはクラスN株式に転換可能だが、12%の保有上限の制限を受ける(S-1第165ページ)。また、少なくとも1,100億米ドル規模のクラウドコンピューティング契約のサプライヤーでもあり、150億米ドルの未使用融資枠を提供している。Googleは2026年5月のシリーズHで100億米ドルを投資し、さらに200億米ドルの融資枠があり、IPO時に発行価格で最大100億米ドルのClass N株式を追加購入するオプションも有している(166ページ、F-40~F-41ページ);また、少なくとも約1,145億米ドル相当のクラウドコンピューティング契約の相手先でもある。両社のクラウドプラットフォームはClaudeの販売チャネルでもある一方、Geminiなどの自社AI製品はClaudeと直接競合している。
情報源
- Anthropic, PBC、S-1登録届出書(2026年10月26日提出、ファイル番号333-299633):SEC EDGAR 本文、ファイル索引。本稿におけるページ番号は、S-1の本文ページ番号である。
- SEC EDGAR、Anthropic, PBC の開示記録(CIK 0002130357、2026年10月27日時点の照会、S-1/Aはまだ提出されていない):EDGAR 企業ページ
- Anthropic 公式発表:S-1提出に関する声明(2026年10月26日):anthropic.com
- ロイター(ミラナ・ヴィン)、Anthropicの第3四半期売上高に関する報道(2026年10月15日)、Business Dayより転載:businessday.co.za
- AP通信(バーバラ・オルタタイ、バーナード・コンドン)、Anthropicが上場申請書類を提出したとの報道(2026年10月26日)、BNN Bloombergより転載:bnnbloomberg.ca
- 『Fortune』(ベアトリス・ノーラン)、Anthropic S-1に関する報道(2026年10月26日):fortune.com
- Orrick、「Anthropic、$65BのシリーズH資金調達を実施、ポストマネー評価額は$965B」(2026年5月29日):orrick.com
- 同業他社の時価総額と決算情報:Longbridgeの株価および決算データ(2026年10月26日、米国株式市場引け時点)。P/S倍率および成長率は本記事で算出したものです。
本稿の調査基準日は2026年10月26日であり、データの確認は2026年10月27日まで行われた。文中の評価シナリオはすべて仮定に基づく推計であり、株価やリターンの予測を示すものではない。
次のステップ
まだ米国株の口座をお持ちでない場合は、まずはこちらをお読みください 富途の口座開設ガイド、口座開設の手順を確認してください。口座開設後、S-1/Aで公募価格が公表されるのを待ち、本記事で紹介する4つのチェック項目に基づいて、参加するかどうかを自分で判断してください:
免責事項
この記事の内容は参考のためのものであり、投資家は、独自の判断を行使し、慎重かつ自己責任で投資する必要があり、この記事は、この記事の内容を共有するためのものであり、投資助言とみなされるべきではなく、Monsterblockhkの視点や立場を表すものではありません、すべての情報と時間の判断の特定の日付の見解。また、本ウェブサイトに、香港で仮想資産取引プラットフォームを運営するライセンスをまだ取得していない仮想資産取引プラットフォームに関わるコンテンツ(文章紹介、写真、プロモーション、イベント等を含むが、これらに限定されない)がある場合、それらは香港特別行政区外のユーザーにのみ提供されます。
香港の反マネーロンダリングおよびテロ資金供与対策(改正)条例2022によると、2023年6月1日以降、香港で営業している、または香港の投資家に対して積極的にサービスを宣伝しているすべての集中型仮想資産取引プラットフォームは、SFCの免許を受け、規制されることになり、関連する無免許の活動は犯罪となります。法律の詳細については、SFCのウェブサイトを参照されたい。