MEXC Global Card 是什麼?和一般加密貨幣扣賬卡有何不同?
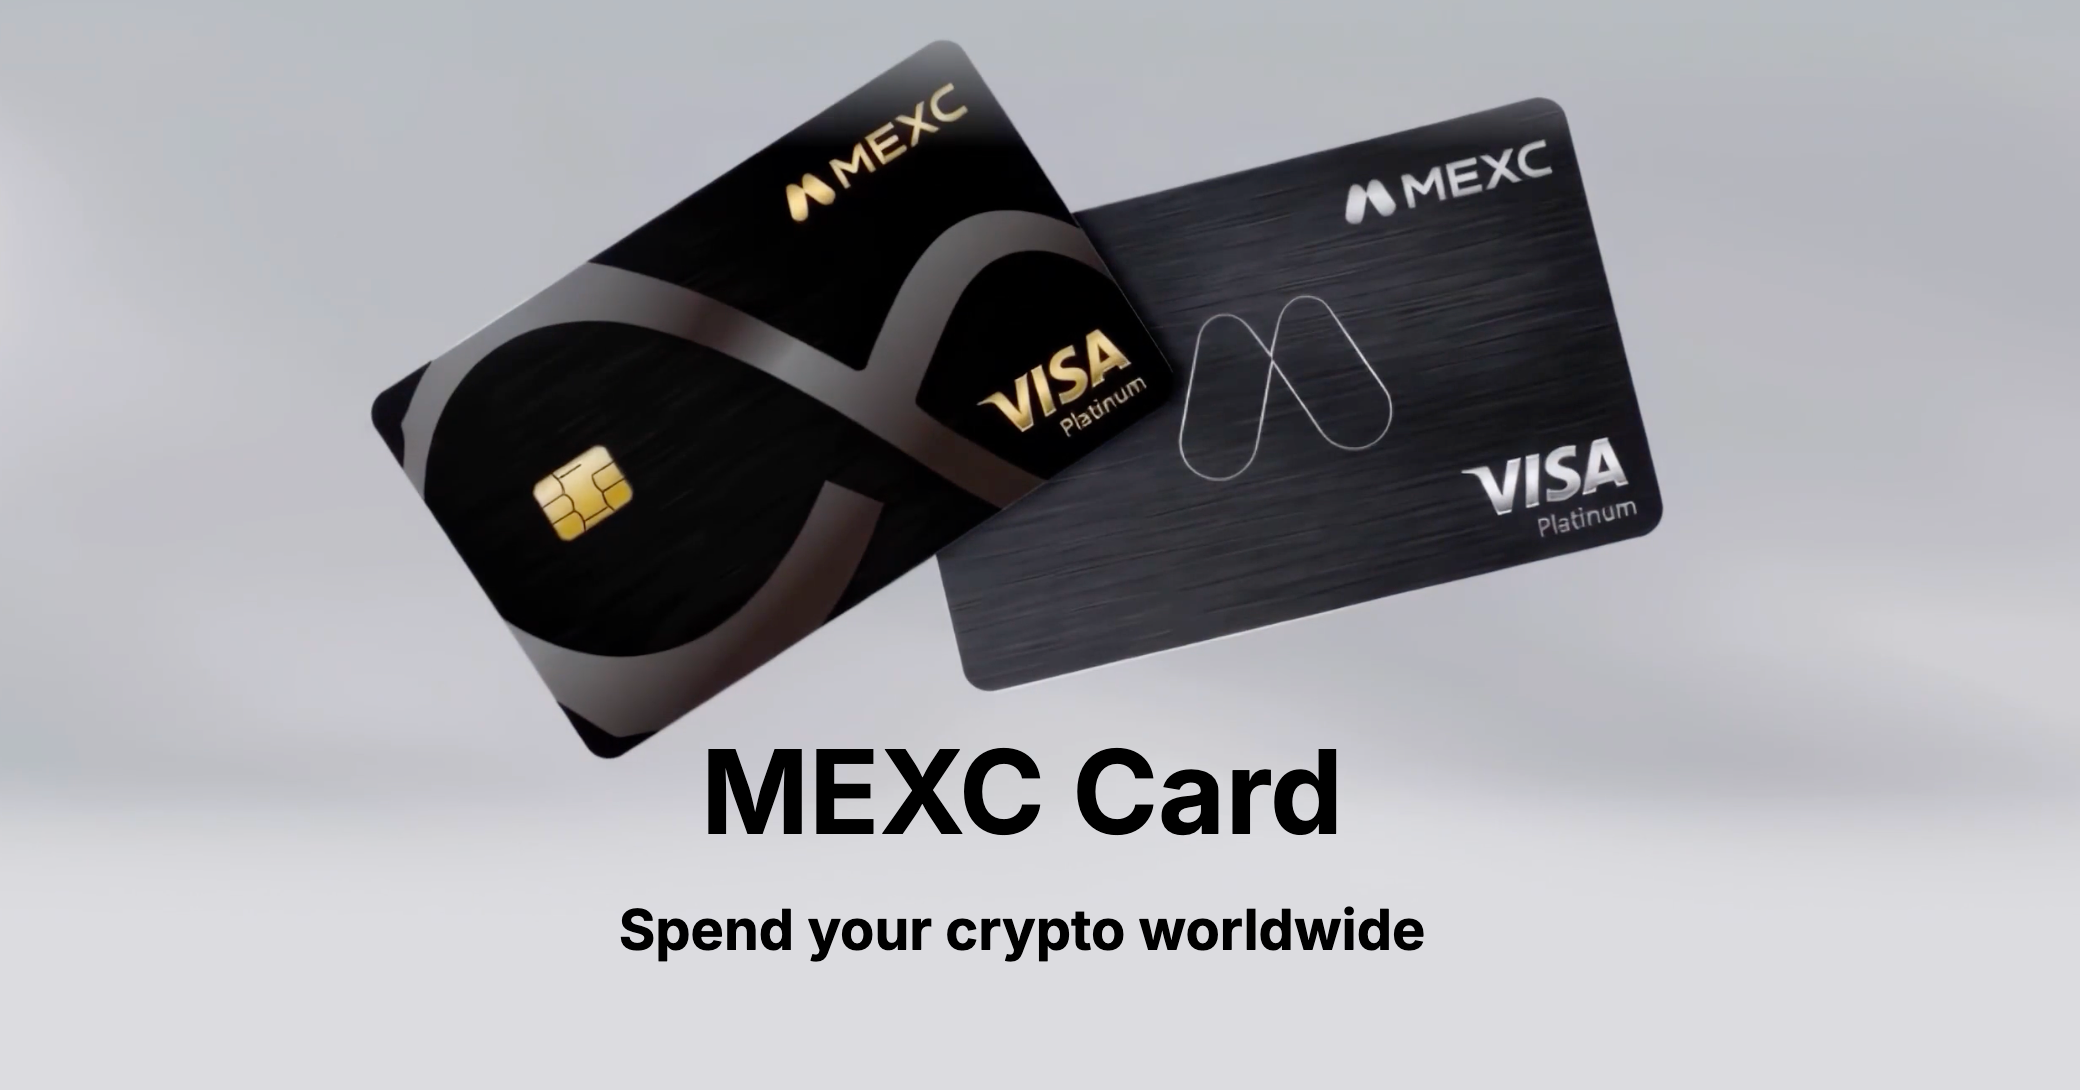
MEXC Global Card 是一張Visa Platinum 虛擬卡,卡面黑金配色,支援 Apple Pay 與 Google Pay,於 2026 年 8 月 31 日正式上線。它是 MEXC 發行的第二張自營卡,與原本只在台灣、菲律賓、泰國、越南發行的「MEXC Card(APAC)」並行存在,兩者互不取代,用戶最多可各持有一張。
這張卡的運作邏輯是什麼?
卡片採用儲值制(top-up model),而非直接扣你的交易帳戶餘額。你必須先把 USDT 從 Spot/Futures 帳戶轉入「法幣帳戶」(Fiat Account),再從法幣帳戶儲值到卡片,消費時卡片才會即時把 USDT 換算成當地貨幣結算給商戶。這一步驟差異看似瑣碎,卻是多數新手第一次碌卡失敗的主因——很多人以為儲值到卡片等於直接扣交易帳戶,結果餘額不足被拒。
和一般加密貨幣扣賬卡最大分別在哪?
多數同類產品(如交易所聯名卡)回饋固定不變,MEXC Global Card 的回饋率跟隨 M-Score 動態調整,不是一次設定就終身不變,這代表你的回饋率會隨帳戶活躍度浮動,而非單純綁定持卡等級。此外,它的單筆與單日額度(80,000 USDT/1,000,000 USDT)明顯高於同類產品,也高於自家 APAC 卡(50,000 USDT/50,000 USDT),更適合大額或跨境支付場景。
香港用戶能申請 MEXC Global Card 嗎?地區規則與 KYC 實際要求
這一節整理官方公布的地區規則與 KYC 實際要求,申請前先看清楚可以省去不少時間。
MEXC Global Card 官方頁面怎麼說?
根據 mexc.com/learn 於 2026 年 8 月 27 日發布的官方申請資格說明,MEXC Global Card 採「限制名單制」:只要你的地址證明(POA)所屬國家不在官方公布的 69 個受限國家/地區名單內,也不屬於澳洲、沙烏地阿拉伯、南非、瑞士這 4 個「限額開放」地區,即可用標準流程申請。官方列出的 69 個受限名單包含美國、中國大陸、印度、印尼、土耳其、俄羅斯、烏克蘭等地——香港並不在這 69 個受限國家名單內,也不在 4 個限額開放地區內,屬於可直接標準申請的「Open」狀態。
KYC 實際要求什麼?
若你能通過地區檢查,Advanced KYC 只需要三樣東西:政府核發身分證件(護照或身分證)、人臉活體辨識,以及地址證明所屬國家必須是 MEXC 可服務地區。官方明確表示不需要入息證明、資產審核、信用報告或最低帳戶結餘,審核通常在 24 小時內完成,Card 申請本身則多在數分鐘內審批。
MEXC 為香港無牌經營的加密貨幣交易平台,未獲香港證監會(SFC)發牌,不適用於香港持牌平台保障,使用前請自行評估相關風險。
MEXC Global Card 申請流程:六步驟完整教學(含常見卡關點)
以下流程假設你已確認地區限制不影響你(見上一節)。
步驟一:經本文邀請連結註冊 MEXC 帳戶。用電郵或手機號完成基本註冊,邀請碼 mexc-mb20 會自動填好;經此連結註冊,則可進入白名單。
步驟二:完成 Advanced KYC。 上傳身分證件、完成人臉活體驗證,並確保你的地址證明國家可被系統識別為合規地區。這一步審核通常在 24 小時內完成,是整個流程中最容易卡關的環節——若地址證明模糊、資訊與證件不符,會被要求重新提交。
步驟三:提交 UID 完成白名單審批。MEXC Global Card 目前經渠道白名單審批:先加入 Monsterblockhk 官方 Telegram 群,在群內發送你的 MEXC UID(在 App 個人頁或網頁版帳戶總覽可查看),MB 團隊會把 UID 交予 MEXC 加入白名單(配對以邀請碼 mexc-mb20 的註冊記錄為準)。請等待團隊在群內回覆確認批核後,再進行下一步——未經白名單直接申請將無法獲批。
步驟四:進入卡片申請頁。 網頁版在「買幣」選單下選 MEXC Card,App 版在「更多」→「MEXC Card」(財務分類下)。找到黑金配色的 Global Card 並點擊「立即申請」。若你經本文推薦連結完成註冊,系統會在註冊後自動跳轉到開卡頁,可省去在選單尋找的步驟;但請先完成步驟三的白名單批核,再提交申請。
步驟五:填寫聯絡資料與住址。 系統會要求聯絡方式、身分資訊與居住地址,MEXC 特別提醒資料不準確是審核延遲的最常見原因,填寫時務必與 KYC 證件完全一致。
步驟六:等待審核並儲值啟用。 審核通常數分鐘內完成,部分情況需先小額儲值才能啟用卡片,若申請未通過,儲值金額會自動全額退回。首次消費通常會觸發 3DS 驗證,驗證碼透過電郵或 App 發送。
常見卡關點有哪些?
最常見的三個問題分別是:忘記先把 USDT 轉入法幣帳戶(卡片餘額和交易帳戶是分開的,儲值前卡片餘額永遠是零);地址證明與身分證件姓名或地址不一致導致 KYC 卡在審核;以及誤以為碌卡買幣或轉帳也有回饋,實際上這類交易被明確排除在回饋計算之外(詳見下一節)。此外,若未經白名單直接提交申請,申請將無法獲批——請先經本文推薦連結註冊,並完成 UID 白名單審批(見步驟三)。
MEXC Card 回饋機制拆解:為什麼多數人只有 4% 不是 10%?
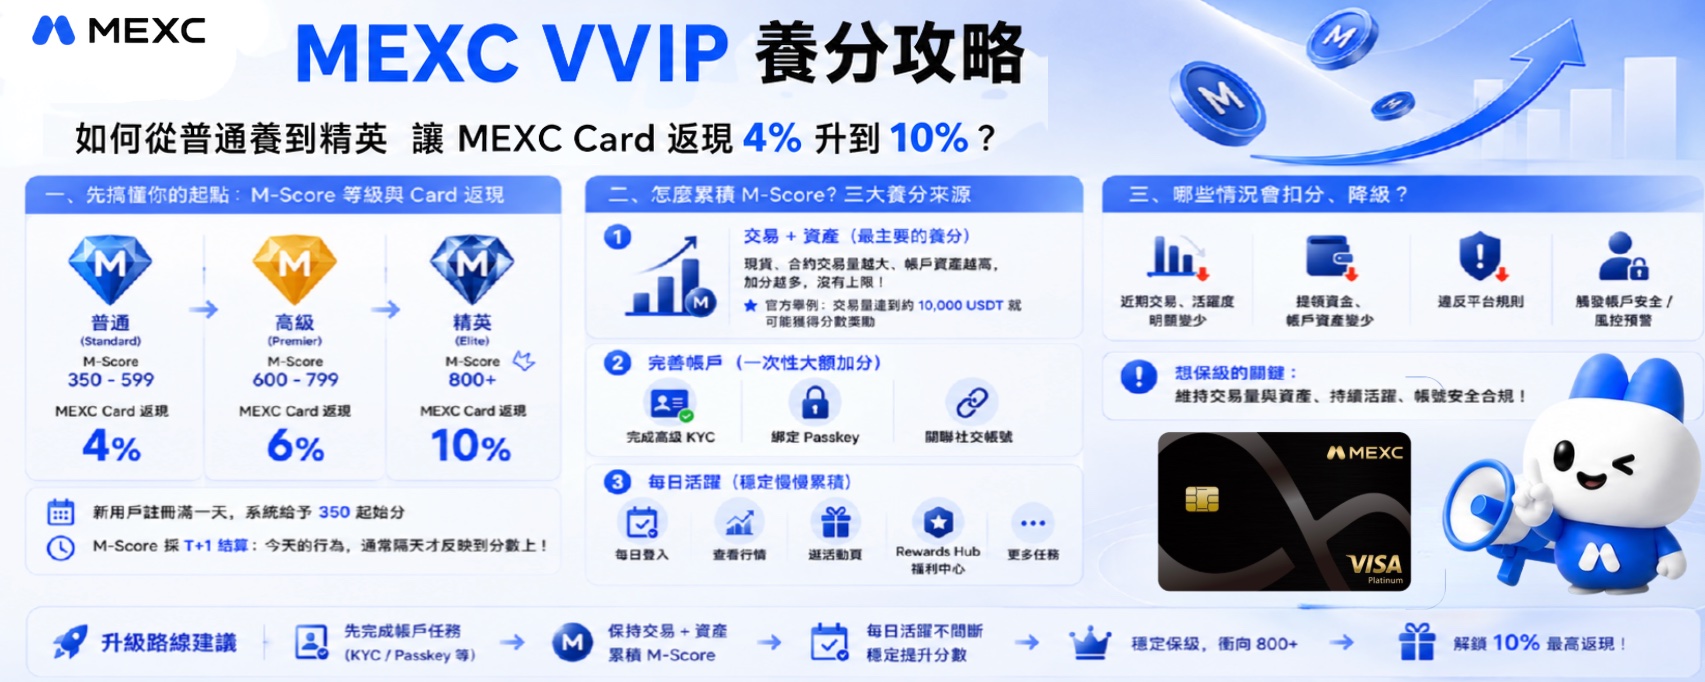
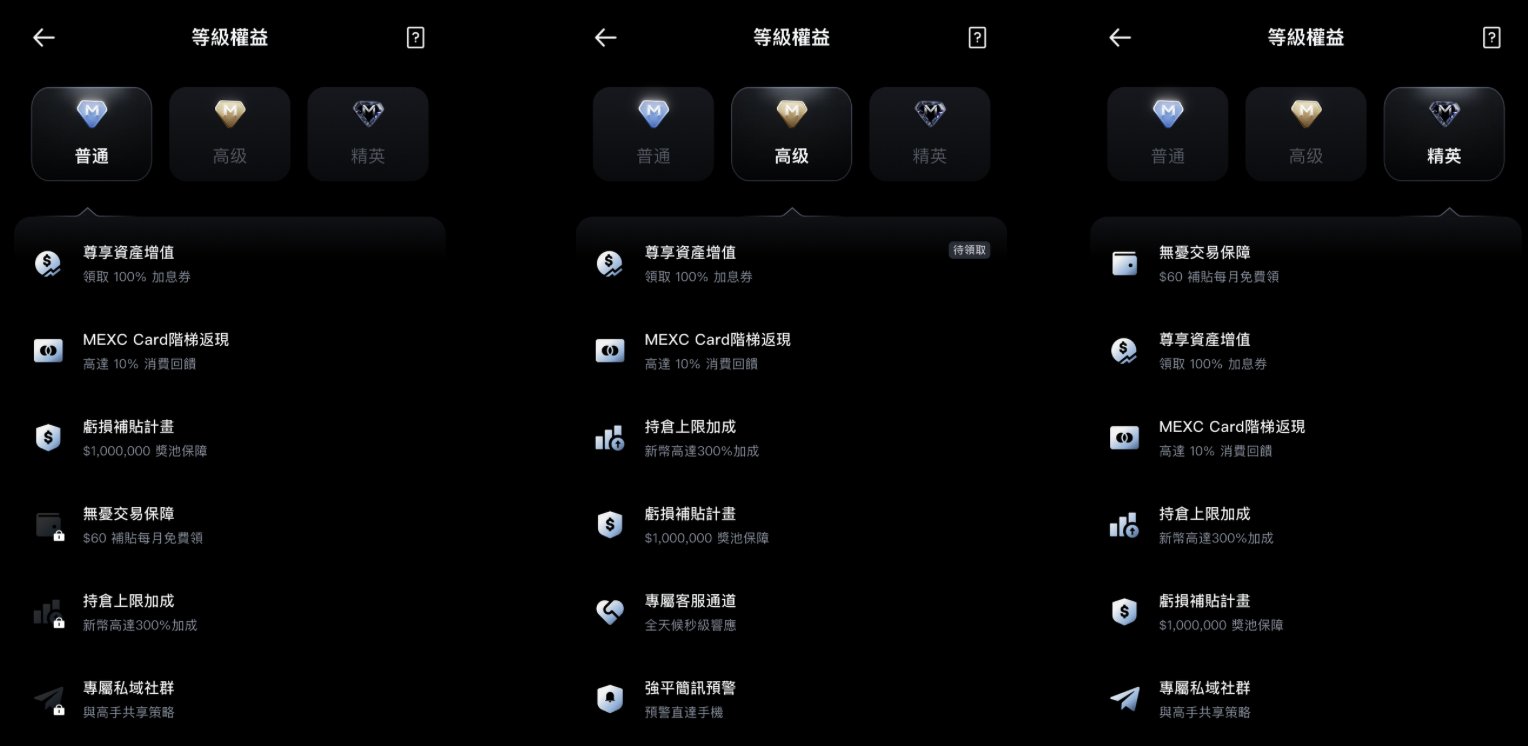
行銷標題寫「最高 10% 回饋」,但這個數字只對一小群用戶成立。回饋率跟隨 MEXC 自家的 VVIP M-Score 分級系統浮動,共分三檔,缺一不可地綁定在你當月最後一天的實際分數上。
三個回饋級別實際門檻是什麼?
| 級別 | M-Score 區間 | 回饋率 | 月度上限 |
|---|---|---|---|
| Standard | 350–599 | 4% | 100 USDT |
| Premier | 600–799 | 6% | 300 USDT |
| Elite | 800 以上 | 10% | 800 USDT |
資料來源:mexc.com/learn《MEXC Card Cashback》。新帳戶註冊滿一天後起始分數為 350,剛好落在 Standard 級別下限,這代表幾乎所有新用戶第一個月都只能拿 4%,「最高 10%」是廣告用語裡最容易被誤解的一句話。
M-Score 由什麼決定?怎麼提升?
M-Score 由交易量、活躍度、安全信用三項綜合計算,採 T+1 結算(今天的行為明天才反映到分數),滿分區間是 350 至 1,500,沒有絕對上限。具體的加分與保分做法,見下文的實戰升級攻略。
回饋上限是怎麼運作的?多刷卡真的能拿更多嗎?
回饋以月度上限封頂,而非無限累加,這是多數用戶最容易誤解的地方。以 Standard 級別為例,回饋率 4%、上限 100 USDT,代表只要月消費超過 2,500 USDT,超出部分就不再產生任何回饋;Premier 級別(6%/300 USDT)觸頂門檻是 5,000 USDT;Elite 級別(10%/800 USDT)觸頂門檻是 8,000 USDT。實際數字見下一節試算表。
哪些消費完全沒有回饋?
信用卡買幣、提現、轉帳給他人、儲值錢包或預付卡、賭博類交易、繳稅或政府費用、慈善捐款、直銷類商戶,這些交易類別(依商戶類別碼 MCC 分類)完全不計入回饋,即使交易本身成功扣款也一樣。若你打算靠這張卡買幣賺回饋,這是必須先破除的誤解。
想以最高回饋率消費,可先完成開卡,再按以下路線提升 M-Score:
M-Score 實戰升級攻略:從 350 分養到 800 分以上
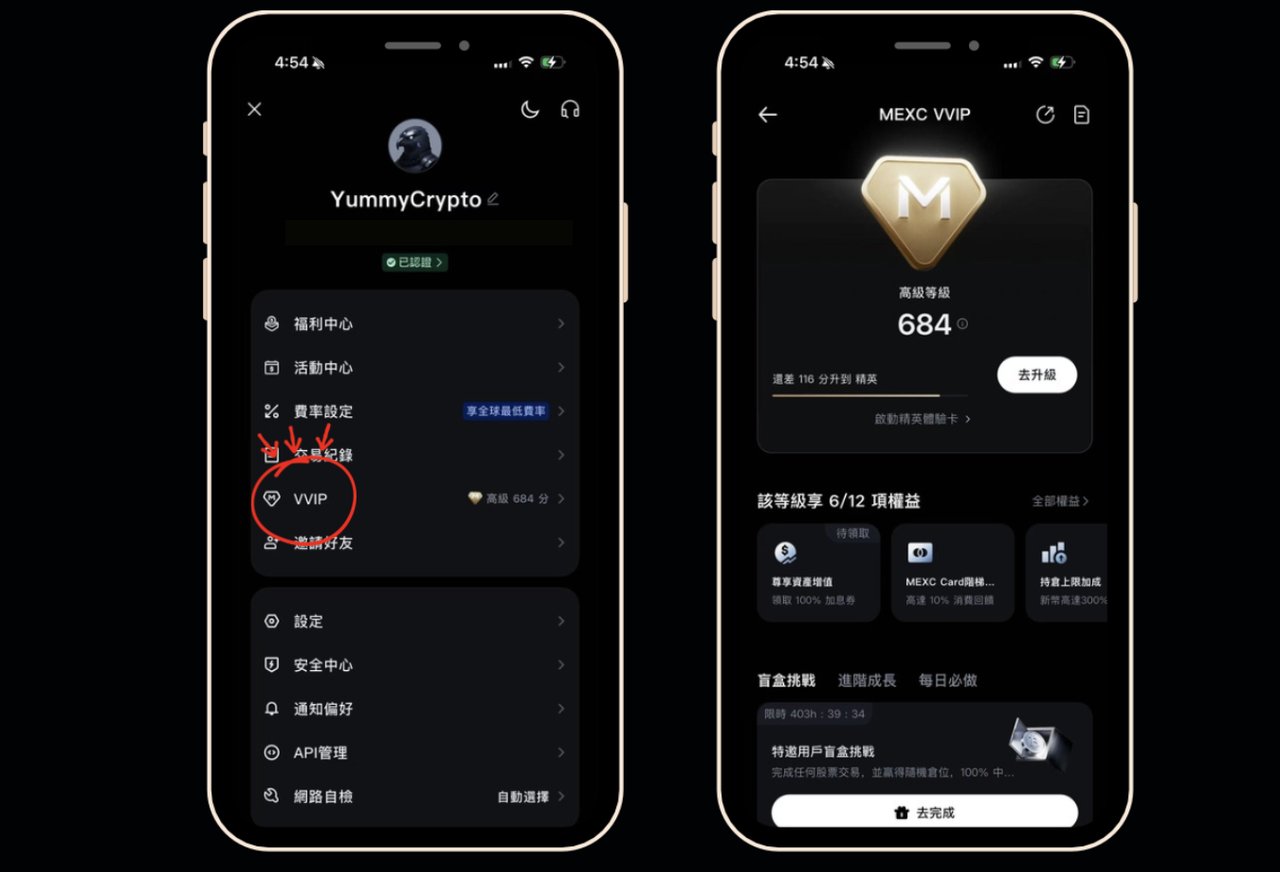
上一節解釋了 M-Score 的計分邏輯,這一節直接給出可執行的升級路線。目標很明確:把分數從起始的 350 分推過 600 分解鎖 6% 回饋,再推過 800 分解鎖 10% 回饋。達到門檻後系統會自動升級 VVIP 級別,無需手動申請。
第一步:先完成一次性帳戶任務
最容易被忽略的是這批「完成一次就永久有分」的任務。如果你的分數仍停留在 350 至 400 多分,先到任務中心檢查以下三項是否已完成:
- 完成高級 KYC(Advanced KYC)
- 綁定 Passkey
- 關聯社交帳號
這些屬於帳戶完整度與安全類加分,一次性完成即可入帳,是成本最低的起步方式。
第二步:用交易量與資產推高分數
交易量與帳戶資產是 M-Score 最主要的計分來源。現貨與合約交易都計入,官方舉例交易量以每 10,000 USDT 為單位統計加分;帳戶內持有的資產越多,對分數同樣有幫助。如果你本身已有交易習慣,把主要交易量集中在同一個帳戶是最直接的累積方式。
要注意刻意對敲或惡意刷交易量會觸發風控,不但不加分,反而可能被扣分。想衝上 Elite 級別,應以真實交易需求為基礎規劃交易量。
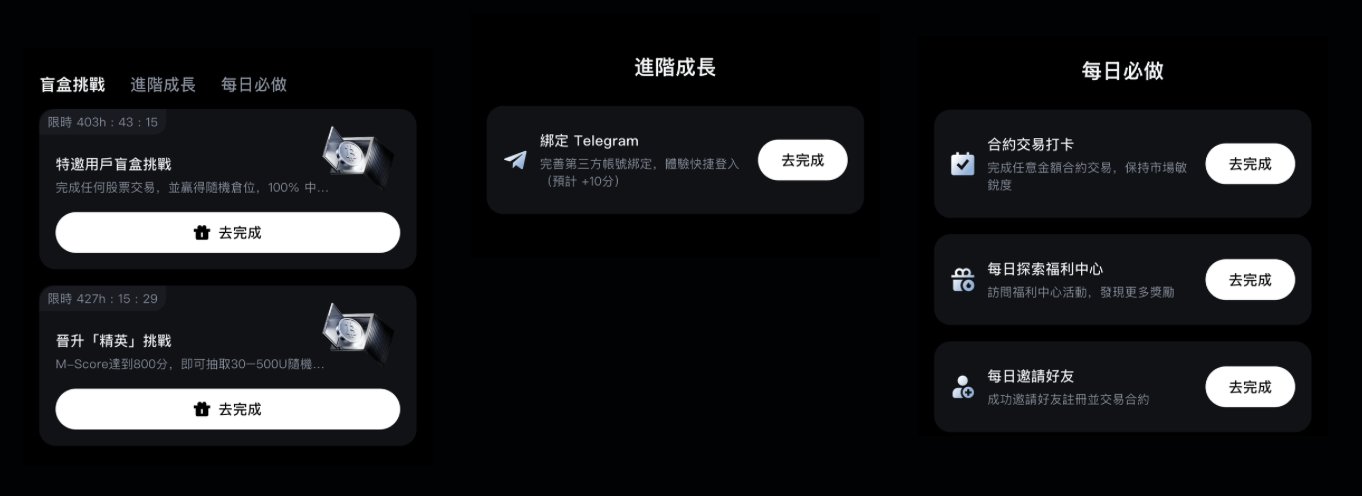
第三步:靠每日活躍維持分數
不想依賴大額交易量,也可以用日常活躍慢慢累積:
- 每日登入查看帳戶
- 瀏覽行情頁面
- 逛活動頁與福利中心
- 完成平台任務(例如盲盒挑戰、邀請好友)
單項分數不高,但持續活躍會被納入計分,對保住已到手的級別特別重要。
分數為什麼會下跌?「審核中」怎麼辦?
M-Score 每日重新計算,升上去不代表永久保留。以下情況都可能令分數下跌、級別隨之降級:
- 近期交易量明顯下降
- 大量資產提走
- 長時間沒有活躍
- 帳戶觸發安全或風控問題(社群整理的實測數據指風控狀況一次可扣減約 100 至 200 分,實際以官方系統為準)
如果分數欄位顯示「審核中」,通常代表有安全驗證未完成,先到任務中心處理,完成後相關權益才會恢復。想知道自己現時分數,登入 MEXC 後在 My VVIP/M-Score 頁面查看最準確。
一句話總結:先補完 KYC、Passkey 與帳戶任務取得一次性分數,之後維持資產與正常交易,再靠每日活躍保住分數。
收益試算:月消費 5,000/20,000/50,000 USDT 能拿多少回饋?
以下試算直接對應上一節的三個級別與封頂邏輯,讀者可依自己目前的 M-Score 級別對照。
| 月消費金額 | Standard(4%,上限100) | Premier(6%,上限300) | Elite(10%,上限800) |
|---|---|---|---|
| 5,000 USDT | 100 USDT(已封頂) | 300 USDT(剛好觸頂) | 500 USDT(未觸頂) |
| 20,000 USDT | 100 USDT(已封頂) | 300 USDT(已封頂) | 800 USDT(已封頂) |
| 50,000 USDT | 100 USDT(已封頂) | 300 USDT(已封頂) | 800 USDT(已封頂) |
依 mexc.com/learn 官方公布的三檔回饋率與上限自行重新計算(min(月消費金額 × 回饋率, 月度上限))。表格清楚顯示:月消費超過 20,000 USDT 之後,三個級別的回饋金額都不會再增加,因為都已經觸頂。真正決定收益上限的變數是你的 VVIP 級別,而不是消費規模。
疊加 7% 年化活存,實際能多賺多少?
以下為情境示範,非官方逐字保證,僅供讀者理解疊加效果的量級。假設你把準備刷卡但尚未花掉的資金(例如平均月結存 10,000 USDT)同時申購卡專屬 MEXC Earn 活存產品,按 7% 年化、按小時計息、次日發放計算,約可額外賺取 10,000 × 7% ÷ 12 ≈ 58.3 USDT/月。這筆收益與刷卡回饋各自獨立計算,互不影響——換句話說,Elite 級別用戶若月消費 8,000 USDT 且同時維持 10,000 USDT 活存,理論上可同時拿到約 800 USDT 回饋 + 約 58 USDT 利息,兩者相加而非互相取代。申購產品單筆金額限制為 100 至 100,000 USDT,且需手動申購,儲值到卡片不會自動進入活存。
費用、額度與匯率的真實成本
現在刷卡真的完全零成本嗎?
自上線至 2026 年 9 月 30 日,MEXC Global Card 所有消費 0 手續費;促銷期結束後,手續費為 1%,這是官方明確數字,非「1% 起」的模糊區間。開卡費、年費、儲值費全部是 0 USDT,其中標準 20 USD 開卡費屬「限時豁免」,代表未來理論上可能恢復收費,讀者不應把免費視為永久保證。
匯率會不會被加價?
卡片消費採用 Visa 當下匯率結算,MEXC 官方明確表示不額外加價。但要注意的是,Visa 本身對特定貨幣的跨境交易仍可能收取約 0.1%–0.3% 的外匯價差,這筆費用來自 Visa 網路本身,MEXC 沒有進一步收取,但也不會替你吸收。實務上,一筆 3,000 USDT 的海外消費,促銷期後扣 1% MEXC 手續費(30 USDT)加上 Visa 匯差約 0.2%(約 6 USDT),總成本約 36 USDT,仍可被當月回饋部分抵銷。
額度夠用嗎?結算要多久?
單筆上限 80,000 USDT、單日上限 1,000,000 USDT,明顯高於同類卡片與自家 APAC 卡(單筆與單日皆為 50,000 USDT)。結算通常需要 1 至 3 個工作天,官方註明特殊情況下最長可達 30 天——這代表授權(authorization)與結算(settlement)是兩個階段,回饋只在結算後才計入當月總額,尚未結算的交易不算入月結算週期。
風險與限制:申請前必須知道的事
促銷福利可能隨時調整或取消。 0% 手續費、7% 年化、20/10 USDT 推薦獎勵,官方文件多次註明「屬活動期間福利,之後可能被調整或取消」,這些不是永久承諾,讀者不應把目前數字當成長期規劃的固定變數。
資金託管風險。 使用這張卡的前提是先把 USDT 存入 MEXC 帳戶並轉入法幣帳戶,這代表資金在消費前處於交易所託管狀態,承擔交易所本身的營運與安全風險,與去中心化非託管方案的風險結構不同。
平台未持有香港牌照。 MEXC 未獲香港證監會發牌,2024 年 3 月已被 SFC 列入可疑虛擬資產交易平台警示名單,若平台出現營運中斷、資產被挪用等情況,香港用戶難以透過本地監管機制追索。
實體卡尚未推出,且無明確時間表。 目前僅有虛擬卡,官方表示實體卡需要獨立 BIN 核准,尚未公布上線日期,若你的使用場景高度依賴實體刷卡(例如部分不支援手機感應付款的商戶),這張卡目前無法滿足需求。
FAQ
Q1:香港用戶現在到底能不能申請 MEXC Global Card? A1:可以。MEXC Global Card 官方申請資格頁未將香港列入受限名單,香港用戶可按標準申請流程辦理,最終以完成 KYC 後的系統審核結果為準。
Q2:新用戶第一個月一定只有 4% 回饋嗎? A2:是的,新帳戶起始 M-Score 為 350,落在 Standard 級別下限,除非額外提升分數,否則第一個月回饋率就是 4%,上限 100 USDT。
Q3:卡片回饋和 7% 年化活存可以同時賺嗎? A3:可以,兩者各自獨立計算、互不影響,但活存需要手動申購,儲值到卡片本身不會自動產生利息。
Q4:促銷期結束後,1% 手續費會不會很貴? A4:以消費金額計算,1% 加上 Visa 本身約 0.1%–0.3% 的匯差,多數情況下仍能被回饋率部分或完全抵銷,但需視你的實際回饋級別而定。
Q5:MEXC 是香港合法持牌平台嗎? A5:不是,MEXC 未獲香港證監會發牌,2024 年 3 月已被列入可疑虛擬資產交易平台警示名單,使用前應充分了解無牌平台的風險。
Q6:M-Score 升上去之後會不會下跌? A6:會。M-Score 每日重新計算,交易量下降、資產提走、長期不活躍或觸發風控都會扣分,VVIP 級別與卡片回饋率可能隨之降級,升級後仍需維持基本活躍。
Q7:為什麼申請卡片前要先提供 UID? A7:MEXC Global Card 目前需經渠道白名單審批。經本文連結(邀請碼 mexc-mb20)註冊後,先把你的 MEXC UID 在 Monsterblockhk 官方 Telegram 群發送給團隊,團隊交予 MEXC 加入白名單;收到群內確認批核後再提交卡片申請,否則申請將無法獲批。
本文所有數字均來自 MEXC 官方公告與 mexc.com/learn 說明頁,並於 2026 年 9 月 12 日重新核實;優惠與費率可能隨官方活動調整,請以官方頁面最新公布為準。