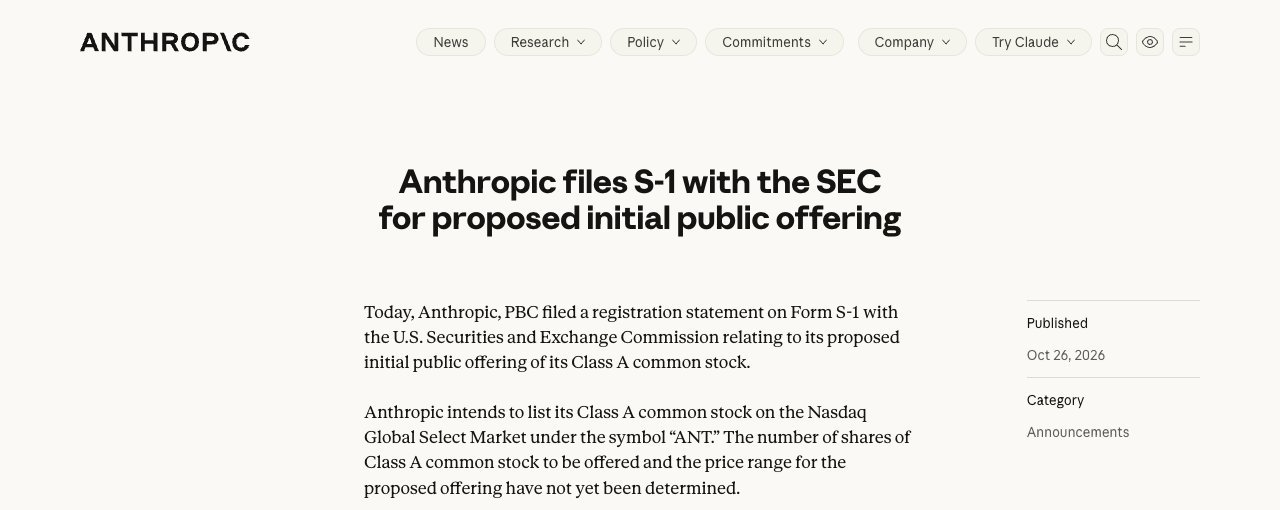
Claude 的開發商 Anthropic 在 2026 年 10 月 26 日向美國證券交易委員會(SEC)公開遞交 S-1 上市申請,計畫以代號「ANT」在 Nasdaq 掛牌。對每天都在用 Claude 的人來說,第一個問題往往是:「這家公司成長這麼快,股票值得關注嗎?」
但這份 S-1 有個關鍵空白:發行價格區間與發行股數都還沒填。公司已經把帳本攤開,卻還沒告訴市場要用什麼價格賣股票。因此,本文把問題拆成兩半:第一,用 S-1 的數字看 Anthropic 本身表現如何;第二,看媒體傳出的 1.5 兆至 2 兆美元估值,等於要求它在未來做到什麼。
30 秒看重點
- 成長:2026 年上半年營收 162.9 億美元,約為去年同期的 14 倍;但媒體報導的第三季季增率已降至約 45%。
- 獲利:帳面淨損 807.5 億美元,幾乎全數來自金融工具的評價變動,並非現金流出;本業在 2026 年第二季轉為營業利益 9.7 億美元,是 S-1 揭露的六個季度中唯一營業利益為正的一季。
- 風險:前五大客戶約佔營收 25%,近一半營收經由雲端市集收款;具名算力合約規模達數千億美元,大部分不論用量都得付款。
- 治理:創辦人透過一股特別股掌握 50.1% 投票權,一般股東無法主導董事會。
- 估值:1.5 兆至 2 兆美元只是媒體報導,不是發行價。若以這個價位買進,等於押注它到 2028 年仍維持高速成長。
ANT 掛牌後會在 Nasdaq 交易。想在發行價公布、正式上市後直接查看報價與下單,可以先準備好能交易美股的證券帳戶:
一、Anthropic 上市進度:哪些已確定,哪些還是空白
| 項目 | 目前狀態 | 依據 |
|---|---|---|
| 遞交文件 | 2026-10-26 公開遞交 Form S-1;6 月起已先以保密草稿送審 | SEC EDGAR |
| 交易所/代號 | Nasdaq Global Select Market/ANT | S-1 封面、Anthropic 官方公告 |
| 註冊是否生效 | 尚未生效;生效前不得出售股票 | Anthropic 官方公告 |
| 價格區間、股數、募資額 | S-1 封面全部空白 | S-1 封面 |
| 承銷團 | Goldman Sachs、Morgan Stanley 擔任承銷團代表,共 22 家承銷商 | S-1 封面、第 317 頁 |
| 估值 | 未公布;媒體報導約 1.5 兆至 2 兆美元 | AP、Reuters 報導 |
| 募資規模 | 未公布;媒體報導最高約 1,000 億美元 | AP 報導 |
| 上市日期 | 未公布;媒體報導指向 11 月美國期中選舉之後、感恩節當週前後 | Reuters、Fortune 報導 |
| 前一輪私募 | 2026 年 5 月 Series H 募資 650 億美元,投後估值 9,650 億美元 | 承辦律所 Orrick 公告 |
新手最容易犯的錯,是把媒體估值當成發行價。目前的 S-1 只是「初步招股說明書」,公司通常會在路演(向機構投資人推介股票)之前,以修訂版 S-1/A 補上價格區間。截至 10 月 27 日,EDGAR 上還沒有這份修訂文件。
另外要注意,這次發行除了公司自己發行新股,也包含既有股東出售持股(S-1 稱為 selling stockholders)。後者賣股的錢歸股東,不會進到公司帳上(S-1 封面、第 125 頁)。
至於「上市第一天會不會大漲」,S-1 無法回答。首日價格取決於最終定價、股票配給誰,以及當天的資金與情緒;在發行價公布前,任何首日預測都缺乏計算基礎。「抽不到要不要追」也是同一個問題:真正決定風險的,是你付出的價格。
與其猜測首日漲跌,不如先把帳戶與資金準備好,等發行價公布後再用本文的方法自行判斷:
二、Anthropic 怎麼賺錢?八成收入來自「用多少付多少」
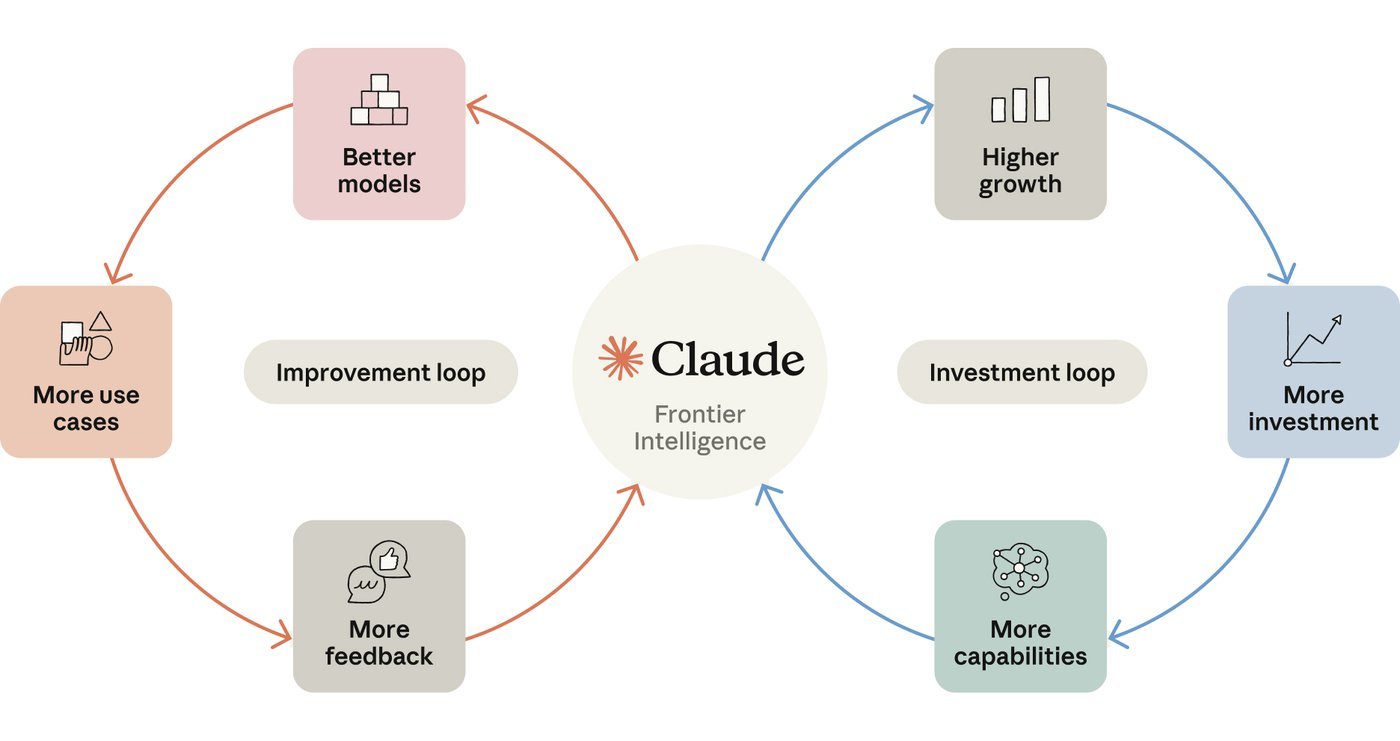
市場上沒有單獨的「Claude 股票」:Claude 是 Anthropic 的產品,想投資 Claude 背後的公司,對應的就是即將掛牌的 ANT。Anthropic 透過 Claude 模型賺錢,主要管道有三種:開發者與企業直接呼叫模型的 Claude Platform(API)、程式開發代理工具 Claude Code,以及面向知識工作者的 Claude Cowork 與 Claude 應用程式。
依收費方式來看,2026 年上半年有 80%(131 億美元)是按用量計費(consumption-based,依 token 使用量收費),20%(32 億美元)是訂閱制(S-1 第 139 頁)。S-1 並未揭露企業客戶與一般消費者各佔多少營收。
這代表什麼? 按用量計費的收入,在客戶加碼使用時會成長得非常快,但客戶縮減用量時也會很快下滑,不像長約訂閱那樣穩定。
另一個重要數字是通路:2026 年上半年約 48% 的營收,是透過雲端服務商(CSP)的市集向客戶收款(S-1 第 57 頁)。Claude 可在 AWS、Google Cloud 與 Microsoft Azure 上使用(S-1 第 10 頁),這些平台代收款項後,扣除費用再轉給 Anthropic。換句話說,Amazon、Google、Microsoft 既是 Anthropic 的投資人或供應商,也是它的重要銷售通路,同時還是 AI 產品上的競爭對手。
三、成長有多快?一年放大 14 倍,但要看季增率怎麼走
先看 S-1 揭露的逐季營收。表中的「季增率」(QoQ)是和上一季比,「年增率」(YoY)是和去年同一季比。
| 季度 | 營收(億美元) | 季增率 | 年增率 | 來源 |
|---|---|---|---|---|
| 2025 Q1 | 3.8 | — | — | S-1 第 158 頁 |
| 2025 Q2 | 7.9 | +109% | — | S-1 第 158 頁 |
| 2025 Q3 | 13.8 | +76% | — | S-1 第 158 頁 |
| 2025 Q4 | 20.4 | +48% | — | S-1 第 158 頁 |
| 2026 Q1 | 47.3 | +132% | +1,158% | S-1 第 158 頁 |
| 2026 Q2 | 115.6 | +144% | +1,368% | S-1 第 158 頁 |
| 2026 Q3 | 約 168 | 約 +45% | 約 +1,116% | Reuters 引述一名出席投資人說明會者,非 S-1 數據 |
季增率與年增率為本文依表列營收計算。2026 Q3 營收在 S-1 中仍是空白。
把半年加總來看,2026 年上半年營收 162.9 億美元,是 2025 年同期 11.6 億美元的約 14 倍(年增約 1,300%),也已經是 2025 全年 45.9 億美元的 3.5 倍(S-1 第 23 頁)。
成長在減速嗎?
從媒體數據看,答案是「是」:第三季季增率從第二季的 144% 降到約 45%,單季新增營收也從約 68 億美元縮小到約 52 億美元。不過,判讀時有三點要注意:
- 只有一個數據點,而且來自媒體。Reuters 的第三季數字來自單一匿名投資人,正式數字要等 S-1/A 或上市後財報。
- 過去的成長本來就忽快忽慢。2025 年第四季季增率曾降到 48%,在 Opus 4.5 推出後又回升到 132%(S-1 第 196 頁)。S-1 也提到,第三季超過八成營收來自前六個月新推出的模型(第 144 頁),新模型發布節奏會明顯影響每一季的成長。
- 公司自己預期成長率會下降。S-1 寫明,隨營收基數擴大、市場成熟,營收成長率預期會隨時間下降,而且可能比公司預期得更快、更明顯(第 139 頁)。
要分清楚的是:成長放緩不等於營收下滑。營收從 168 億變成 190 億仍是成長,只是速度變慢。但對股價而言,市場願意給的估值倍數通常跟著成長率走;成長率下降時,倍數可能一起下修,這叫「估值倍數收縮」(multiple compression)。所以即使營收持續創新高,股價仍可能下跌。
NRR 約 900% 是什麼意思?
NRR(Net Revenue Retention,淨收入留存率)衡量的是「老客戶花得比去年多還是少」。依 S-1 定義,它是拿同一批客戶最近三個月的營收,除以他們一年前同一段三個月的營收,並排除 Pro、Max 等固定月費訂閱者(第 3–4 頁)。
Anthropic 截至 2026 年 9 月 30 日的 NRR 約 900%(第 11 頁),意思是同一批客戶現在的支出約為一年前的 9 倍。同時,年付 10 萬美元以上的客戶從一年前的 950 家以上,增加到 11,900 家以上;年付 100 萬美元以上者超過 1,900 家,年付 1,000 萬美元以上約 250 家(第 9 頁)。
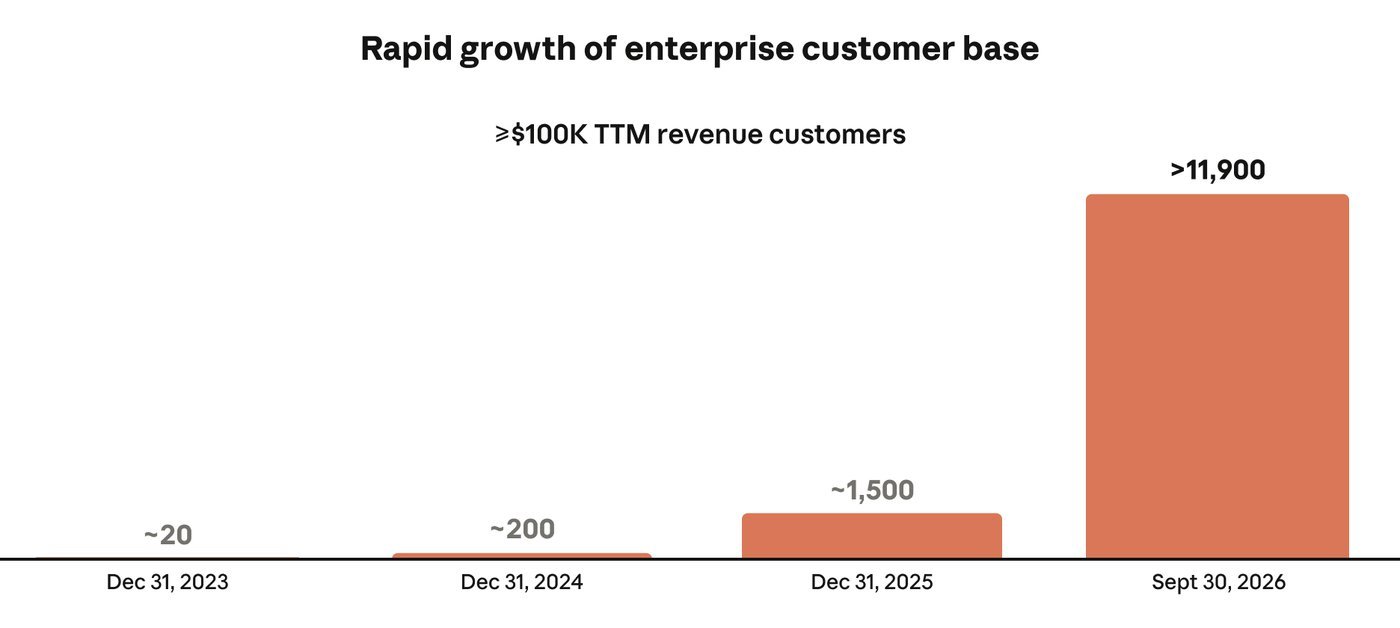
這代表什麼? 成長同時來自「老客戶大幅加碼」和「新的大客戶加入」。但這種早期爆發式的擴張不可能長期維持,客戶支出終究會碰到自己的預算上限,因此不應把 900% 當成未來的常態。
成長的品質:客戶與營收集中度
- 前五大客戶約佔 2026 年前九個月營收的 25%,沒有單一客戶超過 10%(S-1 第 57 頁)。第三季前五大以外客戶的營收佔比約 79%,高於第一季的約 64%,顯示集中度正在改善(第 144 頁)。
- 許多大客戶沒有簽長期合約,或合約即將到期,隨時可以減少支出(第 57 頁)。
- 公司估計,2026 年前九個月約有 5% 至 7% 的營收,來自事後被認定違反使用政策的客戶(第 146 頁)。這部分收入未來可能不會延續。
接下來要拆解 Anthropic 的獲利與現金流。想在上市後自行追蹤它每一季的財報與股價,可以先開立美股帳戶:
四、Anthropic 有沒有賺錢?把 807 億美元虧損拆開看
先用一張表分清楚五個常被混用的名詞:
| 名詞 | 白話解釋 | Anthropic 2026 上半年 |
|---|---|---|
| 營收(Revenue) | 賣出服務收到的錢,還沒扣任何成本 | 162.9 億美元 |
| 營業利益(Operating Income) | 營收扣掉算力、人事、行銷等營運費用後,本業賺或賠多少 | −6.9 億美元 |
| 淨利/淨損(Net Income/Loss) | 再計入利息、投資與金融工具評價、稅金後的最終結果 | −807.5 億美元 |
| 營運現金流(Operating Cash Flow) | 本業實際收進與付出的現金 | +39.3 億美元 |
| 自由現金流(Free Cash Flow) | 營運現金流扣掉資本支出(買設備的錢) | 約 +34.5 億美元(簡化計算) |
接著看各期數字:
| 項目(億美元) | 2025 全年 | 2025 上半年 | 2026 上半年 | 2026 Q2 |
|---|---|---|---|---|
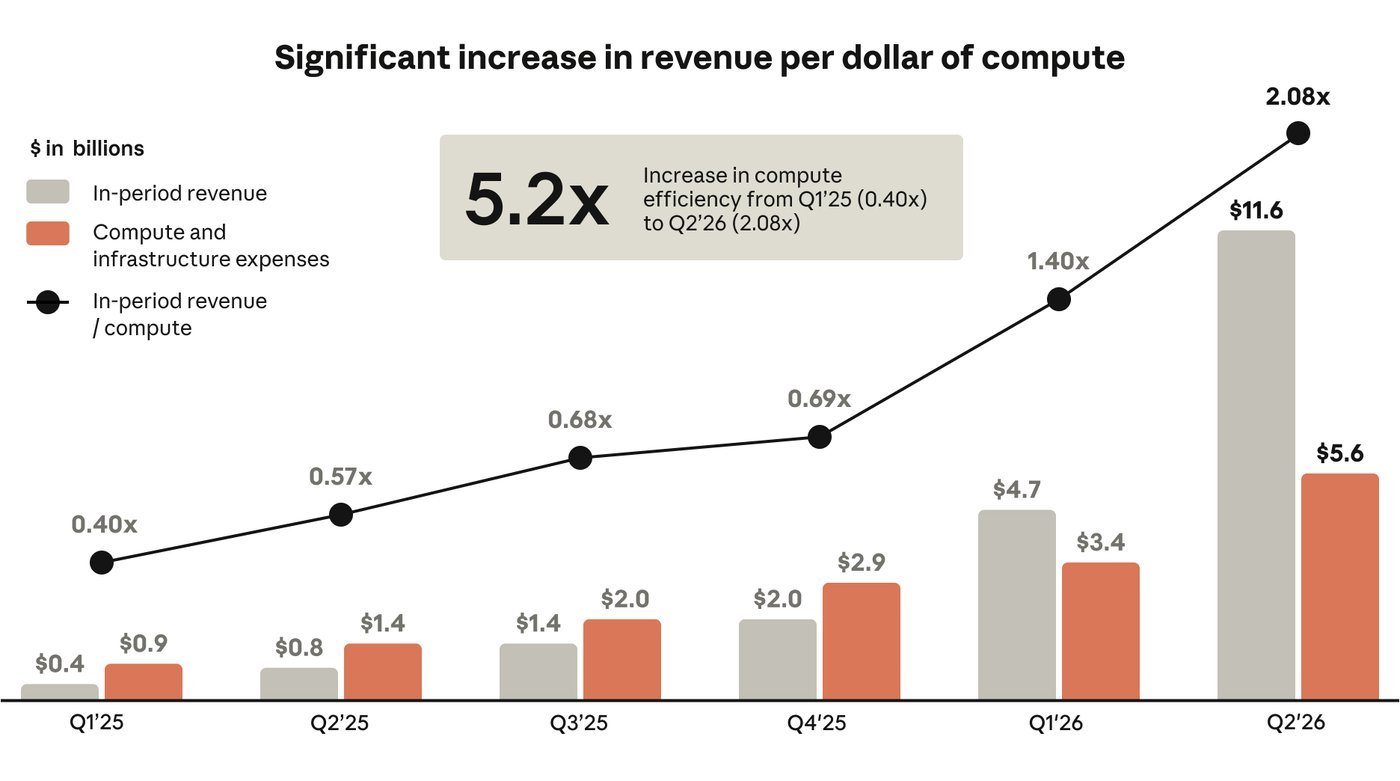
| 營收 | 45.9 | 11.6 | 162.9 | 115.6 |
| 算力與基礎設施費用 | 73.3 | 23.3 | 89.5 | 55.6 |
| 算力費用佔營收比 | 160% | 201% | 55% | 48% |
| 營業利益(GAAP) | −80.6 | −21.4 | −6.9 | +9.7 |
| 營業利益率(GAAP) | −176% | −184% | −4% | +8% |
| 調整後營業利益率(非 GAAP) | −106% | −159% | +10% | +19% |
| 淨損 | −419.7 | −129.7 | −807.5 | −663.1 |
| 營運現金流 | −26.4 | −15.1 | +39.3 | 未單季揭露 |
資料來源:S-1 第 23、25、158、161、169 頁。2025 全年營業虧損含 15 億美元著作權訴訟和解費用(Bartz 和解)。調整後營業利益率排除股票薪酬、非現金捐贈與和解費用,屬公司自訂的非 GAAP 指標。
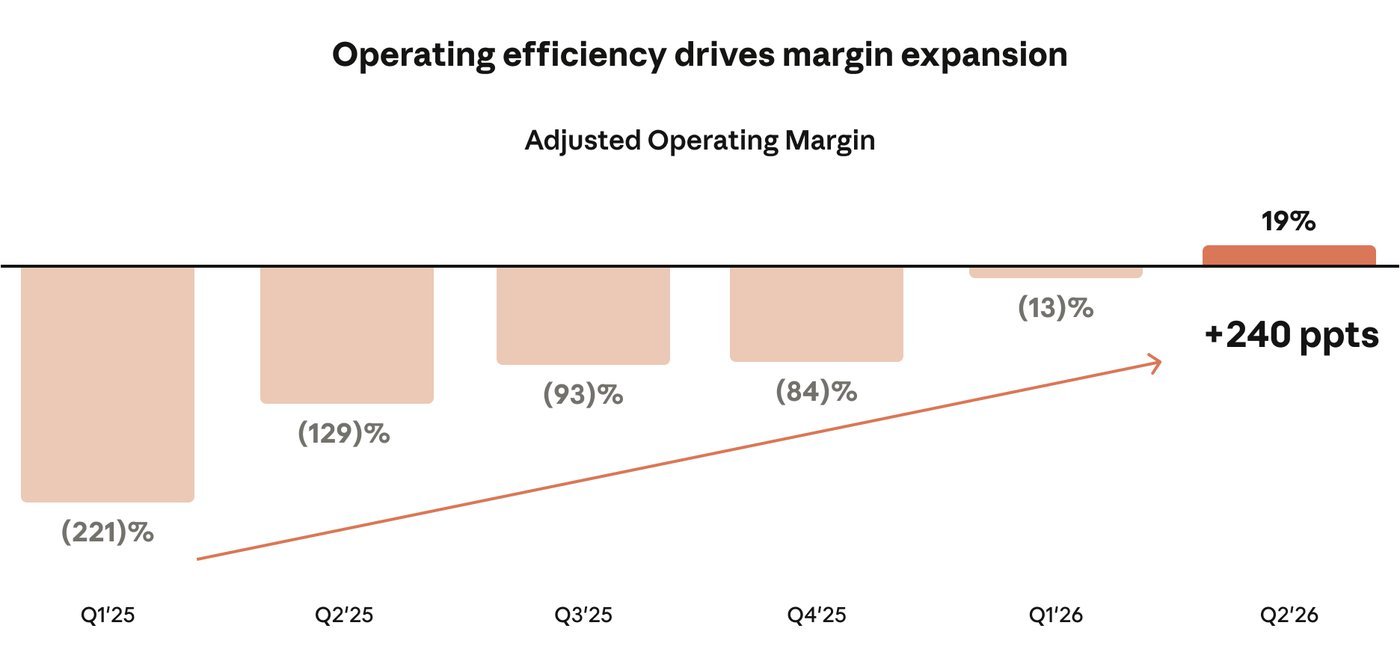
這張表最重要的訊息:算力費用佔營收比例從 2025 年的 160% 降到 2026 年第二季的 48%,代表每一美元算力能帶來的收入大幅提高,這是營業利益率改善幅度最大的來源。2026 年第二季是 S-1 揭露的六個季度中,唯一一季營業利益為正;上半年合計仍小幅虧損。
為什麼帳面虧 807 億美元,現金卻是流入?
關鍵在 Amazon 持有的可轉換票據。可轉換票據本質上是借款,但約定未來可以用固定低價換成股票。截至 2026 年 6 月 30 日,這批票據本金只有 62.0 億美元,但可以用每股 2.09 或 5.05 美元(或 IPO 價格,取較低者)換成最多約 18.4 億股(S-1 第 165 頁)。
公司估值愈高,這些「便宜換股權」就愈值錢。會計上,公司把票據以公允價值(市場價值)入帳,6 月底帳面價值已達 1,085.7 億美元(第 F-6 頁),增加的部分記為損失。2026 年上半年這類評價損失為 723.9 億美元,另有 87.6 億美元的其他營業外損失,主要也是融資協議相關金融工具的評價認列(第 151 頁)。兩者合計甚至超過整體淨損,本業的營業虧損只有 6.9 億美元。
這代表什麼? 這筆虧損沒有讓現金離開公司,現金流量表也把它當成非現金項目加回(第 F-13 頁)。但它不是「不用在意」的數字:它反映的是早期投資人將以很低的價格取得大量股份,這部分代價最終由所有股東分攤,也就是後面會談到的股權稀釋。
毛利率能算嗎?為什麼不能直接跟軟體股比
毛利率(Gross Margin)是「營收扣掉直接成本後剩幾成」。Anthropic 的損益表按費用性質列示(算力、人事、行銷),沒有直接列出毛利。不過附註有按功能別分類的費用(第 F-40 頁):2026 上半年「營收成本」為 23.8 億美元,可推算出毛利率約 85%(2025 全年約 40%)。
但這個 85% 要打折看待。依附註,營收成本幾乎全是服務客戶工作負載的算力(另含少量人事與分攤費用);訓練與研究用的算力列在研發費用(2026 上半年 97.4 億美元),提供免費版服務的算力列在行銷費用。因此,若想判斷 AI 公司的成本結構,「總算力費用佔營收比」(2026 上半年 55%)比推算毛利率更有參考價值。公司也提醒,大量新算力上線、短期算力使用增加時,利潤率可能壓縮(第 134–135 頁)。
現金很多,但大多來自募資
截至 2026 年 6 月 30 日,Anthropic 有現金及短期投資 1,316.5 億美元(第 25 頁),短期流動性相當充裕。但同一期間,公司靠發行特別股募得 1,104.3 億美元(第 F-13 頁),現金主要來自募資,而不是累積的獲利。
用簡化公式計算,2026 上半年自由現金流約為 39.3 − 4.8 ≈ 34.5 億美元。不過 Anthropic 的算力大多透過租賃與雲端合約取得,不會出現在「資本支出」欄位,所以這個數字會低估基礎建設的真實成本。2025 全年營運現金流仍是 −26.4 億美元,2026 上半年轉正,部分也受惠於應付帳款與預收款增加等營運資金變化。
五、算力承諾:成長的燃料,也是最大的固定成本
AI 模型的訓練與服務都需要大量算力,Anthropic 主要透過「租」與長期採購取得,而不是自建機房。S-1 具名揭露的主要合約如下(第 171–172 頁):
| 合作對象 | 金額(億美元) | 金額性質 | 期間 | 能否取消 |
|---|---|---|---|---|
| Broadcom(TPU 設備租賃) | 約 1,612(不含利息) | 五年期融資租賃 | 2026 年起陸續上線 | 租期內不可取消(違約除外) |
| SpaceXAI(NVIDIA GPU 算力) | 最高約 1,205 | 支出上限 | 延伸至 2029 年 | 初始期(至 2027 年 1 月、3 月)後可提前 90 天通知終止 |
| Google(雲端算力) | 至少約 1,145 | 最低支出 | 2026-04 至 2033-07 | 不可取消(對方重大違約除外) |
| Amazon(雲端算力) | 至少 1,100 | 最低支出 | 2026-05 至 2036-04 | 不可取消(對方重大違約除外) |
| Microsoft(雲端算力) | 至少 449 | 最低支出 | 2026-11 至 2033-05 | 不可取消(另有未交付批次例外) |
| Nscale(GPU 算力) | 最高約 446 | 交付後才計費 | 延伸至 2033 年 | 附融資與交付條件 |
| Lambda(GPU 算力) | 約 413 | 交付後才計費 | 延伸至 2034 年 | 其中約 349 億在對方未取得機房租約時可終止 |
把這七項相加約為 6,370 億美元,但這個加總同時混用了「至少」與「最高」金額,也包含可提前終止的合約,不能當成公司的總負債。S-1 的合約義務總表目前仍是空白;附註另外揭露,截至 6 月 30 日的固定或最低採購承諾約 2,656 億美元、尚未起租的租賃約 3,214 億美元,6 月 30 日之後再簽的合約最低付款約 2,450 億美元,另有 2028 至 2031 年交付的 TPU 算力估計 1,250 億至 1,500 億美元未列入(第 F-36、F-59、F-66、171 頁)。這些數字分類基礎不同,不宜直接相加,但量級很清楚:遠大於公司 1,316.5 億美元的現金。
這代表什麼? 這很像開餐廳時簽下十年固定租約。生意好時,你提早鎖定了最好的店面和較低的成本;生意差時,租金照付,虧損會放大得比同業更快。財務上稱為「營運槓桿」(Operating Leverage):固定成本愈高,獲利和虧損的波動都愈大。S-1 也直言,算力承諾「一般而言不論營收或使用率如何都必須履行」(第 142 頁)。
公司的緩衝來自三處:現有現金、IPO 募得的資金,以及 Google、Amazon、Broadcom 提供、合計 770 億美元的未動用融資額度(第 166 頁)。不過,這些額度不少是以可轉換票據或發行股票的方式提供,一旦動用,也可能帶來新的股權稀釋。
看懂成本結構之後,下一步是用實際價格檢驗估值。先開好美股帳戶,定價公布後就能自行追蹤 ANT 的股價:
六、1.5 兆到 2 兆美元估值,要求 Anthropic 做到什麼?
先重申:1.5 兆至 2 兆美元是媒體報導,不是公司公布的定價;最近一次有官方紀錄的估值,是 2026 年 5 月私募輪的 9,650 億美元。與其問「合不合理」,更實際的問法是:如果用這個價格買,公司未來必須做到什麼?
P/S 是什麼?分母一換,倍數差三倍
P/S(Price-to-Sales Ratio,市銷率)=市值 ÷ 年營收,意思是「市場用幾美元的公司價值,對應公司每年 1 美元的營收」。Anthropic 目前仍是淨虧損,無法用本益比(P/E)評價,所以市場多用 P/S。
問題在於「年營收」怎麼算。同一個估值,用不同分母會得到差距很大的倍數:
| 分母 | 金額(億美元) | 性質 | 1.5 兆美元 | 2 兆美元 |
|---|---|---|---|---|
| 近四季營收(2025 Q3–2026 Q2) | 197.1 | S-1 官方、已實現 | 約 76 倍 | 約 101 倍 |
| 2026 Q2 營收 × 4 | 462.2 | S-1 官方季營收的簡單年化 | 約 32 倍 | 約 43 倍 |
| 2026 Q3 營收 × 4 | 672 | 媒體報導季營收的簡單年化 | 約 22 倍 | 約 30 倍 |
本文計算。S-1 另有公司自訂的「年化營收」(Run-Rate Revenue),以最近 28 天用量收入 × 13 加上月訂閱收入 × 12 計算(第 5 頁),但具體數字在 S-1 中仍是空白,不能和上表任何一列混用。
這代表什麼? 高成長公司的營收每季變化很大,分母選「過去」還是「最新一季年化」,倍數可以差到三倍以上。之後看到任何「Anthropic 估值 XX 倍」的說法,都要先問:分母是哪一個?
P/S 不是「幾年回本」
常見的誤解是:「22 倍 P/S,就是 22 年回本。」這不成立,因為營收不是利潤。換算關係是:本益比 = P/S ÷ 淨利率。
以 22 倍 P/S 為例,即使淨利率達到 30%(對大型企業已屬很高),本益比仍約 74 倍;要讓本益比降到 30 倍,淨利率得達到約 74%,幾乎沒有大型企業做得到。換句話說,在這個價位,投資人押注的不是 Anthropic 現在的營收,而是它未來的營收與獲利必須比現在大得多。
跟同業比:倍數高,但成長率也完全不同
| 公司 | 市值(美元) | 近四季營收(億美元) | P/S | 最近一季營收年增率 |
|---|---|---|---|---|
| Microsoft | 3.96 兆 | 3,318 | 11.9 倍 | +17.7% |
| Alphabet | 3.87 兆 | 4,459 | 8.7 倍 | +24.2% |
| Amazon | 2.69 兆 | 7,757 | 3.5 倍 | +19.6% |
| ServiceNow | 1,635 億 | 147 | 11.1 倍 | +24.0% |
| Snowflake | 1,182 億 | 54 | 21.7 倍 | +35.1% |
| Palantir | 4,778 億 | 62 | 77.6 倍 | +92.8% |
| Anthropic(以傳聞估值試算) | 1.5 兆至 2 兆 | 197 | 76 至 101 倍 | +1,368%(2026 Q2) |
市值為 2026 年 10 月 26 日收盤,營收為截至當日可取得的最近四季財報(Snowflake 季度截至 2026 年 7 月 31 日,其餘截至 6 月 30 日);資料來源為 Longbridge 行情與財報資料,P/S 為本文計算。
以近四季營收計算,傳聞估值下的 Anthropic 倍數與 Palantir 相近,但成長率高出十倍以上;若改用第三季年化營收,倍數則落在 22 至 30 倍。成長率與倍數之間沒有固定換算公式,表中六家公司的「倍數 ÷ 成長率」從 0.18 到 0.84 都有。各家商業模式也不同:多數同業已穩定獲利,Anthropic 仍在虧損;而 Microsoft、Alphabet、Amazon 本身還是 Anthropic 的股東、供應商或銷售通路。所以這張表只能當座標,不能直接套出合理價。
反推:要撐住 1.5 兆或 2 兆,2028 年營收要多少?
這裡用一個簡化模型。假設從 2026 年第三季的約 168 億美元起,每季營收固定成長 g,連續推算 8 季,把 2028 年四個季度加總成全年營收,再乘上「離場倍數」(Exit Multiple,假設 2028 年市場願意給的 P/S)。結果代表 2028 年的市值情境,不是預測,也不是今天的合理價。
| 每季成長 g | 相當於每年 | 2028 年營收(億美元) | × 10 倍 | × 15 倍 | × 20 倍 |
|---|---|---|---|---|---|
| 0%(停在第三季水準) | 0% | 672 | 0.67 兆 | 1.01 兆 | 1.34 兆 |
| 5% | +21.6% | 970 | 0.97 兆 | 1.46 兆 | 1.94 兆 |
| 8% | +36.0% | 1,201 | 1.20 兆 | 1.80 兆 | 2.40 兆 |
| 10% | +46.4% | 1,381 | 1.38 兆 | 2.07 兆 | 2.76 兆 |
| 15% | +74.9% | 1,940 | 1.94 兆 | 2.91 兆 | 3.88 兆 |
起點 168 億美元為 Reuters 報導數字;若官方數字不同,整張表需等比例調整。
反過來問「需要多少營收」,以 15 倍離場倍數為例:
| 門檻(15 倍離場倍數) | 1.5 兆美元 | 2 兆美元 |
|---|---|---|
| 2028 年市值「只是回到」買入估值 | 營收 1,000 億(約每季 +5.4%) | 營收 1,333 億(約每季 +9.5%) |
| 再加上每年 10% 的資金時間成本 | 營收 1,210 億(約每季 +8.1%) | 營收 1,613 億(約每季 +12.3%) |
10% 是用來示範「折現」的假設數字,代表資金放兩年應有的基本回報,不是報酬預測;若離場倍數只有 10 倍,所需營收要再高 50%。
這代表什麼?
- 以 2 兆美元買入,若兩年後市場只給 15 倍,Anthropic 需要連續 8 季維持約 9.5% 的季增率,市值才回到原點;要有基本回報,季增率得維持在 12% 左右。
- 「一兩年內有沒有機會翻倍」也可以這樣檢查:從 2 兆翻倍到 4 兆,在 15 倍下需要 2028 年營收約 2,667 億美元,相當於每季約 +19.9% 連續 8 季,高於上表最樂觀的情境。
- 「投資 1 萬美元能賺多少」則要等發行價公布:報酬率約等於「賣出時每股價格 ÷ 買入時每股價格 − 1」,而每股價格還要扣除股權稀釋的影響。在缺少發行價與股數之前,這只是一條沒有輸入值的公式。
市值、企業價值與股權稀釋:三個常被混用的觀念
市值與企業價值(EV)不同。企業價值(Enterprise Value)=市值+有息負債-現金,代表「買下整家公司,接手債務、拿走現金後的實際代價」。Anthropic 的可轉換票據雖然在帳上是 1,085.7 億美元的負債,但 IPO 時會在 Amazon 12% 持股上限內轉成股票(上限可由 Amazon 選擇豁免),未能轉換的部分改發新票據,之後每季再陸續轉換,因此比較適合視為「未來的股份」,而不是要還錢的債。以 2 兆美元市值、6 月底現金 1,316.5 億美元粗估,企業價值約 1.87 兆,EV/營收(以第三季年化計)約 27.8 倍,比 P/S 的 29.8 倍略低,但不改變結論。前面情境表算出的是「市值」,不需要再加一次現金。
稀釋才會讓「每股價值」縮水。股權稀釋(Share Dilution)是指公司增發股份,讓每一股分到的公司價值變少。Anthropic 可能的稀釋來源包括:Amazon 票據轉換(最多約 18.4 億股)、員工股票獎勵,以及董事會核准的公益發行機制:公司已將約 8.47 億股(截至 6 月底完全稀釋股數的 5%)撥入旗下公益基金,之後股價每比前一個里程碑上漲 50%,最多可再增發 2%(S-1 第 13 頁)。前述 770 億美元融資額度若以股票支付,也會增加股數。
不是所有「轉換」都是稀釋。Class N 股在賣給無關第三方時會轉為 Class A,這只是股票類別改變,總股數不變,不屬於經濟上的稀釋;它影響的是市場上可交易的股數與投票權分布。
七、治理與籌碼:一般股東能影響什麼?誰可能在上市後賣股?
Anthropic 是一家公益公司(PBC),股權結構也相當特殊(S-1 封面):
| 股別 | 持有人 | 投票權 | 經濟權益 |
|---|---|---|---|
| Class A | 公開市場投資人等 | 每股 1 票,全體合計上限 49.9% | 有 |
| Class N | 主要為策略合作夥伴 | 原則上無投票權;售予無關第三方時轉為 Class A | 有 |
| Class F | 7 位共同創辦人組成的 Founder LLC(僅 1 股) | 固定佔 50.1% | 無 |
| Class T | 長期利益信託(LTBT) | 選任 Class T 董事,合計佔董事會多數 | 無 |
| Class E | 員工(不含共同創辦人) | 僅限特定事項 | 無 |
這代表什麼? 一般投資人買到的是 Class A,享有分紅與增值等經濟權益,但無法透過投票改變董事會或重大決策。由於長期利益信託有權選出董事會多數,Anthropic 屬於 Nasdaq 規則下的「受控公司」(controlled company),可豁免部分公司治理要求;公司表示目前只打算在「提名與公司治理委員會不必全由獨立董事組成」這一項使用豁免(S-1 第 15 頁)。
閉鎖期(Lock-up)是上市後內部人暫時不能賣股的期間(S-1 第 118 頁):
- 共同創辦人與部分持股超過 0.5% 的股東:2027 年第三季財報公布後第二個完整交易日,或招股說明書日期後第 365 天,以較早者為準。
- 其他股東:2027 年第一季財報公布後第二個完整交易日,或招股說明書日期後第 180 天,以較早者為準。
- 承銷商可以提前解除限制。
閉鎖期結束代表可賣的股票變多,但不代表當天一定大跌;實際賣壓取決於持有人的意願與當時股價。
閉鎖期與解禁時間會影響上市後的籌碼變化,想第一時間掌握 ANT 的股價走勢,可以先準備美股帳戶:
八、跟 OpenAI、Google 怎麼比?產品對手不等於估值比較對象
| 對象 | 產品上是否競爭 | 能否做估值比較 | 說明 |
|---|---|---|---|
| OpenAI | 是 | 否 | 尚未上市,沒有公開市場價格可比 |
| Google(Gemini) | 是 | 是 | 同時是 Anthropic 的投資人、算力供應商與銷售通路 |
| Microsoft(Copilot) | 是 | 是 | 同時是算力供應商與銷售通路 |
| 開源模型 | 是 | 否 | 主要壓低模型售價,屬價格競爭 |
| ServiceNow、Snowflake、Palantir | 否 | 是 | 業務不同,只能當倍數與成長率的參考座標 |
技術領先不等於股東報酬。Anthropic 長期能否維持利潤率,取決於「每單位算力成本下降的速度」能否快過「每單位模型售價下降的速度」。S-1 提到,Claude Opus 5.5 讓客戶每項任務的成本比 Opus 5 降低約 40%(第 11 頁):公司把效率提升回饋給客戶以擴大用量,利潤率則要靠算力效率跟上。
有利的跡象是客戶黏著度提高:2026 年第三季,年付 10 萬美元以上的客戶中,有超過 50% 同時使用 Claude Platform 與至少一項自家應用程式,2025 年第四季時約為 30%(第 135 頁)。使用的產品愈多,轉換到其他模型的成本愈高。
九、利多與風險對照
| 支持成長潛力的證據 | 可能壓縮股東報酬的風險 |
|---|---|
| 上半年營收 162.9 億美元,約為去年同期 14 倍 | 第三季季增率降至約 45%(媒體數據),公司也預期成長率下降 |
| 年付 10 萬美元以上客戶逾 11,900 家,NRR 約 900% | 前五大客戶約佔 25% 營收,許多大客戶沒有長期合約 |
| 算力費用佔營收比由 160% 降至 55% | 新算力上線或使用短期算力時,公司預期利潤率壓縮 |
| 第二季營業利益轉正,上半年營運現金流為正 | 數千億美元算力承諾大多不論用量都得付款 |
| 現金及短期投資 1,316.5 億美元,另有 770 億美元未動用融資額度 | 融資額度與公益發行機制都可能稀釋每股價值 |
| 新模型推出常帶動用量成長 | 第三季逾八成營收來自近半年推出的模型,必須持續領先 |
| 三大雲端平台都能使用 Claude | 近一半營收經雲端市集收款,通路方同時也是競爭對手 |
| — | 一般股東投票權合計上限 49.9%,無法主導董事會 |
| — | AI 安全事件:S-1 揭露,第三方測試環境設定錯誤時,曾有 4 個模型未經授權進入真實的第三方系統(第 48 頁) |
利多與風險都已攤開,若你決定在 ANT 掛牌後參與,第一步是準備一個能交易美股的證券帳戶:
十、結論:現在能確定什麼,還缺什麼
已經可以確定的事:Anthropic 已公開遞交 S-1;營收成長極快,本業在 2026 年第二季轉為營業利益;807 億美元的淨損幾乎全是非現金的評價損失;公司手上現金充裕,但背負規模遠大於現金的長期算力承諾;一般股東在治理上沒有主導權。
目前還缺的關鍵資訊:發行價格區間、發行股數、新股與舊股的比例、第三季官方財務數字、公司自訂年化營收的具體數值,以及合約義務總表。這些都會在 S-1/A 或上市後的財報中陸續出現。
定價公布後,你可以自己做的四步檢查:
- 算市值:發行價 × 完全稀釋後的總股數(不能只用公開發行的股數)。
- 算倍數:用本文三種分母各算一次 P/S,看看落在哪個區間。
- 對照門檻:用本文的反推表,看這個價格隱含每季要成長多少。
- 追蹤驗證:上市後的每份季報,重點看季增率、算力費用佔營收比,以及前五大客戶佔比。
這是一家成長速度驚人、現金充裕,但背負龐大長期算力承諾、且一般股東難以影響治理的公司。它的投資價值,最終取決於兩個尚未揭曉的變數:成長最後會放緩到什麼速度,以及你付出的價格。至於第一天賣出還是長期持有,取決於你的資金用途、持有期間與風險承受度,財報無法替你回答。如果決定參與,可以先寫下自己的持有理由與退出條件,再用之後的財報逐季檢驗。
常見問題
台灣投資人能參與 Anthropic 的 IPO 認購嗎?上市後可以怎麼買?
S-1 明載,這次發行的股票沒有、也不會向台灣金管會申請註冊,不得在台灣公開發售,台灣也沒有任何人被授權代為銷售或提供建議(S-1 第 333 頁)。S-1 列出的公開發售地區為美國,以及澳洲、加拿大、部分歐洲經濟區國家、日本、瑞士與英國(第 1 頁)。股票在 Nasdaq 掛牌後,台灣投資人一般可透過國內券商的複委託或海外券商在次級市場買賣;是否有券商能取得 IPO 配售額度、額度多少,須以各券商的正式公告為準。
Anthropic 上市後會發放股利嗎?
短期內不會。S-1 表示公司從未發放現金股利,並打算保留所有資金與未來盈餘用於營運與擴張,在可預見的未來不預期發放股利;信用額度合約也對股利發放設有限制(S-1 第 126 頁)。投資 ANT 的潛在報酬主要來自股價變動,而非配息。
Anthropic 的 IPO 募資會用在哪裡?
S-1 列出的用途是一般公司用途,包括營運資金、營運費用、資本支出(含算力與基礎設施投資)以及招募與留任人才,也可能用於收購或投資,但目前沒有重大併購協議;另有一部分將用來支付員工限制性股票單位(RSU)結算相關的預扣稅款(S-1 第 125 頁)。具體募資金額目前仍是空白。
「公益公司」(PBC)是什麼?會讓股東吃虧嗎?
公益公司(Public Benefit Corporation)是美國多個州法律允許的公司型態,Anthropic 依德拉瓦州法律設立。依 S-1,Anthropic 必須在股東的財務利益、受公司行為重大影響者的利益,以及章程所訂的公益目的(為人類長期利益負責任地開發與維護先進 AI)之間取得平衡(S-1 封面)。這不代表公司不追求獲利,但意味董事會在某些情況下,可能做出不以短期股東報酬為優先的決定。例如 S-1 揭露,公司曾為了加強防止模型權重外洩的安全措施,將一個新前沿模型的預訓練延後一個多月(第 52 頁)。
Anthropic 的招股書為什麼特別提到台灣?
在風險因素中,S-1 指出全球最先進的晶片製造產能大多集中在台灣,主要是台積電;地震、颱風、兩岸地緣政治緊張、電力或水資源中斷、貿易限制等事件,都可能嚴重影響先進晶片供應,而美國等地的替代產能仍處於早期階段(S-1 第 34 頁)。公司也提到,過去曾因台積電產能無法完全滿足市場需求,而未能及時取得足夠晶片。
市面上的 Anthropic「預上市合約」或代幣化股票,等於持有 ANT 嗎?
不等於。S-1 登記發行的是 Anthropic 的 Class A 普通股,由承銷團銷售,上市後在 Nasdaq 交易。第三方平台推出的預上市合約、代幣化商品或其他衍生品,並非 Anthropic 發行的股票,持有人不會因此取得股東身分,價格也可能與最終發行價或上市後股價出現明顯落差。這類商品還涉及平台本身的交易對手風險與當地法規問題,參與前應先確認商品條款與所在地監管規定。
Amazon 和 Google 跟 Anthropic 是什麼關係?
兩家都同時扮演多重角色。Amazon 持有 62.0 億美元本金的可轉換票據,上市時可轉成 Class N 股份,但受 12% 持股上限限制(S-1 第 165 頁);它也是至少 1,100 億美元雲端算力合約的供應商,並提供 150 億美元的未動用融資額度。Google 在 2026 年 5 月的 Series H 投資 100 億美元,另有 200 億美元的融資額度,並可選擇在 IPO 時以發行價另外認購最多 100 億美元的 Class N 股份(第 166 頁、第 F-40 至 F-41 頁);它同時是至少約 1,145 億美元雲端算力合約的對象。兩家的雲端平台也是 Claude 的銷售通路,而 Gemini 等自家 AI 產品則與 Claude 直接競爭。
資料來源
- Anthropic, PBC,Form S-1 註冊聲明(2026-10-26 遞交,File No. 333-299633):SEC EDGAR 正文、文件索引。本文所標頁碼為 S-1 正文頁碼。
- SEC EDGAR,Anthropic, PBC 申報紀錄(CIK 0002130357,2026-10-27 查詢,尚無 S-1/A):EDGAR 公司頁面
- Anthropic 官方公告:S-1 遞交聲明(2026-10-26):anthropic.com
- Reuters(Milana Vinn),Anthropic 第三季營收報導(2026-10-15),經 Business Day 轉載:businessday.co.za
- The Associated Press(Barbara Ortutay、Bernard Condon),Anthropic 遞交上市文件報導(2026-10-26),經 BNN Bloomberg 轉載:bnnbloomberg.ca
- Fortune(Beatrice Nolan),Anthropic S-1 報導(2026-10-26):fortune.com
- Orrick,〈Anthropic Raises $65B Series H at $965B Post-Money Valuation〉(2026-05-29):orrick.com
- 同業市值與財報:Longbridge 行情與財報資料,2026-10-26 美股收盤;P/S 與成長率為本文計算。
本文研究基準日為 2026 年 10 月 26 日,資料查核至 2026 年 10 月 27 日。文中估值情境均為假設推演,不代表對股價或報酬的預測。
下一步
如果你還沒有美股帳戶,可以先閱讀 富途開戶教學,了解開戶流程;開好帳戶後,等 S-1/A 公布發行價,再用本文的四步檢查自行判斷是否參與:
網站聲明
本文內容僅供參考,投資人應獨立判斷,審慎投資,並自負風險,本文不提供或嘗試遊說觀眾做交易或投資之依據,內容僅用於分享目的,不應視為投資建議,亦不代表 Monsterblockhk 觀點和立場,所有資訊及看法為特定日期所為之判斷具時效性。此外,如在本網站中有任何內容涉及尚未於香港取得虛擬資產交易平台經營牌照的虛擬資產交易平台,包括但不限於文字介紹、圖片、優惠、活動等,均只提供予香港特別行政區以外地區的用戶。
根據香港《2022 年打擊洗錢及恐怖分子資金籌集(修訂)條例》,在 2023 年 6 月 1 日後,所有於香港經營業務或向香港投資者積極推廣其服務之中央虛擬資產交易平台,將須獲香港證監會發牌並受其監管,任何相關無牌活動乃屬刑事罪行。如用戶欲了解法例詳情和細節,可查詢香港證監會網頁。